Währungsunion verändert Wirkung nationaler Fiskalpolitik: Staatsausgaben effektiver als Steuersenkungen
DIW Wochenbericht 33 / 2026, S. 493-502
get_appDownload (PDF 417 KB)
get_appGesamtausgabe/ Whole Issue (PDF 2.59 MB - barrierefrei / universal access)
- Studie untersucht, wie nationale Finanzpolitik eines Landes in einer Währungsunion die Wirtschaft beeinflusst
- Empirische Analysen zeigen, dass im Euroraum höhere Staatsausgaben kurzfristig mehr als doppelt so stark wirken wie Steuersenkungen
- Öffentliche Investitionen steigern private Investitionen, während der staatliche Konsum den privaten Konsum stark ankurbelt
- Da die EZB als Reaktion auf fiskalische Expansion in einem Mitgliedstaat ihre Geldpolitik nicht anpasst, sind nationale Ausgabenmaßnahmen besonders wirkungsvoll
- Kurzfristiger Stabilisierungsvorteil höherer Staatsausgaben muss gegen Tragfähigkeit der Verschuldung und das Risiko für langfristiges Wachstum abgewogen werden
„In den Euroraum-Ländern ist eine Erhöhung der Staatsausgaben weitaus effektiver, um die Wirtschaft anzukurbeln, als Steuersenkungen. Das liegt vor allem an der europaweiten Geldpolitik. Auf Ausgabenerhöhungen einzelner Staaten reagiert die Europäische Zentralbank nicht mit Zinserhöhungen, die die Wirtschaftsleistung wieder dämpfen würden.“ Gökhan Ider
Abstractkeyboard_arrow_up
Die Fiskalpolitik eines Landes spielt eine zentrale Rolle bei der Stabilisierung seiner Wirtschaft. Wie wirksam sie ist, hängt von der Wahl der Maßnahmen ab und wie die Geldpolitik darauf reagiert. Dieser Bericht vergleicht vier fiskalpolitische Maßnahmen für ein typisches Land des Euroraums: Erhöhungen der öffentlichen Investitionen und des Staatskonsums sowie Senkungen der Konsum- und Einkommensteuern. Sowohl das theoretische Modell als auch die empirischen Ergebnisse für den Euroraum zeigen, dass Staatsausgaben stärker wirken als Steuersenkungen. Empirisch erhöht jeder zusätzliche Euro an öffentlichen Investitionen oder Staatskonsum das Bruttoinlandsprodukt um bis zu 1,30 Euro im ersten Jahr, gegenüber rund 0,30 bis 0,40 Euro je Euro an Steuermindereinnahmen. Da die Europäische Zentralbank (EZB) auf nationale Fiskalmaßnahmen in der Regel nicht mit Leitzinsanpassungen reagiert, dämpft die Geldpolitik staatliche Ausgabenimpulse nicht, verstärkt aber auch nicht die Effekte der Steuersenkungen. Zur kurzfristigen Stabilisierung der Wirtschaft sollten Regierungen daher gut ausgestalteten Ausgabenmaßnahmen den Vorzug geben. Doch sollte sie auch die Risiken berücksichtigen, denn höhere Staatsausgaben können die Schuldentragfähigkeit gefährden und die Wirtschaft durch größere Staatssektoren und höhere Steuerbelastungen langfristig schwächen.
In den vergangenen Jahren sahen sich viele Industrieländer mit zwei Herausforderungen gleichzeitig konfrontiert: hohen Inflationsraten und einer schwachen konjunkturellen Entwicklung. Insbesondere der russische Angriffskrieg gegen die Ukraine und der Krieg gegen den Iran haben in vielen, aber nicht allen Ländern des Euroraums die Preise für Energie, aber auch für Nahrungsmittel kräftig erhöht. Zugleich ließ die wirtschaftliche Dynamik wegen des US-Handelskriegs und struktureller Probleme in vielen Ländern nach. Dies stellt den Euroraum vor besondere wirtschaftspolitische Herausforderungen.
Die Europäische Zentralbank (EZB) kann auf erhöhte Inflationsraten reagieren, indem sie die Zinsen anhebt. Eine restriktivere Geldpolitik bremst jedoch zugleich die wirtschaftliche Aktivität im gesamten Euroraum und trifft damit auch Mitgliedstaaten, in denen der Inflationsdruck weniger stark ausgeprägt ist. Die Stützung der jeweiligen nationalen Volkswirtschaften bleibt daher weitgehend Aufgabe der Regierungen der Mitgliedstaaten. Diese können fiskalpolitische Maßnahmen wie Steuersenkungen, höhere öffentliche Investitionen oder eine Ausweitung des Staatskonsums einsetzen. Ein institutioneller Rahmen für das abgestimmte Zusammenspiel von Geld- und Fiskalpolitik fehlt jedoch im Euroraum.
Aufgrund dieser institutionellen Struktur wirkt Fiskalpolitik in einer Währungsunion anders als in einem Land mit eigener Zentralbank. In Ländern wie den Vereinigten Staaten und dem Vereinigten Königreich werden Fiskal- und Geldpolitik auf nationaler Ebene betrieben. Die Zentralbank passt ihre Zinspolitik daher an, wenn fiskalpolitische Maßnahmen die inländische Wirtschaftsleistung und die Inflation beeinflussen. Im Euroraum hingegen ändert die EZB den gemeinsamen Leitzins in der Regel nicht als Reaktion auf eine fiskalische Expansion in einem einzelnen Mitgliedstaat. Erkenntnisse aus Ländern mit eigenständiger Geldpolitik bieten den Regierungen des Euroraums daher nur eingeschränkt Orientierung. Gleichzeitig gibt es bislang wenige Studien, die die Fiskalpolitik unter den besonderen Bedingungen einer Währungsunion untersuchen.Vgl. Fabio Canova und Evi Pappa (2007): Price Differentials in Monetary Unions: The Role of Fiscal Shocks. The Economic Journal 117 (520), 713–737; Roel Beetsma und Massimo Giuliodori (2011): The Effects of Government Purchases Shocks: Review and Estimates for the EU. The Economic Journal 121 (550), F4–F32.
Seit der globalen Finanzkrise ab 2008 nutzen Regierungen vermehrt fiskalpolitische Maßnahmen, um ihre Wirtschaft zu stärken. Daher ist es wichtiger geworden, ihre Wirkung zu verstehen. Auf den damaligen Abschwung reagierten die Regierungen mit umfangreichen expansiven Programmen; während der Corona-Pandemie setzten sie noch größere Pakete auf. Diese Maßnahmen kombinierten öffentliche Investitionen etwa in digitale Infrastruktur und grüne Technologien mit einem höheren Staatskonsum sowie vorübergehenden Senkungen der Mehrwert- und Einkommensteuer.Europäische Kommission, Generaldirektion Wirtschaft und Finanzen (2021): The 2021 Stability & Convergence Programmes: An Overview, with an Assessment of the Euro Area Fiscal Stance. European Economy Institutional Paper 157, Brüssel (online verfügbar, abgerufen am 22. Juli 2026. Dies gilt für alle Onlinequellen in diesem Bericht, sofern nicht anders angegeben); OECD (2021): Tax Policy Reforms 2021: Special Edition on Tax Policy during the COVID-19 Pandemic. OECD Publishing, Paris (online verfügbar). Da diese Instrumente über unterschiedliche Kanäle wirken, müssen politisch Verantwortliche wissen, welche Maßnahmen die inländische Wirtschaftsleistung am meisten steigern. Ein Großteil der bestehenden Literatur untersucht jedoch aggregierte Staatsausgaben oder die gesamten Steuern,Olivier Blanchard und Roberto Perotti (2002): An Empirical Characterization of the Dynamic Effects of Changes in Government Spending and Taxes on Output. The Quarterly Journal of Economics 117 (4), 1329–1368; Valerie A. Ramey (2011): Identifying Government Spending Shocks: It’s All in the Timing. The Quarterly Journal of Economics 126 (1), 1–50; Christina D. Romer und David H. Romer (2010): The Macroeconomic Effects of Tax Changes: Estimates Based on a New Measure of Fiscal Shocks. American Economic Review 100 (3), 763–801. anstatt einzelne fiskalpolitische Instrumente miteinander zu vergleichen. Zudem konzentriert sie sich in der Regel auf Länder, in denen Fiskal- und Geldpolitik auf derselben staatlichen Ebene bestimmt werden.Zu den Wirkungen von Schocks des Staatskonsums und der öffentlichen Investitionen anhand eines Panels von OECD-Ländern: Christoph E. Boehm (2020): Government Consumption and Investment: Does the Composition of Purchases Affect the Multiplier? Journal of Monetary Economics 115, 80–93. Zu den Wirkungen von Einkommen- und Konsumsteuerschocks im Vereinigten Königreich vgl. Anh D. M. Nguyen, Luisanna Onnis und Raffaele Rossi (2021): The Macroeconomic Effects of Income and Consumption Tax Changes. American Economic Journal, Economic Policy 13 (2), 439–466.
Die vorliegende Studie schließt diese Lücke, indem sie die Wirkung von öffentlichen Investitionen, von Staatskonsum, KonsumsteuernNeben der Mehrwertsteuer können dazu auch Importabgaben und spezifische Verbrauchsteuern gehören. und EinkommensteuernEinkommensteuern umfassen Steuern auf Einkünfte und Kapitalgewinne von Einzelpersonen und Haushalten sowie auf Unternehmensgewinne. anhand eines theoretischen Modells vergleicht, das auf eine durchschnittliche Volkswirtschaft des Euroraums kalibriert ist.Der Wochenbericht basiert auf Gökhan Ider und Malte Rieth (2026): Aggregate Tax and Spending Multipliers in a Monetary Union. DIW Discussion Papers 2170 (online verfügbar). Die Ergebnisse werden mit empirischer Evidenz aus den Ländern des Euroraums abgeglichen.
Sowohl im Modell als auch in der empirischen Untersuchung lässt sich ein Fiskalmultiplikator berechnen, der angibt, wie viel Bruttoinlandsprodukt (BIP) durch einen zusätzlichen Euro an Staatsausgaben beziehungsweise einen Euro an Steuermindereinnahmen entsteht. Ein Ausgabenmultiplikator von mehr als eins bedeutet, dass die Staatsausgaben nicht nur unmittelbar zum BIP beitragen, sondern zusätzlich die private Nachfrage anregen. Ein Ausgabenmultiplikator von weniger als eins bedeutet, dass die private Nachfrage von der öffentlichen verdrängt wird.
Inhaltsverzeichnis
Theoretische Analyse: Gemeinsame Geldpolitik macht nationale Ausgaben besonders wirksam
Die theoretische Analyse vergleicht vier Möglichkeiten, mit denen eine nationale Regierung die wirtschaftliche Aktivität stützen kann: höhere öffentliche Investitionen, mehr Staatskonsum, niedrigere Konsumsteuern wie die Mehrwertsteuer und niedrigere Einkommensteuern. Verwendet wird ein modernes makroökonomisches Modell, das so kalibriert ist, dass es ein typisches Land des Euroraums widerspiegelt (Kasten 1). Es bildet eine offene Volkswirtschaft in einer Währungsunion ab, in der Löhne und Preise schrittweise angepasst werden, die privaten Haushalte eine unterschiedlich hohe Konsumneigung haben und es einen öffentlichen Kapitalstock gibt.
Das theoretische Modellkeyboard_arrow_up
Das Modell vergleicht vier nationale fiskalpolitische Maßnahmen (eine Ausweitung der öffentlichen Investitionen, eine Ausweitung des Staatskonsums, eine Senkung der Konsumsteuern und eine Senkung der Einkommensteuern) in einer Währungsunion. Untersucht wird, wie ihre Wirkungen auf die Wirtschaftsleistung von der Struktur der Volkswirtschaft abhängen. Es ist auf ein durchschnittliches Mitglied der Europäischen Wirtschafts- und Währungsunion kalibriert.
Der Modellrahmen ist ein dynamisches stochastisches allgemeines Gleichgewichtsmodell (DSGE-Modell).Eric M. Leeper, Nora Traum und Todd B. Walker (2017): Clearing Up the Fiscal Multiplier Morass. American Economic Review 107 (8), 2409–2454. Er beschreibt eine offene Volkswirtschaft, die mit dem Rest der Währungsunion Güter und Finanzaktiva handelt, aber zu klein ist, um die Geldpolitik der gesamten Währungsunion zu beeinflussen. Die Mitgliedschaft in der Währungsunion fixiert den nominalen Wechselkurs und schließt eine eigenständige geldpolitische Reaktion auf die inländische Wirtschaftsleistung oder Inflation aus. Das Modell umfasst Unternehmen, Haushalte und einen öffentlichen Sektor sowie eine schrittweise Preis- und Lohnanpassung und Kosten der Anpassung privater Investitionen.
Mehrere Modellelemente bilden die wichtigsten Kanäle ab, über die die Fiskalpolitik die Wirtschaft beeinflusst. Ein Teil der Haushalte spart und investiert, während andere Haushalte keinen Zugang zu den Finanzmärkten haben und ihr laufendes verfügbares Einkommen konsumieren.Jordi Galí, J. David López-Salido und Javier Vallés (2007): Understanding the Effects of Government Spending on Consumption. Journal of the European Economic Association 5 (1), 227–270. Staatskonsum kann den privaten Konsum ergänzen, während öffentliche Investitionen sowohl die Nachfrage erhöhen als auch den öffentlichen Kapitalstock aufbauen.
Die Steuern wirken über unterschiedliche Kanäle. Eine vorübergehende Senkung der Mehrwertsteuer verringert den relativen Preis des gegenwärtigen Konsums und kann Haushalte dazu veranlassen, Ausgaben vorzuziehen. Eine vorübergehende Senkung der Steuersätze auf Arbeits- und Kapitaleinkommen erhöht das Arbeitseinkommen nach Steuern und die Kapitalrendite nach Steuern. Dadurch werden das Arbeitsangebot, die Kapitalauslastung und die privaten Investitionen beeinflusst.
Das Modell umfasst außerdem die langfristige Staatsverschuldung, eine verzerrende Besteuerung, also Steuern, die die Anreize zu arbeiten, zu konsumieren und zu investieren beeinflussen, sowie eine fiskalische Rückkopplungsregel. Eine Ausweitung der Fiskalpolitik erhöht zunächst Defizit und Verschuldung; anschließend passen sich die staatlichen Transfers an die Schuldenquote an, um die öffentlichen Finanzen zu stabilisieren. Die vier Schocks sind vorübergehend, wirken aber über mehrere Jahre.
Die Anteile der Fiskalgrößen, die Steuersätze, die Staatsverschuldung und die Inflation werden anhand von Quartalsdaten für die zwölf ursprünglichen Mitglieder des Euroraums von 1999 bis 2023 kalibriert. Die übrigen Parameter orientieren sich an etablierten Schätzungen aus DSGE-Modellen für den Euroraum. Anschließend variiert das Modell einzelne Eigenschaften, etwa den Zugang der Haushalte zu den Finanzmärkten, den öffentlichen Kapitalstock, die Verlagerung der Nachfrage importierter Güter, wirtschaftliche Rigiditäten und die geldpolitische Autonomie. So lässt sich untersuchen, welche Annahmen die Höhe und Rangfolge der fiskalischen Wirkungen bestimmen.
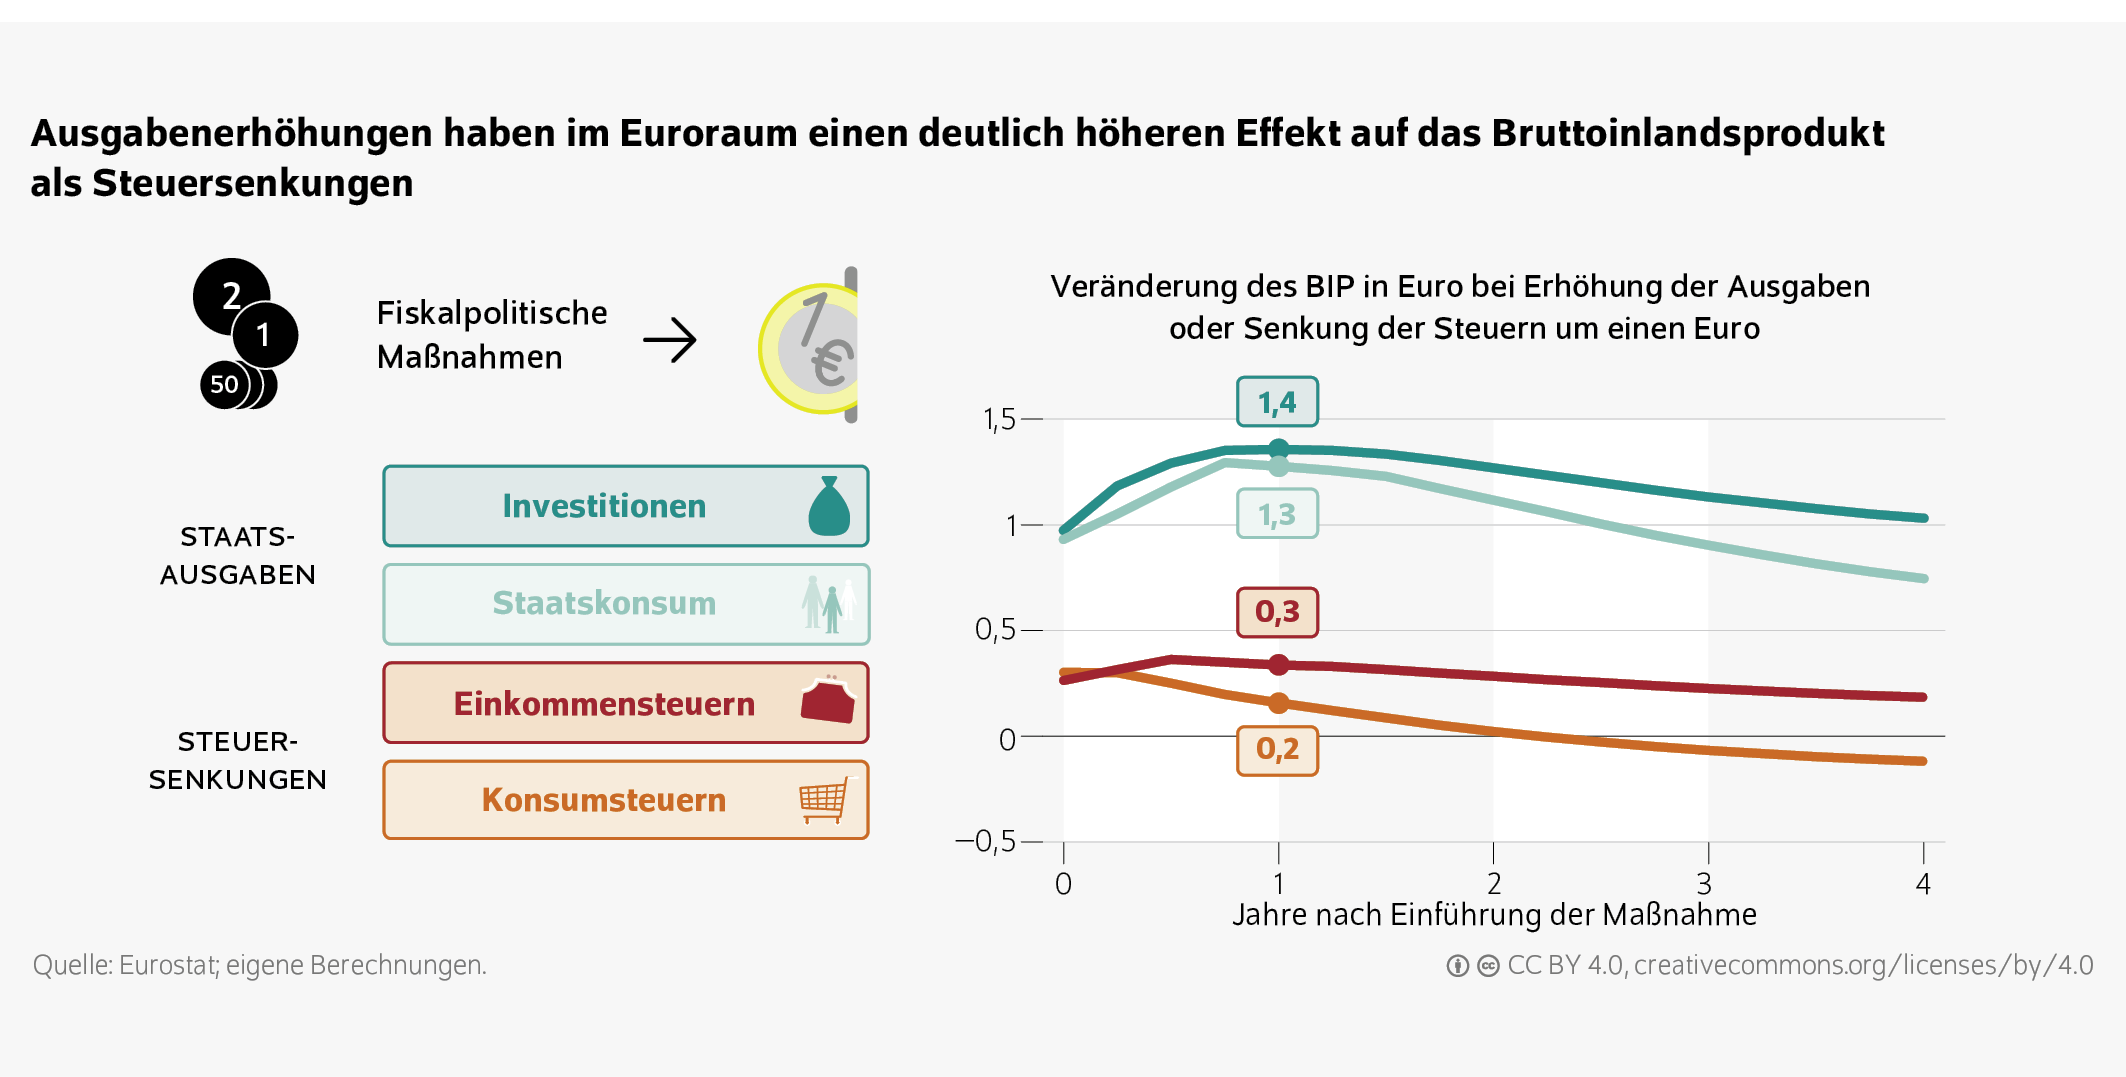
Für jedes Instrument berechnet das Modell einen kumulierten Fiskalmultiplikator, der angibt, um wieviel ein zusätzlicher Euro an Ausgaben beziehungsweise ein Euro an Steuermindereinnahmen das BIP in Euro verändert.
Den Berechnungen zufolge erzielen die beiden Ausgabeninstrumente die größten Zuwächse der Wirtschaftsleistung. Im ersten Jahr erhöht ein zusätzlicher Euro an öffentlichen Investitionen oder Staatskonsum das inländische BIP um rund 1,30 Euro. Die Wirkung des Staatskonsums nimmt anschließend schrittweise ab, während der Investitionseffekt mehrere Jahre über eins bleibt. Öffentliche Investitionen wirken länger, weil sie nicht nur die Nachfrage zum Zeitpunkt der Ausgabe erhöhen. Sie stärken zugleich auch langfristig die Wirtschaft, indem sie den öffentlichen Kapitalstock, zum Beispiel durch Investitionen in die Infrastruktur, erhöhen und damit die Produktionskapazitäten der Wirtschaft ausweiten können. Steuersenkungen erhöhen die Wirtschaftsleistung deutlich weniger, in der Regel zwischen null und 50 Cent je Euro an Steuermindereinnahmen.
Die Rangfolge der spezifischen Multiplikatoren bleibt auch dann robust, wenn die zentralen Annahmen zur Konsumneigung der Haushalte, zur Produktivität des öffentlichen Kapitalstocks, zur Handelsoffenheit und zur schrittweisen Anpassung von Löhnen und Preisen geändert werden. Besonders großen Einfluss auf die Ergebnisse hat jedoch die ausbleibende Reaktion der Geldpolitik. In einem Land mit eigenständiger Zentralbank würde diese den Leitzins normalerweise erhöhen, wenn eine fiskalische Expansion die inländische Wirtschaftsleistung und die Inflation treibt. Die durch die Erhöhung des Leitzinses steigenden Finanzierungskosten würden den fiskalpolitischen Impuls dann teilweise dämpfen.
Wenn das Modell eine solche geldpolitische Reaktion zulässt, fallen beide Ausgabenmultiplikatoren unter eins; auch die Steuermultiplikatoren gehen leicht zurück. Für einen einzelnen Mitgliedstaat des Euroraums fehlt diese gegenläufige Reaktion: Die EZB legt den Leitzins für die Währungsunion als Ganzes fest und reagiert in der Regel nicht auf eine fiskalische Expansion in einem einzelnen Mitgliedstaat. Ein nationaler Fiskalimpuls wird daher nicht durch eine länderspezifische geldpolitische Straffung gedämpft. Würden jedoch viele Länder des Euroraums ihre Fiskalpolitik über Staatsausgaben oder Steuersenkungen ausweiten, könnte dies die Inflation und die Wirtschaftsleistung im gesamten Währungsraum beeinflussen und damit eine Reaktion der EZB auslösen.
Empirische Analyse: Höhere Staatsausgaben wirken stärker als Steuersenkungen
Mithilfe der empirischen Analyse wird geprüft, ob sich die tatsächlichen Erfahrungen der Euroraum-Länder mit der vom theoretischen Modell nahegelegten Rangfolge – Investitionen vor Staatskonsum und Steuersenkungen – decken. Sie schätzt, wie sich unerwartete Änderungen der öffentlichen Investitionen, des Staatskonsums, der Konsumsteuern und der Einkommensteuern auf das inländische BIP auswirken. Zunächst wird bestimmt, wie stark und anhaltend die Wirtschaftsleistung jeweils wächst. Anschließend wird untersucht, über welche Kanäle sich der fiskalische Impuls in der Volkswirtschaft überträgt.
Identifikation nationaler fiskalpolitischer Schocks
Die Studie verwendet Quartalsdaten für zwölf Länder des Euroraums von 1999 bis 2023 und untersucht das BIP, die öffentlichen Investitionen, den Staatskonsum sowie die effektiven Konsum- und Einkommensteuersätze. Mithilfe von ZeitfixeffektenZeitfixe Effekte sind für jeden Zeitpunkt eigene Konstanten. Sie fangen alle Faktoren auf, die sich über die Zeit verändern, aber für alle Länder gleich sind. In einer Panelregression werden sie durch eine Reihe von Zeitindikatorvariablen dargestellt. Dadurch wird der Effekt nur aus den Unterschieden zwischen den Ländern innerhalb derselben Periode geschätzt. werden Entwicklungen herausgefiltert, die für alle zwölf betrachteten Länder gelten – darunter die gemeinsame geldpolitische Ausrichtung, der Konjunkturverlauf des Euroraums insgesamt und die globale Wirtschaftslage. Anschließend nutzt die Analyse Unterschiede in der Schwankungsbreite der länderspezifischen Daten, um unerwartete Bewegungen der vier fiskalpolitischen Instrumente zu isolieren (Kasten 2).
Das empirische Modellkeyboard_arrow_up
Die empirische Analyse beginnt mit einem Panel-Vektorautoregressionsmodell (VAR-Modell):
Dabei enthält der Vektor
den effektiven Einkommensteuersatz, den effektiven Konsumsteuersatz, den Staatskonsum, die öffentlichen Investitionen und das reale BIP. Länder- und Quartalsfixeffekte absorbieren dauerhafte nationale Unterschiede sowie Schocks, die allen Ländern des Euroraums gemeinsam sind.Für mehr Details vgl. Ider und Rieth (2026), a. a. O., Abschnitte 3.1, 3.2 und 3.5.
Die Quartalsstichprobe umfasst zwölf Länder des Euroraums im Zeitraum vom 1. Quartal 1999 bis Ende 2023. Staatskonsum, öffentliche Investitionen und BIP gehen als reale Pro-Kopf-Größen ein und werden mit dem Trend-BIP skaliert; die Steuersätze werden als Quotient aus den Steuereinnahmen und der jeweiligen Bemessungsgrundlage berechnet. Das Modell enthält vier Quartalsverzögerungen. Sämtliche Daten stammen von Eurostat.Eurostat (2026): National accounts database. European Commission (online verfügbar); Eurostat (2026): Non-financial quarterly government statistics (gov_10q_ggnfa). Europäische Kommission (online verfügbar).
Identifikation anhand länderübergreifender Volatilitätsunterschiede
Die Studie unterscheidet verschiedene wirtschaftliche Schocks, indem sie vergleicht, wie stark die vom Modell nicht erklärten Schwankungen zwischen den Ländern variieren. Zu diesem Zweck werden die zwölf Länder entsprechend der Stärke dieser Schwankungen in zwei Gruppen eingeteilt. Finnland, Griechenland, Irland, Luxemburg, Portugal und Spanien bilden die Hochvolatilitätsgruppe, während Österreich, Belgien, Frankreich, Deutschland, Italien und die Niederlande die Niedrigvolatilitätsgruppe bilden. Die Informationen der Länder innerhalb jeder Gruppe werden anschließend zusammengeführt. Daraus ergeben sich zwei aggregierte Maße für die zeitgleichen Zusammenhänge zwischen den Variablen des Modells: eines für die Niedrigvolatilitätsgruppe und eines für die Hochvolatilitätsgruppe.
Durch den Vergleich dieser beiden Volatilitätsgruppen lassen sich verschiedene wirtschaftliche Schocks voneinander unterscheiden. Die zugrunde liegende Idee besteht darin, dass die Volatilität der Schocks zwischen Ländern oder im Zeitverlauf variieren kann, während ihre unmittelbaren Auswirkungen auf die Wirtschaft unverändert bleiben. Solche Veränderungen der Volatilität beeinflussen, wie sich die beobachteten Variablen gemeinsam entwickeln. Dadurch lassen sich verschiedene Arten von Schocks voneinander unterscheiden.
Dieser Ansatz beruht auf drei Annahmen. Erstens dürfen die verschiedenen Schocks nicht systematisch miteinander zusammenhängen. Zweitens müssen ihre unmittelbaren Auswirkungen, dargestellt durch die Matrix (B), in beiden Volatilitätsphasen gleich sein. Drittens muss sich die Volatilität der einzelnen Schocks unterschiedlich stark verändern. Die relative Veränderung der Varianz jedes Schocks wird gemessen.
Das Modell wird mithilfe der verallgemeinerten Momentenmethode (GMM) geschätzt. Statistische Tests stützen die Annahme, dass sich die Volatilität der Schocks unterschiedlich stark verändert. Jeder identifizierte Schock wird anschließend nach der Variablen benannt, die er unmittelbar am stärksten beeinflusst. Auf diese Weise lassen sich Schocks der öffentlichen Investitionen, des Staatskonsums, der Konsum- und Einkommensteuern sowie sonstige Konjunkturschocks unterscheiden.Für eine ausführlichere Erläuterung der Methodik vgl. Ider und Rieth (2026), a. a. O.
Lokale Projektionen zeichnen die weitere Übertragung nach
Die identifizierten Schocks gehen in Regressionen mit lokalen Projektionen ein:
Für jede Ergebnisvariable und jeden Horizont (h) misst (βh) die Reaktion auf einen Fiskalschock von einer Standardabweichung. Als Kontrollvariablen werden vier Verzögerungen der Ergebnisvariablen und der fünf VAR-Variablen sowie Länder- und Quartalsfixeffekte berücksichtigt. Für jeden Horizont und jeden Schock wird eine separate Regression mit heteroskedastie- und autokorrelationskonsistenten Standardfehlern geschätzt.
Ein wesentlicher Vorteil der Methode besteht darin, dass die Methode keine vorab festgelegte Reaktionsrichtung zwischen fiskalpolitischen Maßnahmen und wirtschaftlicher Aktivität unterstellen muss. Zudem lassen sich die Wirkungen aller vier Instrumente im selben Rahmen schätzen. Umfangreiche Robustheitsprüfungen mit alternativen Ländergruppen und unter Ausschluss einzelner Länder, auch großer Volkswirtschaften wie Deutschland, lassen die zentralen Ergebnisse unverändert.
Staatsausgaben erzeugen stärkere und anhaltendere BIP-Zuwächse
Gemessen am Fiskalmultiplikator entsprechen die empirischen Ergebnisse der theoretischen Rangfolge: Ein zusätzlicher Euro an öffentlichen Investitionen oder Staatskonsum erzeugt innerhalb des ersten Jahres rund 1,30 Euro zusätzliches BIP. Besonders anhaltend wirkt der Anstieg der öffentlichen Investitionen: Der Multiplikator liegt auch nach vier Jahren noch nahe eins, während der Staatskonsummultiplikator schrittweise auf rund 0,7 sinkt (Abbildung 1).
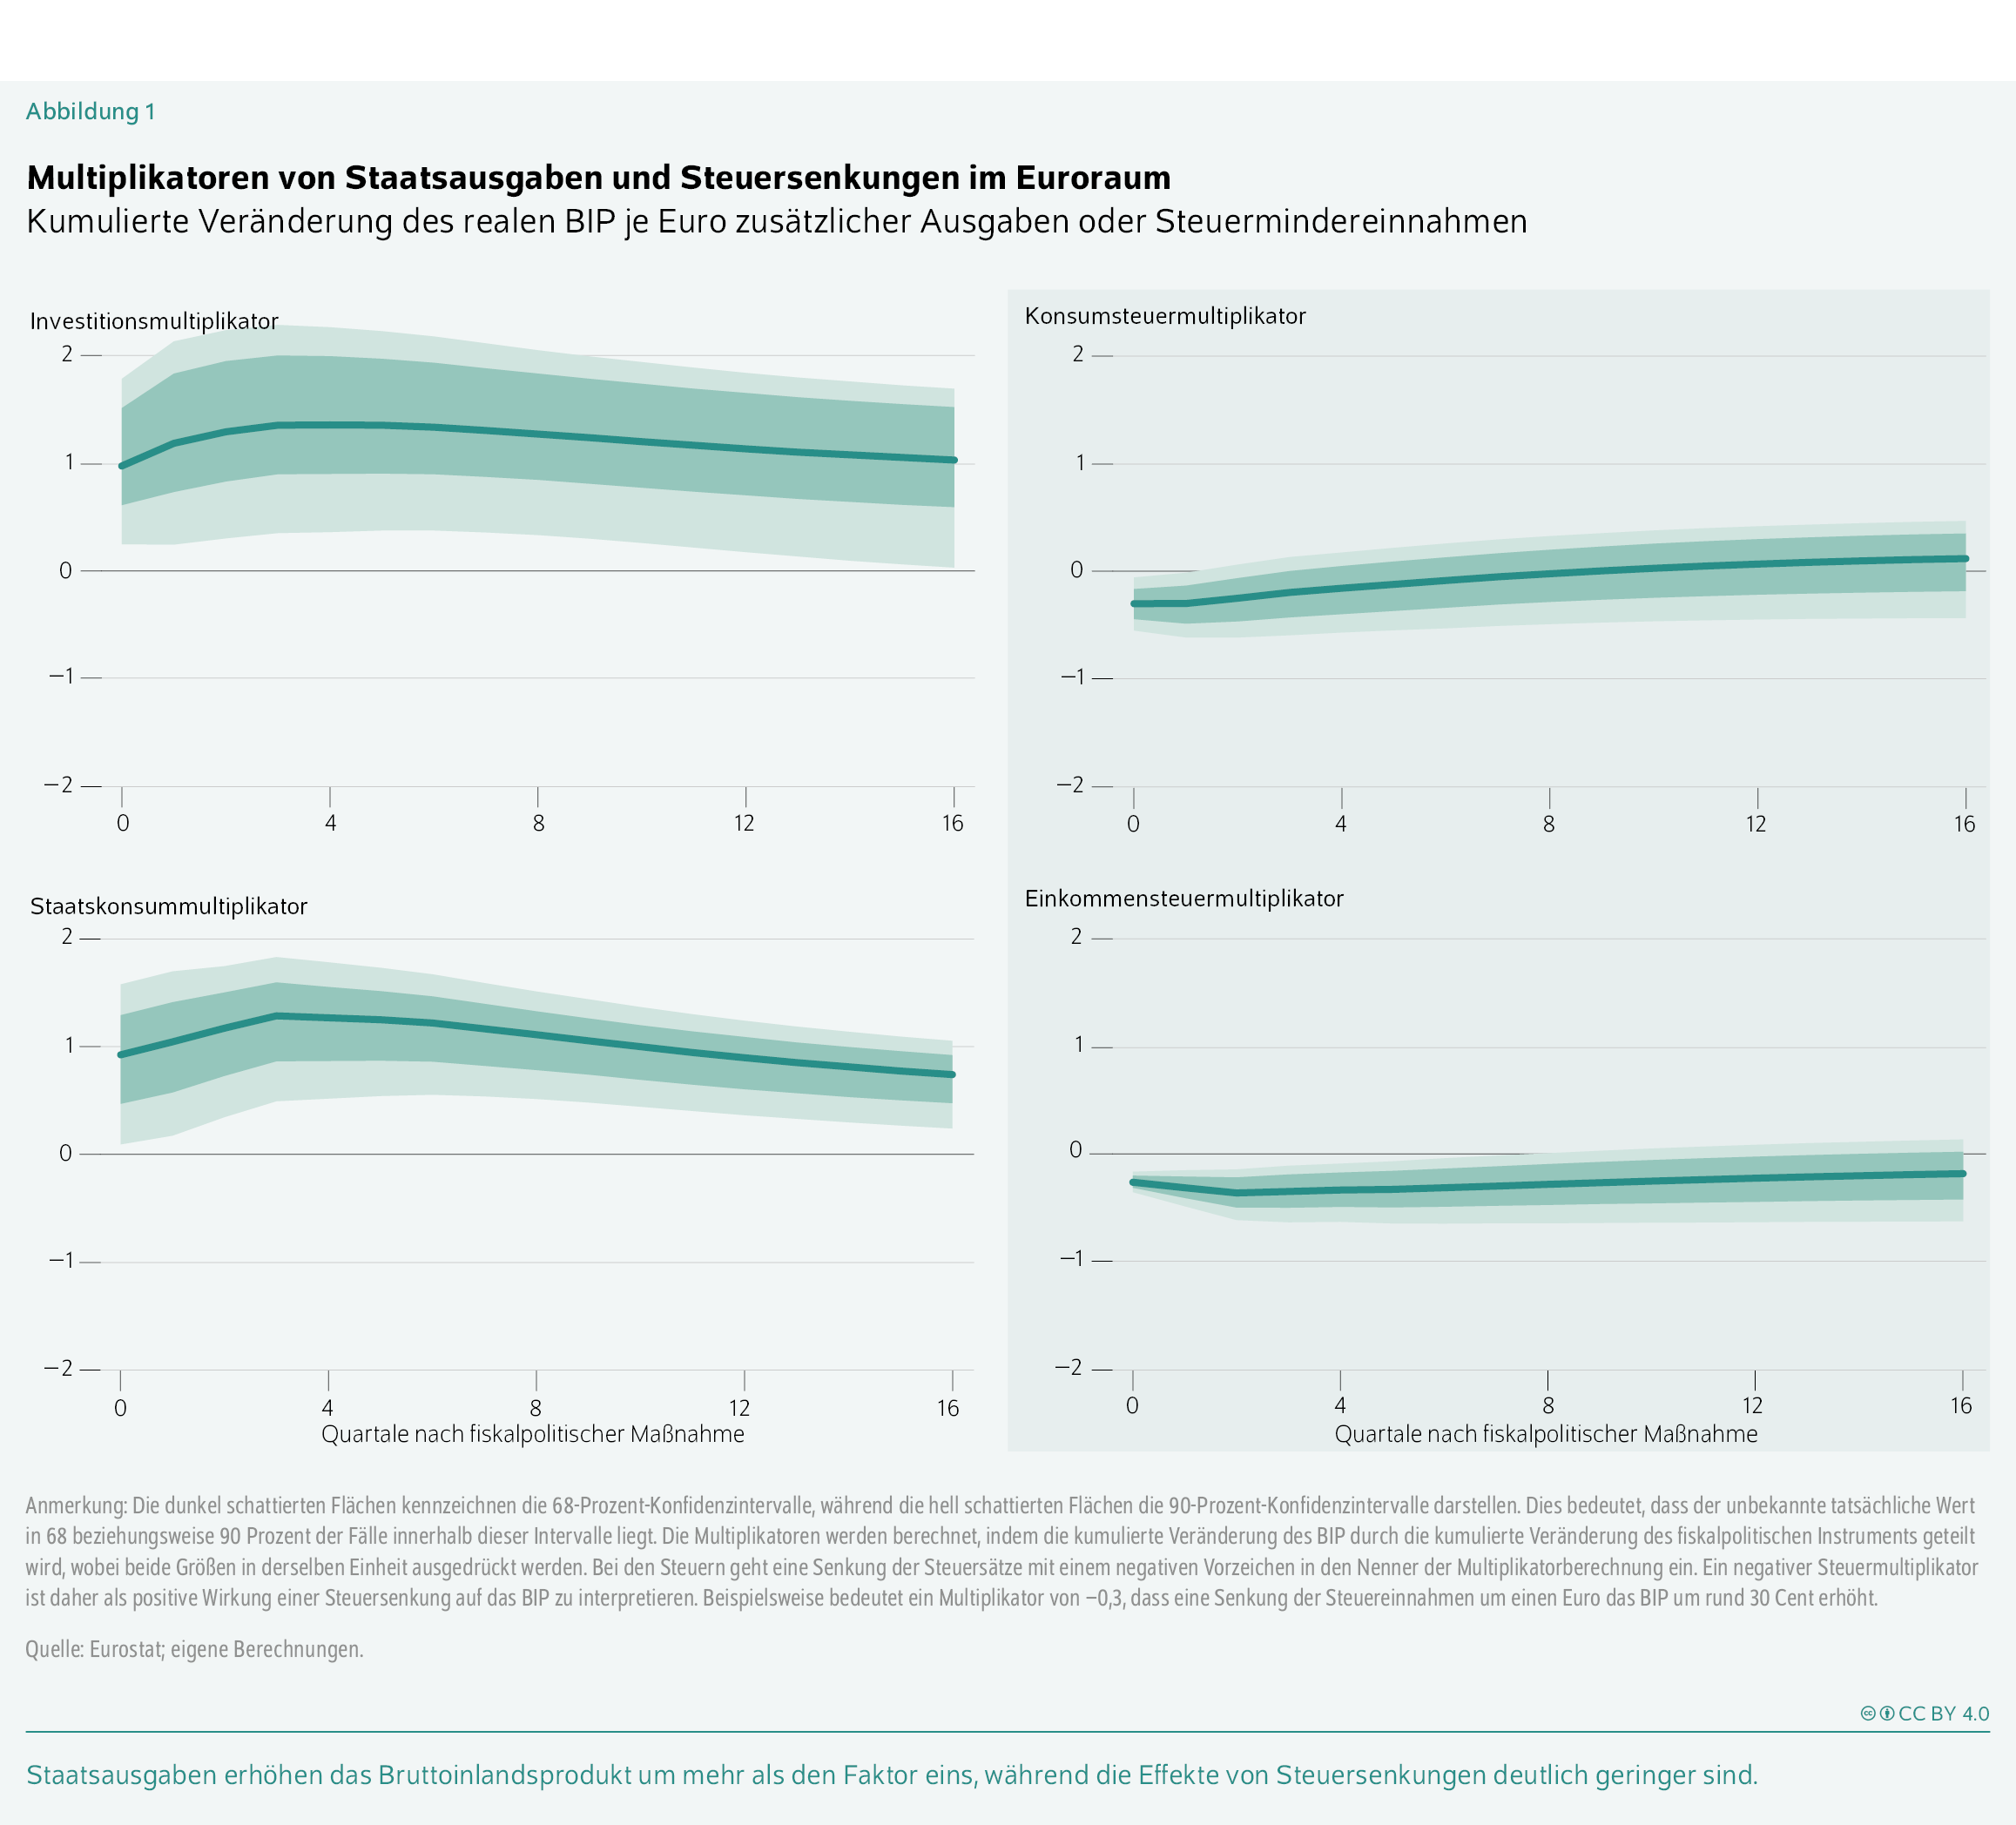
Steuersenkungen setzen einen deutlich kleineren Impuls. Eine Senkung der Konsumsteuereinnahmen um einen Euro erhöht das BIP zunächst um rund 30 Cent; nach etwa zwei Jahren ist die Wirkung weitgehend abgeklungen. Eine Einkommensteuersenkung erzeugt bis zu rund 40 Cent zusätzliches BIP. Auch Steuersenkungen stützen somit die wirtschaftliche Aktivität. Die beiden Ausgabeninstrumente erzeugen je Euro fiskalischer Kosten jedoch deutlich mehr Wirtschaftsleistung.
Höhere Staatsausgaben stimulieren inländische Nachfrage auf breiter Basis
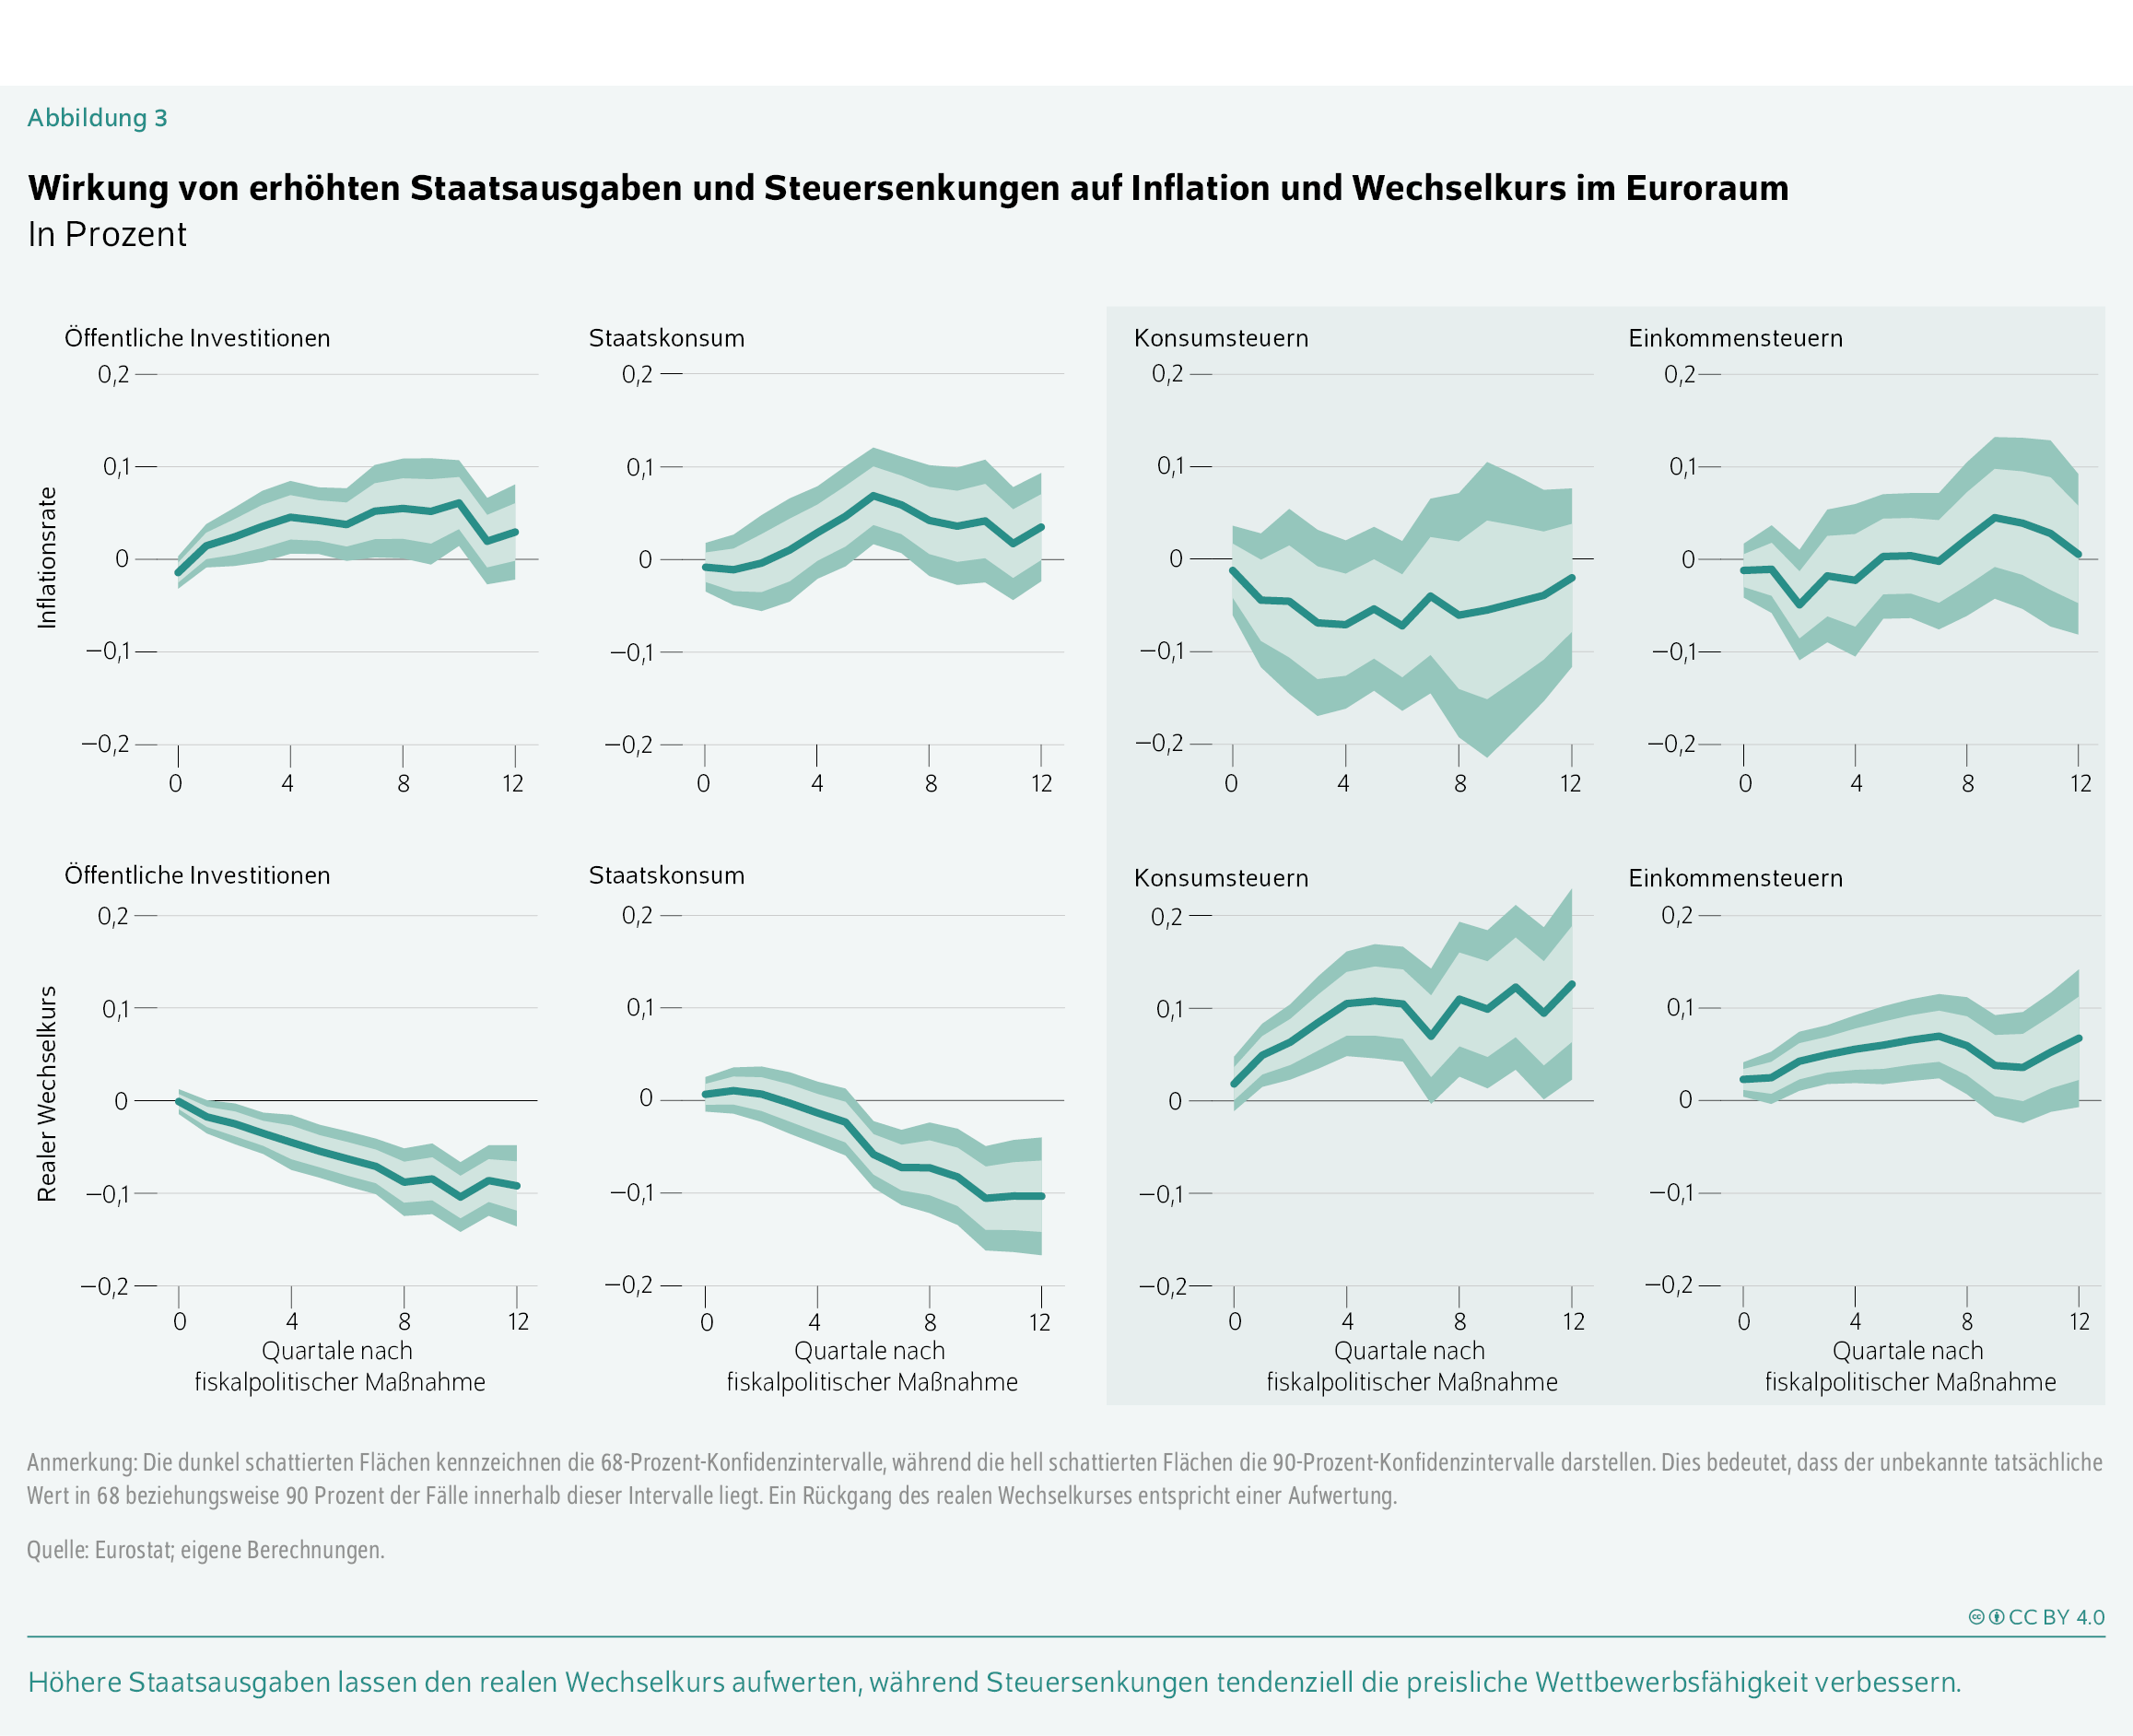
Anschließend untersucht die Studie, wie die Gesamtwirtschaft auf die vier fiskalischen Impulse reagiert. Höhere öffentliche Investitionen stimulieren den Konsum der privaten Haushalte und die privaten Investitionen sowohl kurz- als auch mittelfristig (Abbildung 2). Ein Teil der zusätzlichen Nachfrage entfällt zwar auf Importe. Der Anstieg der inländischen privaten Nachfrage ist jedoch stark genug, um einen Fiskalmultiplikator von mehr als eins zu erzeugen. Die Inflation steigt schrittweise und moderat, und der reale Wechselkurs wertet kräftig und anhaltend auf. Mit dem Anstieg der inländischen Preise gegenüber dem übrigen Euroraum verschlechtert sich die preisliche Wettbewerbsfähigkeit.
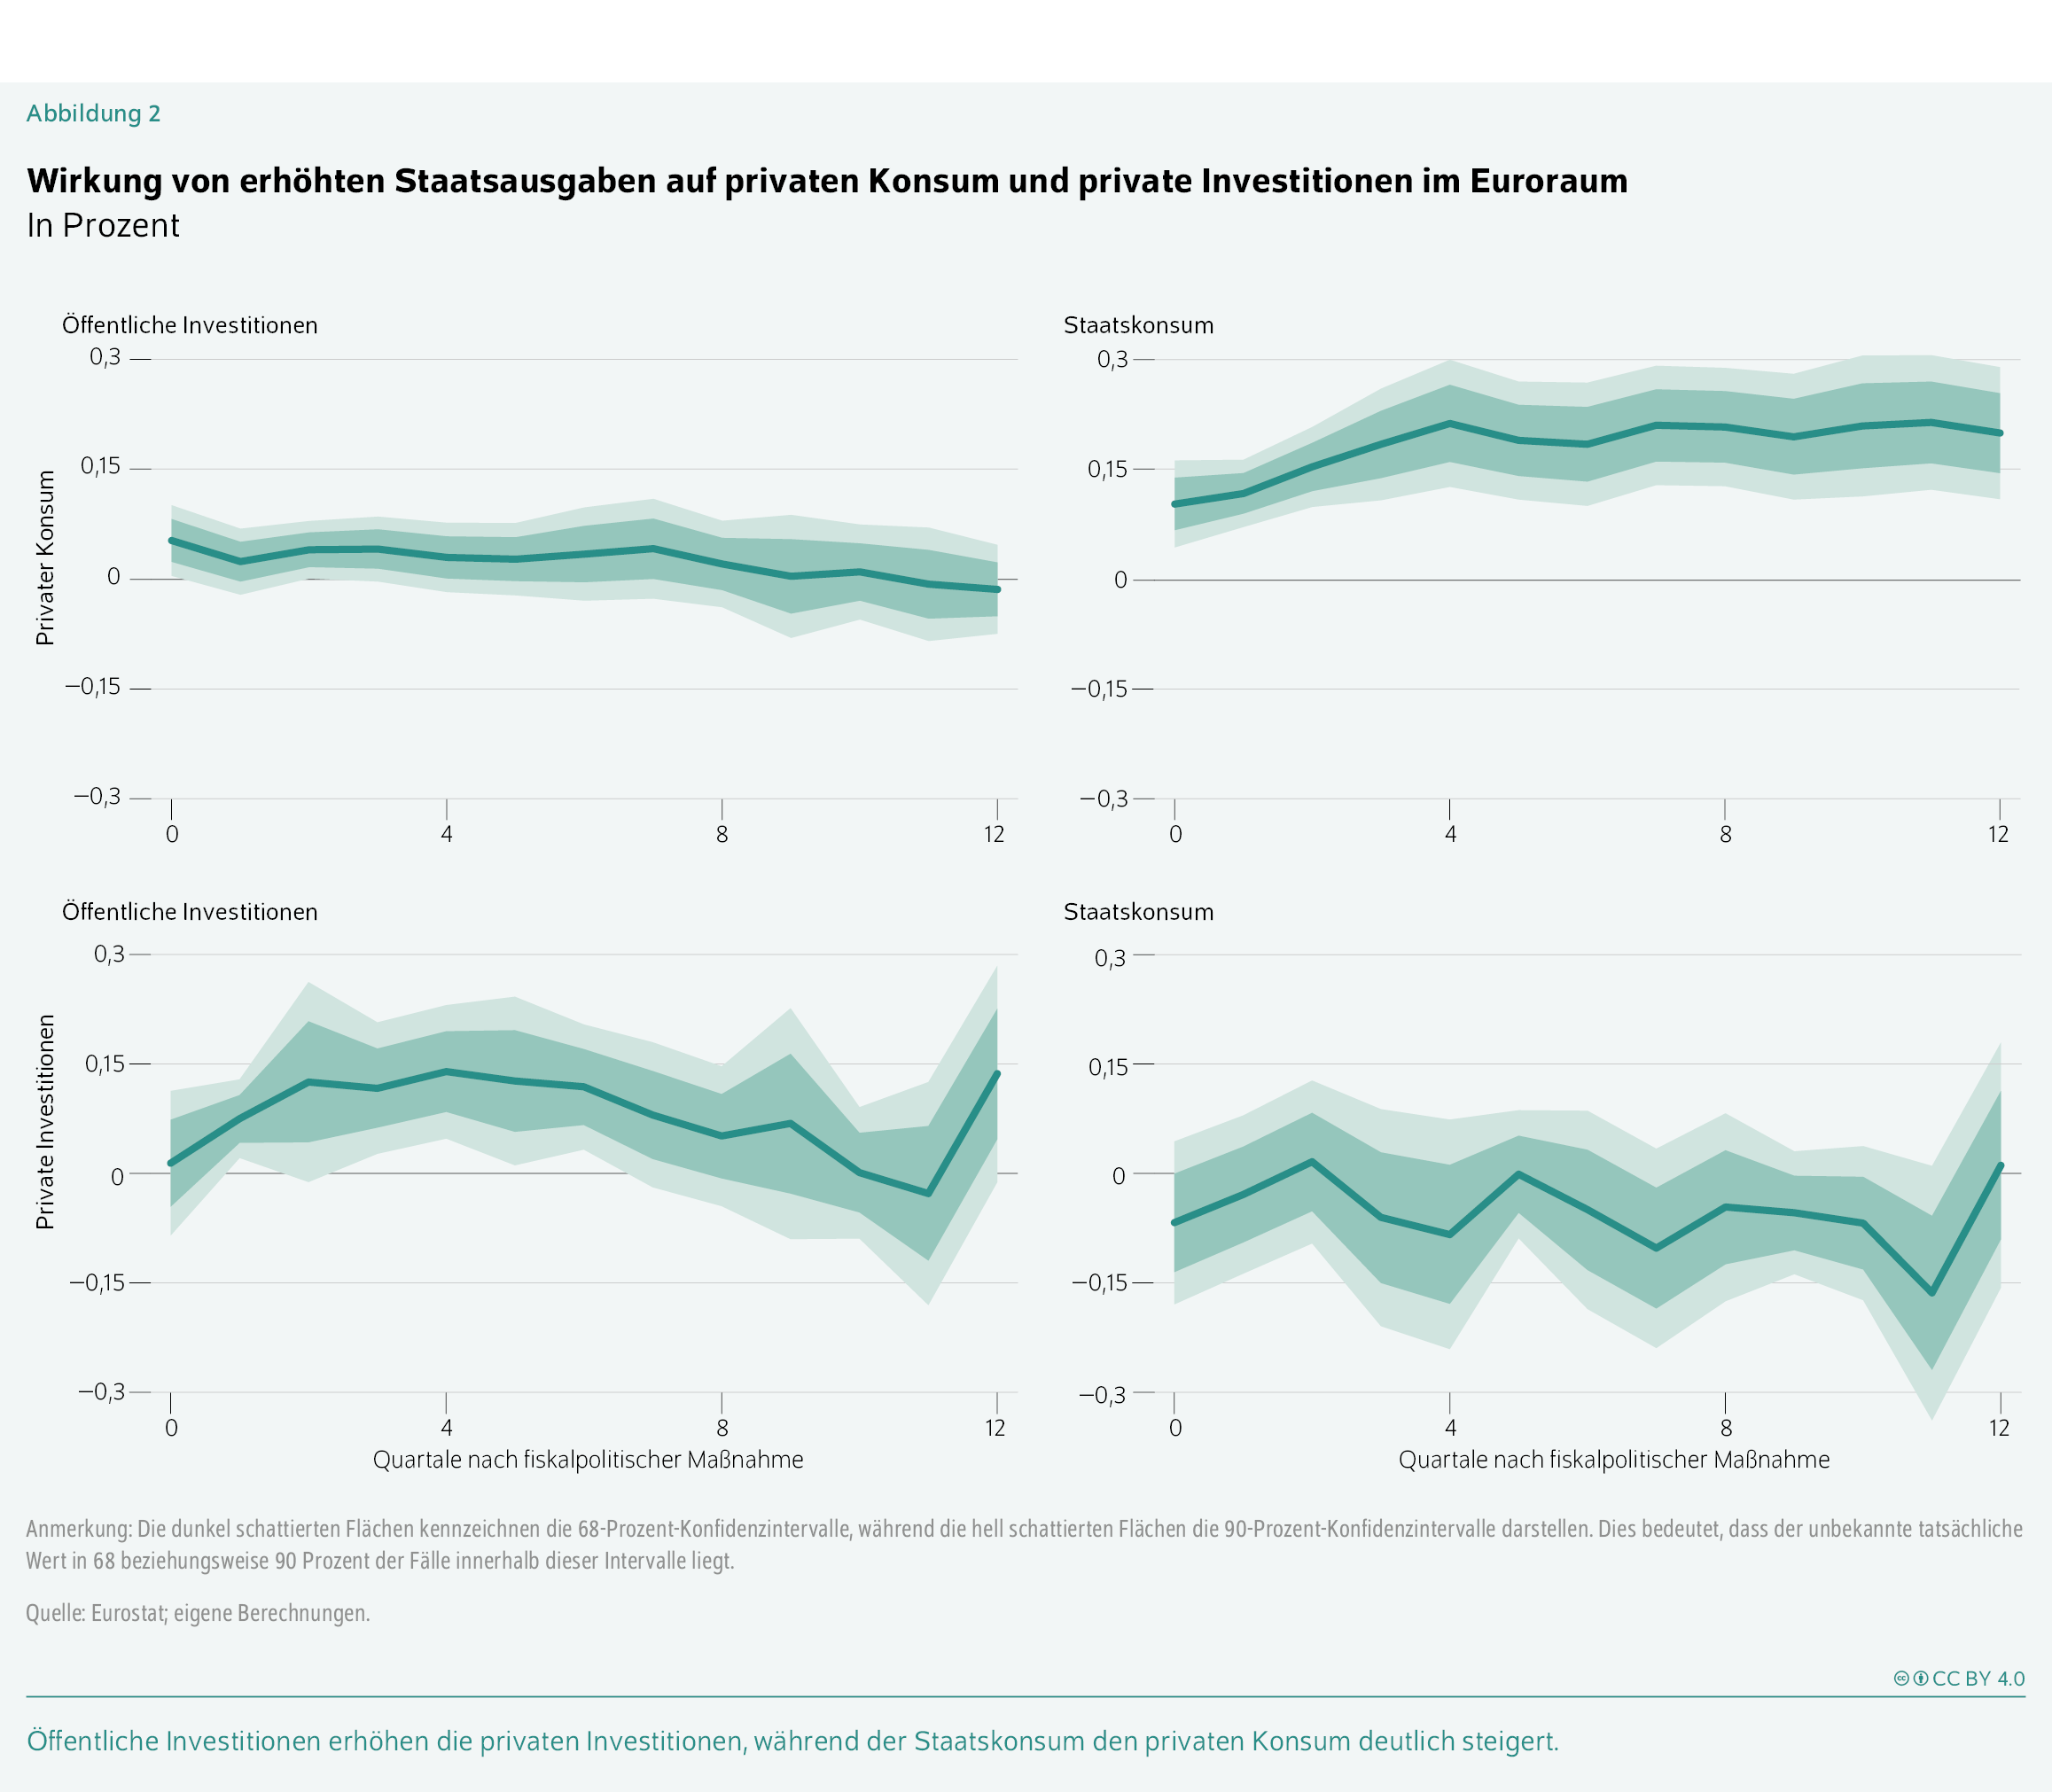
Ein höherer Staatskonsum lässt den privaten Konsum stark und anhaltend zunehmen (Abbildung 2). Öffentliche Dienstleistungen und Beschaffungen ergänzen private Ausgaben demnach, statt sie zu verdrängen. Die privaten Investitionen gehen allerdings tendenziell zurück, und ein Teil des Impulses fließt über sinkende Nettoexporte ins Ausland ab. Die Inflation steigt schrittweise. Zugleich wertet der reale Wechselkurs kräftig und anhaltend auf, weil die inländischen Preise stärker steigen als im übrigen Euroraum.
Steuersenkungen haben kleinere und weniger einheitliche Wirkungen. Eine Konsumsteuersenkung stützt den privaten Konsum und die privaten Investitionen nur sehr kurzfristig; anschließend klingen die Effekte ab. Die Inflation sinkt, und der reale Wechselkurs wertet ab, wodurch sich die preisliche Wettbewerbsfähigkeit gegenüber dem übrigen Euroraum verbessert (Abbildung 3). Eine Einkommensteuersenkung hat kaum messbare Auswirkungen auf den privaten Konsum, stützt tendenziell aber die privaten Investitionen. Die Inflation geht vorübergehend zurück, wenngleich die Schätzung statistisch nicht signifikant ist, und der reale Wechselkurs wertet ab.
Ein weiteres zentrales Ergebnis ist, dass der EZB-Leitzins auf keinen der nationalen Fiskalschocks messbar reagiert (Abbildung 4). Dies steht im Einklang damit, dass die Geldpolitik für den Euroraum als Ganzes und nicht für einzelne Mitgliedstaaten festgelegt wird und per Definition kleine Länder untersucht werden.
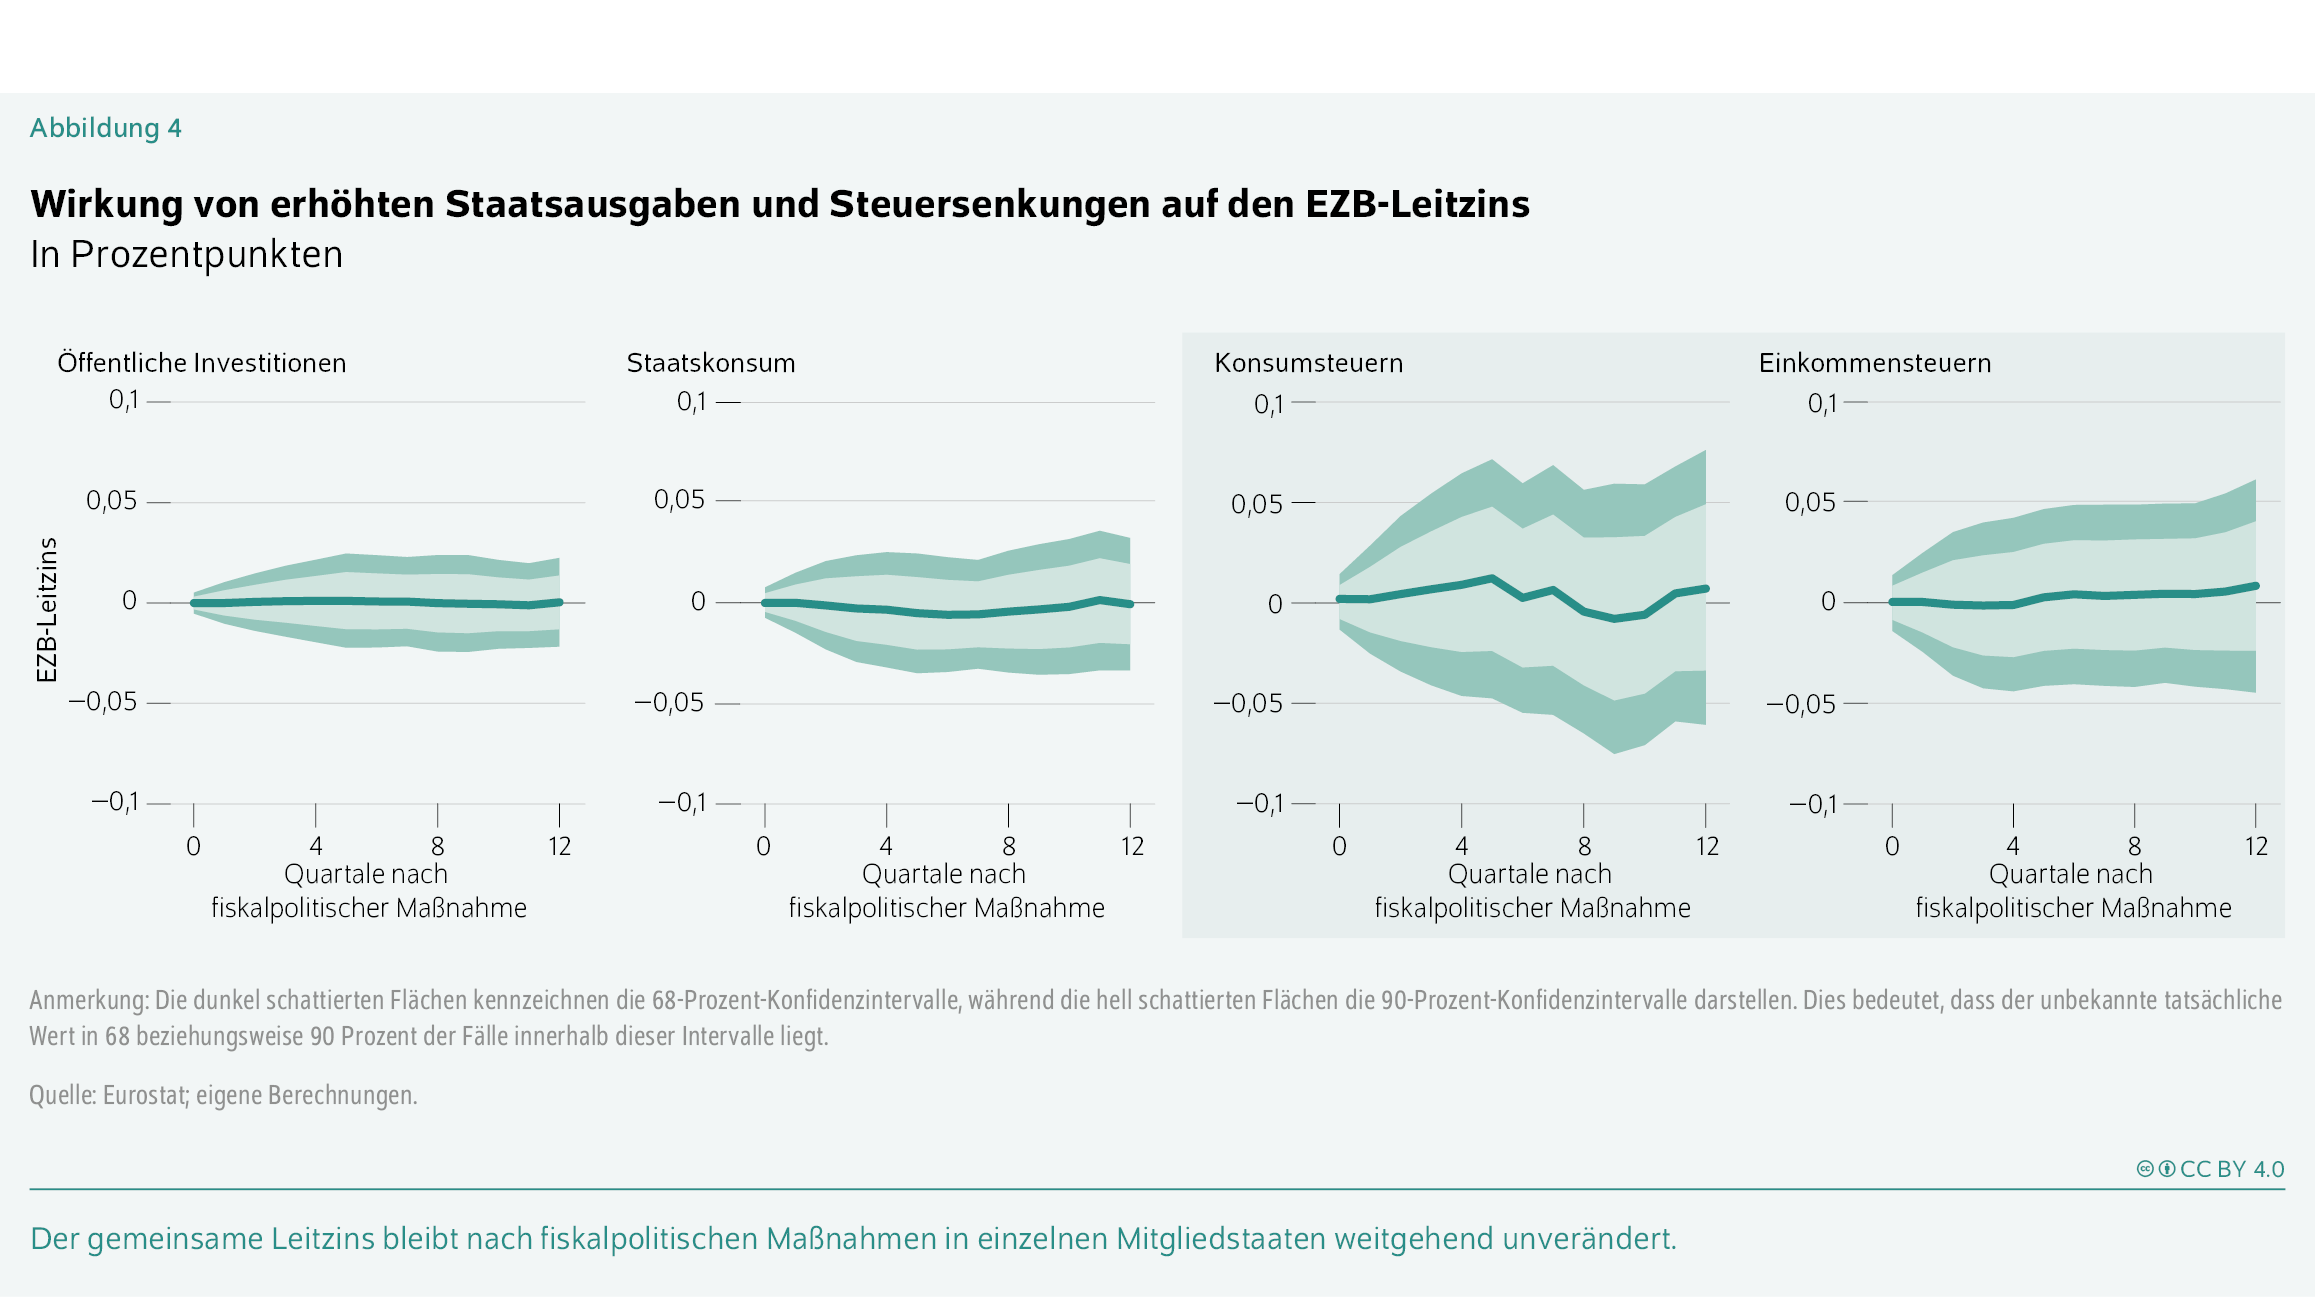
Insgesamt zeigen die empirischen Ergebnisse, dass höhere Staatsausgaben die inländische Nachfrage stärker steigen lassen als Steuersenkungen. Besonders wichtig ist, dass der EZB-Leitzins auf keinen der nationalen Fiskalschocks messbar reagiert. Dies entspricht den theoretischen Mechanismen. Bleibt die länderspezifische geldpolitische Straffung aus, erhöht sich in einem Land der Währungsunion die Wirksamkeit staatlicher Ausgaben. Im Fall von länderspezifischen Steuersenkungen, die tendenziell deflationär wirken, bleiben hingegen Leitzinssenkungen aus, die die gesamtwirtschaftlichen Effekte verstärken würden.
Fazit: Für kurzfristige Stabilisierung sollten gut ausgestaltete Staatsausgaben Vorrang haben
Das Zusammenspiel von länderspezifischer Fiskalpolitik und gemeinsamer Geldpolitik ist in einer Währungsunion von großer Bedeutung. Für ein einzelnes Land des Euroraums stabilisieren öffentliche Investitionen und Staatskonsum die Wirtschaftsleistung wirksamer als Steuersenkungen. Staatsausgaben lassen die private Nachfrage stark steigen, während Steuersenkungen die private Nachfrage geringer und weniger anhaltend beeinflussen.
Ein wesentlicher Grund für die starke Wirkung der Ausgabenpolitik liegt in der Struktur der Währungsunion. In der Regel passt die EZB den für den gesamten Euroraum geltenden Leitzins nicht an, wenn ein einzelner Mitgliedstaat seine staatlichen Ausgaben ändert. Nationale Erhöhungen der Staatsausgaben werden daher seltener durch eine geldpolitische Straffung gedämpft und können folglich stärker auf die wirtschaftliche Aktivität wirken.
Das deutsche Sondervermögen für Infrastruktur und Klimaneutralität in Höhe von 500 Milliarden Euro ist ein aktuelles Beispiel für eine weitgehend nationale Ausweitung der öffentlichen Investitionen. Die Schätzungen bieten daher einen nützlichen Orientierungswert für den gesamten Euroraum. Bei fiskalpolitischen Maßnahmen größerer Mitgliedstaaten ist es wahrscheinlicher, dass sie den geldpolitischen Kurs der EZB beeinflussen. Die daraus resultierende geldpolitische Reaktion dürfte jedoch weiterhin deutlich schwächer ausfallen als bei einer eigenständigen nationalen Geldpolitik.Die diesem Wochenbericht zugrunde liegende wissenschaftliche Studie führt eine Vielzahl von Robustheitsprüfungen für die empirische Analyse durch, darunter auch Tests mit alternativen Länderstichproben. Die empirischen Ergebnisse bleiben robust, unabhängig davon, ob Deutschland und andere große Volkswirtschaften des Euroraums in die Stichprobe einbezogen oder aus ihr ausgeschlossen werden. Vgl. Ider und Rieth (2026), a. a. O.
Umgekehrt bedeutet das Ausbleiben einer geldpolitischen Reaktion auf länderspezifische Steuersenkungen, dass diese in einem Land einer Währungsunion weniger wirksam sind als in einem Land, in dem Finanz- und Geldpolitik auf derselben staatlichen Ebene bestimmt werden. Steuersenkungen reduzieren oft die Preise. Darauf würde die Geldpolitik normalerweise mit Leitzinsänderungen reagieren und den fiskalischen Impuls verstärken. In einer Währungsunion geschieht dies nicht, so dass der Effekt von Steuersenkungen geringer ist. Die geplanten Steuerentlastungen in Deutschland – wenngleich für das langfristige Wachstumspotenzial dringend erforderlich – dürften daher kurzfristig nur moderate Konjunktureffekte entfalten.
Geht es um die kurzfristige Stabilisierung der Wirtschaftsleistung im Krisenfall, sollten die Regierungen im Euroraum gut ausgestalteten Ausgabenmaßnahmen größeres Gewicht einräumen als Steuersenkungen. Sollten allerdings in einer globalen Krise viele Mitgliedstaaten gleichzeitig ihre Ausgaben ausweiten, könnte dies eine geldpolitische Reaktion der EZB auslösen. Dies würde die fiskalpolitische Wirkung insgesamt abschwächen und die geschätzten Fiskalmultiplikatoren verkleinern. Umgekehrt würden die Effekte von konzertierten Steuersenkungen wohl größer ausfallen als hier geschätzt.
Der kurzfristige Vorteil einer expansiven Fiskalpolitik sollte zudem gut gegen ihre Nachteile abgewogen werden: Höhere Staatsausgaben oder niedrigere Steuereinnahmen gefährden die Schuldentragfähigkeit.Erst im Juli hat der Internationale Währungsfonds davor gewarnt, dass Europa in eine neue Schuldenkrise rutschen könnte, vgl. Luc Eyraud et al. (2026): Europe’s Fiscal Squeeze: Tackling Rising Spending Pressures. IMF Departmental Paper No 2026/012 (online verfügbar). Höhere Staatsausgaben wiederum bergen das Risiko, dass dauerhaft größere Staatssektoren und höhere Steuerbelastungen das langfristige Wachstum schwächen.
Themen: Steuern, Öffentliche Finanzen, Finanzmärkte, Europa
JEL-Classification: C32;E32;E62;F45;H20;H50
Keywords: Fiscal policy, general equilibrium model, structural vector autoregressions, government spending, taxes, panel data, euro area
DOI:
https://doi.org/10.18723/diw_wb:2026-33-1
Die Publikation ist gemäß der Creative-Commons-Lizenz CC-BY-4.0 nachnutzbar: https://creativecommons.org/licenses/by/4.0/