Blockade der Straße von Hormus: Angebotsschock überlagert weltweit schwache Nachfrage, Ölpreise bleiben anfällig für Ausschläge
13. August 2026 – Die Blockade der Straße von Hormus ab Ende Februar hat den Ölmarkt in einer Konstellation weltweit schwacher Nachfrage und steigendem Ölangebot getroffen. Aufgrund des Angebotsschocks stieg der Ölpreis kurzzeitig auf über 110 US-Dollar pro Barrel. Die Konstellation von schwacher Nachfrage und Angebotsausweitung würde eigentlich zu einem sinkenden Ölpreis führen – zum Jahresende 2025 kostete ein Barrel Rohöl tatsächlich unter 60 US-Dollar, ein für manche Förderländer nicht mehr tragfähiger Preis. Bisher haben vor allem Nicht-OPEC-Länder ihr Angebot ausgeweitet. Auch innerhalb der OPEC ist die Geschlossenheit brüchig geworden: Die Vereinigten Arabischen Emirate sind im Mai 2026 ausgetreten und planen mehr Öl zu fördern. Wenn Öltanker die Straße von Hormus wieder wie früher passieren können, dürfte erneut die Konstellation von steigendem Angebot bei schwacher Nachfrage zum Tragen kommen. Noch zeichnet sich indes keine vollständige und dauerhafte Öffnung der Straße von Hormus ab, zumal zunächst Minen geräumt und Sicherheitsgarantien geklärt werden müssen. Darüber hinaus bleiben Seewege anfällig, was künftig zu höheren Versicherungsprämien und volatileren Ölpreisen führen dürfte.
Von der Blockade der Straße von Hormus war zeitweise rund ein Fünftel des weltweiten Ölangebots betroffen. Kurzfristig konnte über alternative Exportwege nur ein begrenzter Teil der ausgefallenen Mengen ersetzt werden. Der Angebotsschock traf einen Ölmarkt, der von einer schwachen weltweiten Nachfrage und einem gestiegenen Angebot der Nicht-OPEC-LänderUnter Nicht-OPEC-Länder werden alle Länder außerhalb der Kern-OPEC und der OPEC+ zusammengefasst. Mitglieder der Kern-OPEC sind Algerien, Äquatorialguinea, Gabun, Iran, Irak, Republik Kongo, Kuwait, Libyen, Nigeria, Saudi-Arabien und Venezuela. Die Vereinigten Arabischen Emirate sind mit Wirkung zum 1. Mai 2026 aus der OPEC ausgetreten. Zu den Mitgliedsländern der OPEC+ gehören die elf OPEC-Kernländer sowie zehn weitere Ölförderländer: Aserbaidschan, Bahrain, Brunei, Kasachstan, Malaysia, Mexiko, Oman, Russland, Südsudan, Sudan. geprägt war.
Mit der Blockade der Straße von Hormus werden Interessenkonflikte unter den Förderländern offenbar. Dabei geht es häufig um Fördermengen und damit erzielbare Exporterlöse. So haben im Mai 2026 die Vereinigten Arabischen Emirate (VAE) die OPEC verlassen und angekündigt, ihre Rohölförderung zu erhöhen. Auch weitere Förderländer planen Angebotserhöhungen. Mit einer (weiteren) Öffnung der Meerenge dürfte der Angebotsdruck daher wieder zum Tragen kommen. Allerdings bleiben geopolitische Risiken bestehen. Die Folge wäre ein instabiler Ölmarkt, der auch durch volatile Preise, Transportkosten und Versicherungsprämien gekennzeichnet ist.
Sperrung der Straße von Hormus hat Angebotsschock verursacht
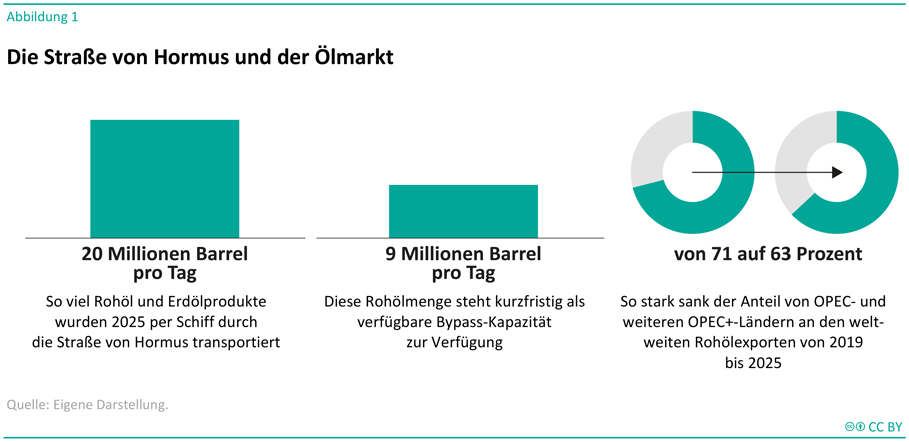
Über die Straße von Hormus wurden 2024 täglich rund 20 Millionen Barrel (ein Barrel entspricht 159 Litern) Rohöl und Kondensate (das waren etwa 15 Millionen Barrel pro Tag) sowie Mineralölprodukte (fünf Millionen Barrel pro Tag) transportiert (Abbildung 1). Das waren etwa 20 Prozent des weltweiten Bedarfs. Besonders abhängig von Lieferungen durch die Straße von Hormus sind asiatische Abnehmer: Rund 84 Prozent der durch die Meerenge transportierten Rohöl- und Kondensatmengen gingen 2024 nach Asien. Mit der Sperrung ab Ende Februar stiegen nicht nur die Preise; für asiatische Abnehmer wurde Öl, das sie vor allem aus der Golfregion beziehen, auch physisch knapp. Um den Preisdruck abzumildern, wurden in Europa vorübergehend Mineralölreserven aus den strategischen Reserven freigegeben.International Energy Agency (2026): IEA confirms Member country contributions to collective action to release oil stocks in response to Middle East disruptions. 19. März 2026 (online verfügbar).
Die Golfstaaten verfügen nur über begrenzte Transportalternativen (Bypass-Kapazitäten): Saudi-Arabien kann Rohöl über die East-West-Pipeline an das Rote Meer leiten; durch die Umstellung einer parallel verlaufenden Flüssiggaspipeline liegt die Kapazität hier bei etwa sieben Millionen Barrel pro Tag. Die VAE können über die Abu-Dhabi-Crude-Oil-Pipeline maximal 1,8 Millionen Barrel pro Tag nach Fujairah am Golf von Oman transportieren. Eine weitere kleinere Ausweichroute ist die Kirkuk-Ceyhan-Pipeline mit derzeit 0,18 Millionen Barrel pro Tag – weniger als ihre eigentliche Kapazität von 0,5 Millionen Barrel pro Tag. Über den Landweg werden nur vergleichsweise geringe Ölmengen exportiert. Geplante Ausweichrouten werden die gegenwärtige Transportsituation erst mittelfristig entspannen können.
Selbst im Fall einer Einigung auf eine wieder dauerhafte Öffnung der Straße von Hormus wäre keine sofortige Normalisierung zu erwarten. Es müssten zunächst Minen geräumt, Tankerstaus abgebaut und Sicherheitsgarantien geschaffen werden. Wenn auch der Transport über das Rote Meer blockiert ist, müssen mehr Schiffe die längere Route um das Kap der Guten Hoffnung nehmen. Das erhöht Transportdauer und -kosten zusätzlich.
Angebotsschock verdeckt die schwache Nachfrage
Vor dem Konflikt war der Ölmarkt durch eine andere Konstellation geprägt: Einer schwachen Weltkonjunktur mit einer geringen Nachfrage nach Mineralöl stand ein steigendes Ölangebot gegenüber.
Der kräftige Anstieg des Ölpreises im März 2026 ist vor allem auf den Angebotsschock durch die Schließung der Straße von Hormus zurückzuführen. Mit einem Ende der Blockade würde die frühere Marktkonstellation wieder hervortreten: ein steigendes Angebot bei weiterhin gedämpfter Nachfrage. Das dürfte den Rohölpreis grundsätzlich unter Druck setzen. Vorerst stehen aber anhaltende Konflikte und Sicherheitsrisiken einer nachhaltigen Preissenkung entgegen.
Während der Corona-Pandemie und damit in einer Phase rückläufiger Nachfrage reagierte die OPEC+ mit einer historisch großen Förderkürzung, auf die ab 2022 weitere Kürzungsrunden folgten. Seit April 2025 wurden diese Drosselungen schrittweise wieder zurückgenommen und ab April 2026 sogar moderate Fördererhöhungen erlaubt (Tabelle).
Tabelle
Zentrale Förderentscheidungen der OPEC+
Beschlüsse der OPEC+ im Zeitraum von 2020 bis 2026
|
Zeitraum |
Vereinbarung |
Förderänderung/Ziel |
|---|---|---|
|
Mai 2020 bis Juni 2020 |
historisch größte Kürzung infolge der Corona-Pandemie |
−9,7 |
|
Juli 2020 bis Dezember 2020 |
leichte Lockerung pandemiebedingter Beschränkungen |
−7,7 |
|
Januar 2021 bis Juli 2021 |
schrittweise monatliche Rückführung der gekürzten |
−5,8 |
|
August 2021 bis September 2022 |
kontinuierliche Erhöhung |
0,40 monatlich |
|
Oktober 2022 |
einmalige Senkung wegen schwacher Weltkonjunktur |
−0,1 |
|
November 2022 bis April 2023 |
Absenkung des gemeinsamen Produktionsziels |
−2,0 |
|
Mai 2023 bis Dezember 2023 |
Beginn zusätzlicher freiwilliger Kürzungen einzelner Staaten |
−1,65 |
|
Januar 2024 bis Mai 2025 |
weitere freiwillige Senkungen (vor allem Saudi-Arabien) |
−2,2 |
|
Juni 2025 bis November 2025 |
schrittweise Rücknahme der freiwilligen Kürzung |
2,2 |
|
Dezember 2025 |
Beginn des Abbaus der verbliebenen Kürzung von |
0,14 |
|
Januar 2026 |
Aussetzung weiterer Förderanhebungen für Februar |
0 |
|
Februar 2026 bis März 2026 |
Pause wegen saisonaler Nachfrageschwankung |
0 |
|
April 2026 bis August 2026 |
Wiederaufnahme der Erhöhungen; Austritt der VAE |
1,32 |
|
September 2026 |
Abschluss der Rücknahme der Kürzung um ehemals |
0,19 |
Quellen: OPEC; eigene Zusammenstellung
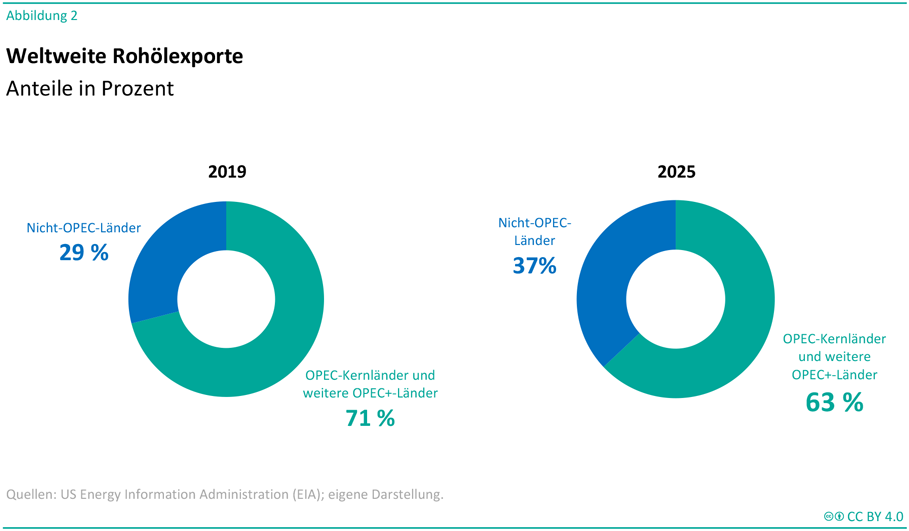
Die Phase von Kürzungen wurden von Produzenten außerhalb der OPEC+ genutzt, um ihr Gewicht bei Förderung und Exporten zu erhöhen. Vor allem die USA, Kanada, Brasilien und Guyana gewannen an Gewicht. Der Anteil der OPEC-Kernländer und der weiteren OPEC+-Produzenten an den weltweiten Rohölexporten sank von 71 Prozent im Jahr 2019 auf 63 Prozent im Jahr 2025 (Abbildung 2). Mit dem Austritt der VAE aus der OPEC ist der Anteil weiter gesunken. Damit verringert sich die Möglichkeit der OPEC, Einfluss auf den Ölmarkt zu nehmen. Hierfür ist neben dem Marktanteil auch die sogenannte Spare Capacity ein wichtiger Faktor. Darunter versteht man das ungenutzte Förderpotenzial bestehender Anlagen, durch das die Ölproduktion innerhalb von 30 Tagen gesteigert und für mindestens 90 Tage auf diesem höheren Niveau gehalten werden kann. Es erlaubt eine flexible Reaktion auf veränderte Konstellationen am Ölmarkt. Nach Saudi-Arabien verfügt die VAE über die zweithöchste Spare Capacity in Höhe von etwa 1,5 Millionen Barrel pro Tag. Mit dem Austritt der VAE geht der OPEC diese Kapazität verloren.
Unterschiedliche Interessen treiben die Förderländer auseinander
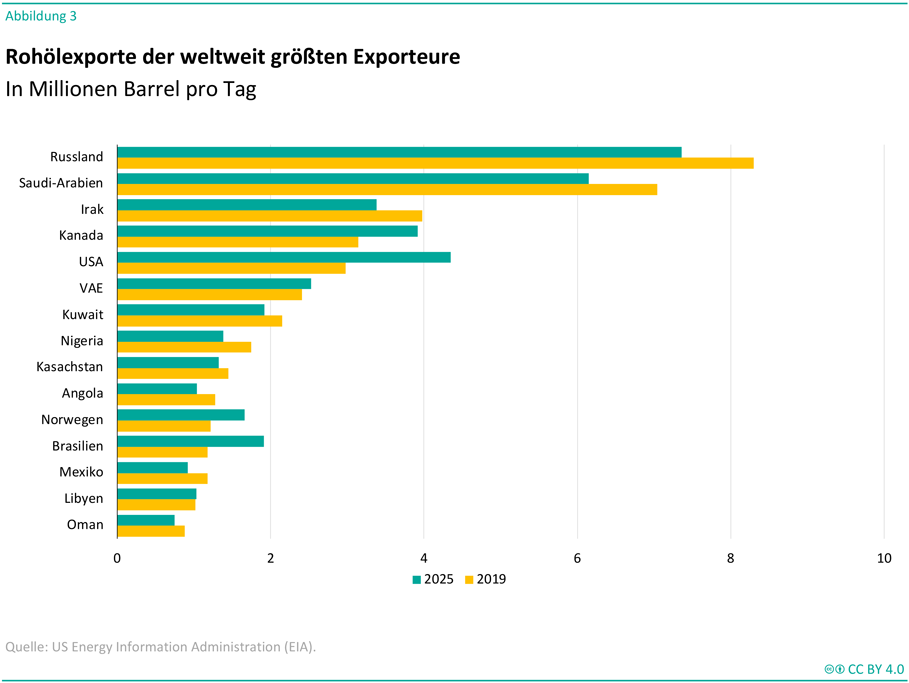
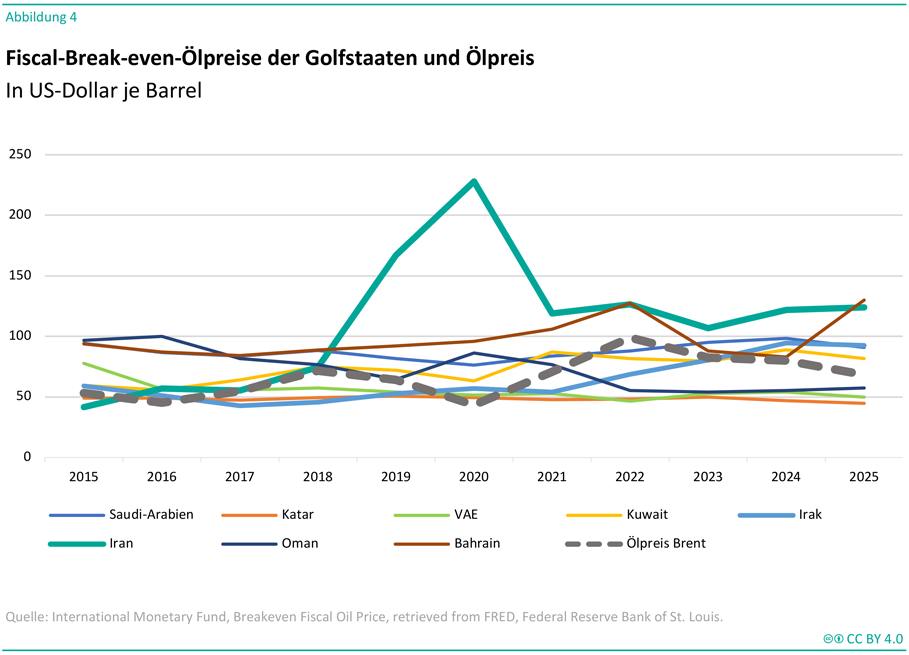
OPEC, OPEC+ und die Nicht-OPEC-Produzenten sind keine homogenen Blöcke. Saudi-Arabien und Russland dominieren die OPEC+ zwar als die beiden größten Exporteure (Abbildung 3), verfolgen aber kurzfristig unterschiedliche Interessen. Russland hat vereinbarte Fördermengen wiederholt überschritten und benötigt zusätzliche Erlöse zur Finanzierung seines Staatshaushalts, der durch Ausgaben zur Finanzierung des Krieges gegen die Ukraine stark belastet ist. Saudi-Arabien ist trotz geringer Förderkosten ebenfalls auf ein verglichen mit anderen Golfländern hohes Preisniveau angewiesen (Abbildung 4).
Die wirtschaftspolitischen Herausforderungen weiterer Golfstaaten unterscheiden sich. So verfügen die VAE über eine stärker diversifizierte Wirtschaft als andere Anrainerländer am Persischen Golf. Dies eröffnete der VAE alternative Einnahmequellen und senkte die Abhängigkeit des Staatshaushalts von Öleinnahmen. Eine Ausweitung von Exportmengen zu einem geringeren Preis ist daher für die VAE weniger budgetrelevant. Der Irak, der noch Mitglied der OPEC ist, plant ebenfalls, die Produktion zu erhöhen, und drängt innerhalb der OPEC auf höhere Fördermengen.
Unter den Nicht-OPEC-Ländern gibt es ebenfalls Staaten, deren Haushalt auf Öleinnahmen angewiesen ist, darunter Angola und Gyana. In Angola ist die Ölindustrie in einem Staatskonzern konzentriert. In den USA hingegen ist die Ölindustrie privatwirtschaftlich organisiert. Ihre Produktion reagiert vor allem auf Preise, Finanzierungskosten und die Rentabilität neuer Bohrungen.
Die Nicht-OPEC-Exporteure sind eine heterogene Gruppe mit einer Vielzahl von geografisch über den Globus verteilten Ländern. Unter ihnen ist die USA der bedeutendste Akteur. Als drittgrößte Ölexportnation bauen die USA unter der Regierung von Trump politisch keine verlässlichen Allianzen auf und zeigen keine Bestrebungen, Nicht-OPEC-Länder zu vereinen. Nicht-OPEC Länder vertiefen teilweise untereinander ihre bilateralen Beziehungen. So haben wichtige Exporteure wie Kanada (8,4 Prozent) und Norwegen (3,6 Prozent) im Frühjahr 2026 angekündigt, ihre Zusammenarbeit zu intensivieren, unter anderem im Bereich von Technologie, kritischen Rohstoffen und Sicherheit.Prime Minister of Canada (2026): Joint statement on Strategic Cooperation between Canada and the Kingdom of Norway. 14. März 2026 (online verfügbar).
Ringen um Marktanteile und Unsicherheit führen zu höherer Volatilität
Mit dem wachsenden Gewicht der Nicht-OPEC-Produzenten steigt die Konkurrenz. Ein neues, geschlossenes Gegengewicht zur OPEC+ entsteht daraus jedoch nicht. Die Nicht-OPEC Gruppe besteht neben den USA aus einer Vielzahl weiterer Anbieter mit unterschiedlichen Interessen.
Bereits vor der Blockade der Straße von Hormus hat ein Ringen um Marktanteile am Ölmarkt über eine Erhöhung von Förder- und Exportmengen eingesetzt. Das Austreten der VAE aus der OPEC und Andeutungen des Irak, die OPEC ebenfalls zu verlassen, offenbaren die Risse in der OPEC. Die VAE und der Irak kündigten zudem an, ihre Förderungen deutlich erhöhen zu wollen. Russland hat wiederholt in der OPEC+ vereinbarte Fördermengen überschritten. Die USA haben die Schieferölförderung ausgebaut und wollen ihren Marktanteil neben einer Vielzahl weiterer (Nicht-OPEC-)Anbieter weiter erhöhen.
Kurzfristig zeigt sich das Ringen um Marktanteile vor allem auf dem asiatischen Markt. Saudi-Arabien hat für August 2026 asiatischen Ölkunden unerwartet starke Preissenkungen von 1,50 US-Dollar pro Barrel unter den Oman/Dubai-Durchschnitt (als Referenzwert) angekündigt.BOE Report (2026): Saudi Arabia cuts August Arab Light Asia OSP, biggest drop in over two decades. 6. Juli 2026 (online verfügbar; abgerufen am 10. August 2026. Dies gilt auch für alle anderen Onlinequellen, sofern nicht anders vermerkt). Dies ist seit Jahrzehnten die höchste Preissenkung durch Saudi-Arabien. Das Land versucht mit dem Preisabschlag seine Marktposition auf dem asiatischen Markt gegenüber seinen Konkurrenten (darunter die VAE, Russland, der Irak und die USA) zu verteidigen, ohne die Mengenabsprachen im Rahmen der OPEC+ zu brechen. Noch ist unklar, ob diese Abschläge ausreichen, damit Saudi-Arabien seine asiatischen Kunden halten kann.[2] Florence Tan and Siyi Liu (2026): Saudi oil price cut unlikely to convince sated Asia buyers, traders say. Reuters vom 7. Juli 2026 (online verfügbar). Saudi-Arabien musste weitere Schulden aufnehmen und ist mit einem steigenden Haushaltsdefizit konfrontiert.[3] John Power (2026): Saudi Arabia posts $33.5bn budget deficit amid drop in oil sales. Aljazeera vom 6. Mai 2026 (online verfügbar); Edmund Bower (2026): Saudi PIF raises record $7bn in debt. Arabian Gulf Business Insight vom 8. Mai 2026 (online verfügbar).
Hinzu kommt, dass die Versicherungsprämien gestiegen sind und ebenfalls schwanken. Versicherer haben Kriegsdeckungen kurzfristig gekündigt oder mit extrem hohen Prämien faktisch unattraktiv gemacht. Selbst wenn Rohöl verfügbar wäre, kann sein Transport dadurch vorübergehend unwirtschaftlich sein. Für den Ölmarkt gravierender ist jedoch, dass diese Kosten volatiler geworden sind. Die starken Schwankungen der Kriegsrisikoprämien wurden mit einer Achterbahnfahrt verglichen.[4] Aarti Nagraj (2026): Shipping insurance surges again as attacks intensify over Strait of Hormuz. The National vom 17. Juli 2026 (online verfügbar).
Die kurzfristigen Verwerfungen überlagern die langfristig unterschiedlichen Produktionsbedingungen der Förderländer. Die Golfstaaten fördern zu niedrigen Kosten aus großen konventionellen Feldern und verfügen über hohe Reserven. Die US-Schieferölproduktion weist dagegen hohe natürliche Rückgangsraten auf und erfordert fortlaufende Investitionen in neue Bohrungen. Kanada hat höhere Erschließungskosten, aber langlebigere Ölsandprojekte. Russland nimmt bei Kosten, Rückgangsraten und Reserven eine mittlere Position ein. Dabei können Technologien die Reichweiten zwar verändern, aber die relativen Positionen der großen Ölproduzenten zueinander verschieben sich langfristig nur begrenzt.
Fazit: Förderländer weiten im Ringen um Marktanteile ihre Produktion aus
Die Blockade der Straße von Hormus hat zu einem Angebotsschock geführt. Dieser Konflikt verdeckt vorübergehend eine schwache weltweite Nachfrage und ein gestiegenes Rohölangebot der Nicht-OPEC-Produzenten. Die Länder der OPEC und OPEC+ haben Marktanteile verloren. Die Geschlossenheit der OPEC ist fragiler geworden.
Eine (weitere) Öffnung der Meerenge dürfte die akute Knappheit lindern und den Preisdruck grundsätzlich verringern. Allerdings ist kurzfristig keine rasche Entspannung zu erwarten, solange Minen nicht geräumt und eine sichere Durchfahrt nicht gewährleistet ist. Der Ölmarkt wird angesichts bestehender geopolitischer Risiken zudem weiterhin anfällig bleiben.
Für Europa liegt die verlässlichste Absicherung nicht in fossilen Abhängigkeiten, sondern in einer beschleunigten Verringerung des Ölverbrauchs. Der Konflikt hat gezeigt, dass selbst eine geografisch diversifizierte Importstruktur nicht vor globalen Preisschocks schützt. Deutschland bezieht nur einen kleinen Teil seines Rohöls direkt aus der Golfregion, ist aber über den Weltmarktpreis unmittelbar betroffen. Strategische Ölreserven bleiben für kurzfristige Ausfälle notwendig. Sie können größere Ausfälle jedoch nicht dauerhaft kompensieren und sollten international koordiniert eingesetzt werden.