CO2-Steuern rauf, Einkommensteuern runter: Wie die grüne Transformation trotz knapper öffentlicher Kassen gelingen kann
DIW Wochenbericht 34 / 2026, S. 510-515
get_appDownload (PDF 341 KB)
get_appGesamtausgabe/ Whole Issue (PDF 2.49 MB - barrierefrei / universal access)
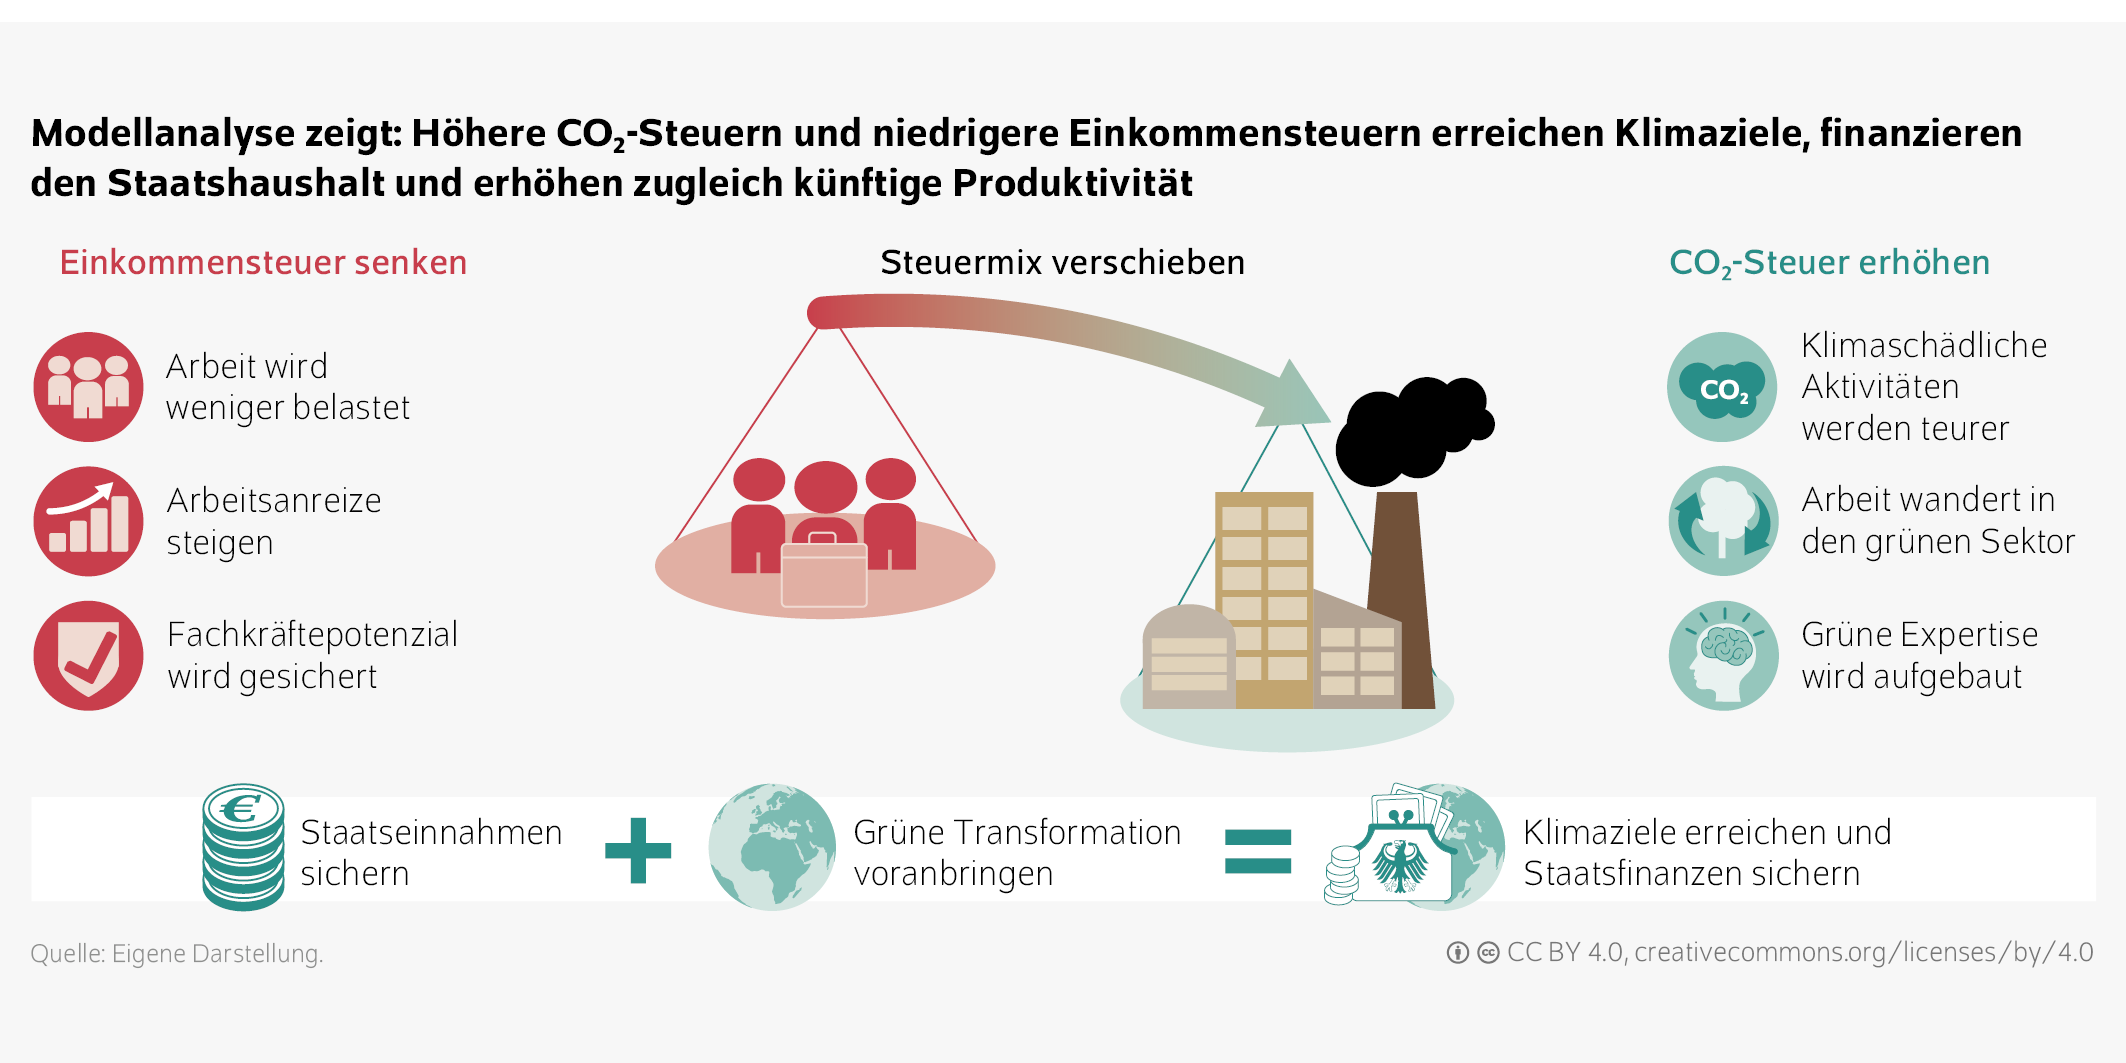
- Bericht untersucht modellbasiert auf Basis von US-Daten, wie sich Staaten finanzieren sollten, um eine klimaneutrale Wirtschaft zu erreichen
- Zentraler Aspekt des Modells ist Learning-by-Doing: Je mehr heute mit grünen Technologien gearbeitet wird, desto mehr Erfahrung entsteht und desto produktiver wird grüne Produktion
- Wechselspiel von CO2-Steuer und Einkommensteuern im Fokus: Optimaler fiskalischer Mix fördert das Arbeiten mit grünen Technologien heute, um langfristig produktiv zu bleiben
- Hoher CO2-Preis lenkt Arbeit in den grünen Sektor – Einkommensteuern sollten im Gegenzug gesenkt werden
- So ließen sich die Klimaziele erreichen, Staatseinnahmen erzielen und zugleich die Produktivität der Wirtschaft sichern
„Die CO₂-Bepreisung wird aktuell sowohl auf nationaler als auch auf EU-Ebene gebremst. Diese Studie präsentiert einen Mechanismus, der dafür spricht, eine andere Politik zu fahren, nämlich durch höhere CO₂-Preise die Produktivität von morgen zu sichern. Ein niedriger CO2-Preis ist nämlich nicht kostenlos, sondern verringert den Aufbau künftiger Produktivität.“ Sonja Dobkowitz
Abstractkeyboard_arrow_up
Weltweit stehen Staaten angesichts des Klimawandels vor einer doppelten Herausforderung: Die öffentlichen Mittel sind knapp, zugleich sollen Klimaziele umgesetzt werden. Sowohl Einkommen- als auch CO2-Steuern bescheren dem Staat Einnahmen, senken aber auch den Nettolohn und damit die Arbeitsbereitschaft. Doch gerade durch Arbeit entsteht die Expertise, die dazu beiträgt, eine klimaneutrale Wirtschaft künftig produktiv zu machen. Wie also sollten sich Staaten angesichts der Klimakrise finanzieren? Dieser Frage wird in diesem Bericht auf Basis eines dynamischen makroökonomischen Modells nachgegangen, das mit US-Daten kalibriert ist – die aufgezeigten Mechanismen besitzen dabei generelle Aussagekraft. Die CO2-Steuer schmälert die Steuerbasis stärker als die Einkommensteuer. Sie ist damit die schwächere Einnahmequelle und erschwert die Finanzierung des Staates – was eigentlich für einen niedrigen CO2-Preis spräche. Mit Blick auf die grüne Transformation hat sie aber einen entscheidenden Vorteil: Sie lenkt Arbeit in den grünen Sektor und fördert so die Produktivität von morgen. Anhand des Modells zeigt dieser Bericht, dass CO2-Steuern deshalb einen höheren Beitrag zur Staatsfinanzierung leisten sollten. Begleitend ist es ratsam, die Einnahmen aus der CO2-Steuer zu nutzen, um bestehende Einkommensteuern zu senken und so die Arbeitsentscheidungen der Haushalte nicht weiter zu verzerren.
Zehn Jahre nach dem Pariser Klimaabkommen wird die klimapolitische Debatte nicht mehr in der Intensität und mit der Dringlichkeit geführt wie damals. Die Ziele haben zwar weitgehend Bestand: Deutschland etwa will bis 2045 treibhausgasneutral sein.Vgl. Bundes-Klimaschutzgesetz (KSG), § 3 Nationale Klimaschutzziele (online verfügbar; abgerufen am 7. August 2026. Dies gilt auch für alle Onlinequellen dieses Berichts, sofern nicht anders vermerkt). Doch die Umsetzung bleibt lückenhaft. Der Expertenrat für Klimafragen erwartet, dass Deutschland seine Ziele für 2030 verfehlen wird.Vgl. Deutscher Bundestag (2026): Klimarat: Deutschland verfehlt Klimaziele bis 2030. Kurzmeldung vom 1. Juni (online verfügbar). Dennoch wird die Bepreisung von Kohlenstoffdioxid (CO2) gedämpft; der nationale CO2-Preis ist für das Jahr 2027 bereits eingefroren.Der Koalitionsausschuss von Union und SPD hat im Mai 2026 vereinbart, die CO2-Bepreisung im nationalen Brennstoffemissionshandel im kommenden Jahr stabil zu halten; der CO2-Preis soll auch 2027 – wie bereits 2026 – in einem Korridor von 55 bis 65 Euro liegen. Angeführt wird das Ziel, „Planungssicherheit für Bürgerinnen und Bürger sowie für Unternehmen“ trotz der „angespannten Lage auf den Energie- und Rohstoffmärkten“ zu schaffen. Vgl. Bundesministerium für Umwelt, Klimaschutz, Naturschutz und nukleare Sicherheit (2026): Referentenentwurf eines Dritten Gesetzes zur Änderung des Brennstoffemissionshandelsgesetzes (online verfügbar). Zugleich sind die öffentlichen Mittel knapp – steigende Staatsausgaben treffen auf wegbrechende Steuereinnahmen.Die Steuerschätzung vom 7. Mai 2026 hat die erwarteten Einnahmen gegenüber der Steuerschätzung vom Oktober 2025 für alle Jahre bis 2030 nach unten korrigiert. Vgl. Pressemitteilung des Bundesfinanzministeriums vom 7. Mai 2026: Ergebnisse der 170. Steuerschätzung (online verfügbar). Neue fiskalpolitische Herausforderungen verleiten dazu, die Klimaziele aus dem Blick zu verlieren.Der Bericht analysiert eine CO2-Steuer. In Deutschland ergibt sich der CO2-Preis aus dem Emissionshandel: Der Gesetzgeber reguliert die Menge der Emissionszertifikate, aus deren Handel ergibt sich dann ein Preis je Tonne CO2, den die Politik derzeit in einem Korridor hält, vgl. Bundesumweltministerium (2026), a.a.O. Im für diesen Wochenbericht verwendeten Modell setzt der Staat den Preis durch eine Steuer direkt, die Menge stellt sich dann am Markt ein. Beide Wege führen in dem Modellrahmen zum selben Ergebnis: Bei bekannten Vermeidungskosten sind Preis- und Mengeninstrument äquivalent, vgl. Martin L. Weitzman (1974): Prices vs. Quantities. The Review of Economic Studies, 41(4), 477–491 (online verfügbar). Wie also sieht eine kluge Fiskalpolitik in Zeiten klimapolitischer Herausforderungen aus?
Ein wichtiger Schlüssel für die Transformation der Wirtschaft liegt beim Faktor Arbeit. Wer heute mit grünen Technologien arbeitet, eignet sich Expertise und Kompetenzen an, die auch morgen noch produktiv sind.Die empirische Literatur zeigt, dass Learning-by-Doing eine Form der Produktivitätssteigerung ist, die beispielsweise neben Bildung und Forschung besteht. Panle Jia Barwick et al. (2025): Drive down the cost: Learning by doing and government policies in the global EV battery industry. NBER Working Paper Series, 33378 (online verfügbar) zeigen, dass Learning-by-Doing wesentlich zur Senkung der Kosten von Elektrofahrzeugen beiträgt. Douglas A. Irwin und Peter J. Klenow (1994): Learning-by-Doing Spillovers in the Semiconductor Industry. Journal of Political Economy, 102(6) (online verfügbar) sowie Björn Nykvist und Mans Nilsson (2015): Rapidly falling costs of battery packs for electric vehicles. Nature Climate Change, 5, 329–332 (online verfügbar) dokumentieren ähnliche Effekte, während Bryan Bollinger und Kennetz Gillingham (2023): Learning-by-Doing in Solar Photovoltaic Installations (online verfügbar) und Gregory F. Nemet (2006): Beyond the learning curve: factors influencing cost reductions in photovoltaics. Energy Policy, 34(17), 3218–3232 (online verfügbar) geringere Effekte berichten. Über dieses so genannte Learning-by-Doing beeinflusst der heutige Arbeitseinsatz die Produktivität einer klimaneutralen Wirtschaft. Entscheidend ist dabei zweierlei: wie viel gearbeitet wird und wo – mit fossilen oder mit grünen Technologien. Doch genau hier entsteht ein Zielkonflikt, der Klima- wie Fiskalpolitik betrifft: Sowohl die Einkommensteuer als auch die CO2-Steuer bringen dem Staat zwar Einnahmen, senken aber den realen Nettolohn und damit den Arbeitseinsatz der Haushalte – ausgerechnet dann, wenn die grüne Expertise von morgen entstehen soll.
Vor diesem Hintergrund untersucht dieser Bericht anhand eines dynamischen makroökonomischen Modells, wie eine gelungene Fiskalpolitik aussehen kann.Dieser Wochenbericht basiert auf Sonja Dobkowitz (2026): Meeting Climate Targets under Distortionary Fiscal Policy: Directed Technical Change and Learning-by-Doing. DIW Discussion Papers Nr. 2161 (online verfügbar). Die LiteraturDieser Gedanke geht zurück auf A. Lans Bovenberg und Ruud A. de Mooij (1994): Environmental Levies and Distortionary Taxation. The American Economic Review, 84(4), 1085–1089 (online verfügbar). Lint Barrage (2020): Optimal Dynamic Carbon Taxes in a Climate-Economy Model with Distortionary Fiscal Policy. The Review of Economic Studies, 87(1), 1–39 (online verfügbar) hat herausgefunden, dass in einer quantitativen Analyse ohne Produktivitätsgewinne durch Arbeit die Notwendigkeit, fiskalische Einnahmen zu erzielen, zu einer optimalen CO2-Besteuerung unterhalb der sozialen Kosten von CO2 führt. rät, den CO2-Preis bei knappen öffentlichen Kassen niedrig zu halten – jedenfalls unterhalb der sozialen Kosten von CO2,Die sozialen Kosten von CO2 geben an, welchen gesellschaftlichen Wert es hat, eine zusätzliche Tonne CO2 ausstoßen zu dürfen. Sie beziehen sich damit allein auf die Lockerung des Emissionsziels und berücksichtigen nicht den zusätzlichen gesellschaftlichen Nutzen durch grünes Lernen, der entstehen würde, wenn das strengere Emissionsziel bestehen bliebe. um die ohnehin steuerbelastete Wirtschaft nicht zusätzlich zu verzerren. Dieser Bericht kommt jedoch zum gegenteiligen Schluss: Der CO2-Preis sollte höher liegen: nicht in erster Linie, um die Emissionen stärker zu senken, sondern um Arbeit in den grünen Sektor zu lenken, wo die Expertise für eine klimaneutrale Zukunft entsteht.
Inhaltsverzeichnis
Arbeit als Motor der Produktivität von morgen
Der Kern des Zielkonflikts liegt in der besonderen Rolle der Arbeit. Arbeit stiftet einen Nutzen, der über den privaten Lohn hinausreicht: Der Produktivitätsgewinn durch Learning-by-Doing fällt erst in der Zukunft an und kommt der gesamten Volkswirtschaft zugute. Weil der einzelne Haushalt diesen künftigen, kollektiven Ertrag nicht in seine Entscheidung einbezieht, wird aus gesellschaftlicher Sicht zu wenig gearbeitet – ein klassischer externer Effekt. Die ideale politische Antwort wäre daher, Arbeit in der Höhe ihres von Arbeitnehmer*innen nicht beachteten Beitrags zu subventionieren. Auf diese Weise würde der gesellschaftliche Nutzen in privaten Arbeitsentscheidungen berücksichtigt werden.
Eine Herausforderung für die Fiskalpolitik: zwischen Arbeitsangebot und Steuereinnahmen
Doch genau das ist in der fiskalpolitischen Praxis unmöglich: Der Staat muss Einnahmen erzielen, um seine Ausgaben zu decken. Im Ergebnis wird Arbeit besteuert. Der fiskalische Zwang drängt die Politik also in die falsche Richtung: Er belastet etwas, das sie eigentlich fördern will.
Für die grüne Transformation kommt ein zweites Ziel hinzu: Nun geht es nicht mehr nur darum, dass insgesamt genug gearbeitet wird, sondern wo gearbeitet wird. In einer klimaneutralen Zukunft ist vorrangig grüne Produktivität relevant – und diese entsteht dadurch, dass im grünen Sektor gearbeitet wird. Erwünscht ist also gezielt mehr „grüne Arbeit“. Eine CO2-Steuer wirkt genau in diese Richtung: Sie verteuert fossile Energie, erhöht die Nachfrage nach grüner Produktion und verschiebt so Arbeit in den grünen Sektor. Die CO2-Steuer ist damit nicht nur ein Preis auf Emissionen, sondern ein Instrument, das den Aufbau grüner Expertise fördert.
Die CO2-Steuer ist jedoch fiskalpolitisch nicht neutral: Sie erzielt Staatseinnahmen und verändert zugleich die Arbeitsentscheidung der Haushalte. Ein Gedankenexperiment verdeutlicht das: Man stelle sich eine Wirtschaft ohne jede staatliche Intervention vor, in der ein CO2-Preis eingeführt wird. Auf einem wettbewerblich organisierten Markt ohne Marktmacht und andere Verzerrungen entspricht der Lohn dem zusätzlichen Ertrag, den eine weitere Arbeitsstunde erwirtschaftet – ihrem Grenzprodukt. Die Haushalte richten ihre Arbeit wiederum am Lohn aus und bieten ihre Arbeitsleistung dort an, wo dieser höher ist.Die Annahme an dieser Stelle ist, dass Arbeit sich frei zwischen Sektoren und Industrien bewegen kann. Zusammen mit einem abnehmenden Grenzprodukt – der zusätzliche Ertrag einer weiteren Arbeitskraft wird also mit steigender Zahl der Arbeitskräfte immer geringer – führt dies dazu, dass sich die Arbeit über die Wirtschaftssektoren so verteilt, dass ihr Grenzprodukt und damit der Lohn überall gleich ist.
Eine CO2-Steuer verteuert fossile Energien, verschiebt die Nachfrage in den grünen Sektor und zieht dort Arbeit an. Je mehr im grünen Sektor gearbeitet wird, desto geringer wird der zusätzliche Ertrag jeder weiteren Arbeitsstunde – der Lohn dort sinkt. Ohne die CO2-Steuer wäre das kein stabiler Zustand: Bei niedrigerem Lohn im grünen Sektor würde sich das Arbeitsangebot wieder in den fossilen Sektor zurückverlagern. Die CO2-Steuer hält diese – aus reiner Produktivitätssicht ungünstigere – Verteilung als neues Gleichgewicht aufrecht. Im Ergebnis liegt der Lohn gesamtwirtschaftlich betrachtet unter dem Niveau vor Einführung der Steuer.
Für sich genommen ist dieser Effekt sogar erwünscht: Der fossile Sektor war nur scheinbar produktiver, weil seine Umweltkosten nicht eingepreist waren. Der niedrigere Lohn spiegelt nun die tatsächliche gesamtgesellschaftliche Produktivität der Arbeit wider, bei der neben dem Output auch die Umwelt zählt. Wie Haushalte darauf reagieren, hängt von ihren Präferenzen ab. Empirische ResultateRaj Chetty et al. (2011): Are micro and macro labor supply elasticities consistent? A review of evidence on the intensive and extensive margins. American Economic Review, 101(3), 471–475 (online verfügbar). deuten darauf hin, dass der gesamtwirtschaftliche Arbeitseinsatz mit einem fallenden Lohn sinkt. Die geringere Arbeit ist dann keine Fehlentwicklung, sondern eine unverzerrte Reaktion auf die tatsächliche Produktivität. Zum Problem wird der niedrigere Lohn erst durch den Fiskalzwang: Er schmälert die Bemessungsgrundlage der Einkommensteuer und erschwert so die Staatsfinanzierung.
In der Theorie kann gezeigt werden, dass die Einkommensteuer zur reinen Staatsfinanzierung der CO2-Steuer überlegen ist. Beide Steuern senken den realen Nettolohn und damit den Arbeitseinsatz. Die Einkommensteuer belässt die verbleibende Arbeit aber in ihrer produktiven Verteilung, während die CO2-Steuer sie zusätzlich in eine weniger produktive Verteilung lenkt. Die CO2-Steuer verursacht damit einen doppelten Verlust: weniger Arbeit und geringere Produktivität je Arbeitsstunde. Als reines Finanzierungsinstrument ist sie deshalb weniger geeignet als die Einkommensteuer. Muss der Staat Steuereinnahmen sichern und zugleich die Umwelt schützen, spricht dieses klassische Argument für eine CO2-Steuer unterhalb der sozialen Kosten.Bovenberg und de Mooij (1994), a.a.O. zeigen, dass sich die Staatsfinanzierung nicht aufkommensneutral von der Einkommen- auf die CO2-Steuer verlagern lässt: Eine höhere CO2-Steuer, deren Einnahmen zur Senkung der Einkommensteuer genutzt werden, gleicht die Lohnerosion nicht aus, die sie selbst auslöst. Das liegt zum einen an der schmalen Bemessungsgrundlage der CO2-Steuer (sie erfasst allein die fossile Produktion, während die Einkommensteuer die breite Grundlage aller Arbeitseinkommen besteuert), zum anderen daran, dass die CO2-Steuer diese schmale Basis durch die Verteuerung fossiler Produktion zusätzlich selbst schrumpfen lässt. Das heißt aber nicht zwangsläufig, dass Emissionen höher ausfallen. Auch die Einkommensteuer senkt CO2-Emissionen, indem sie den Arbeitseinsatz schmälert, was wiederum die Gesamtproduktion und damit auch die Emissionen senkt.Gilbert E. Metcalf (2003): Environmental levies and distortionary taxation: Pigou, taxation and pollution. Journal of Public Economics, 87(2), 313–322 (online verfügbar) diskutiert Bedingungen, unter denen die Qualität der Umwelt mit dem Bedarf zur Staatsfinanzierung steigt.
Ob eine hohe oder eine niedrige CO2-Steuer angezeigt ist, hängt damit davon ab, was schwerer wiegt: der Lenkungsgewinn oder die fiskalischen Kosten eines geringeren Arbeitsangebots. Diese Abwägung lässt sich nur quantitativ treffen.
Ein Modell, das Klimaziel, Fiskalzwang und ein flexibles Arbeitsangebot zusammenbringt
Dafür wird ein dynamisches makroökonomisches Modell herangezogen, das Learning-by-Doing mit einem steuersensiblen Arbeitsangebot verbindet (Kasten). Produktivität wächst darin nicht über Bildung, Forschung oder Kapitalakkumulation, sondern durch Erfahrung: Wer heute im grünen Sektor produziert, senkt die Kosten künftiger grüner Produktion. Learning-by-Doing steigert also den Output, der mit der gleichen Menge an Produktionsmitteln produziert werden kann.
Ein dynamisches Modell zur grünen Transformation mit fiskalischer Komponentekeyboard_arrow_up
Das Modell verbindet drei Elemente, die für den grünen Wandel zentral sind: Erstens wird Energie in zwei Sektoren erzeugt, die sich in der Produktion gegenseitig zu einem bestimmten Anteil ersetzen können: einem fossilen, der CO2 ausstößt, und einem grünen, emissionsfreien Sektor. Energie wird dann mit Gütern aus dem „Nicht-Energie“-Sektor zu einem finalen Konsumgut verbunden. Zweitens baut Arbeit sektorspezifische Expertise auf – in der Literatur als Learning-by-Doing bezeichnet: Wer in einem Sektor arbeitet, lernt, dessen Technologie produktiver einzusetzen, und steigert so die künftige Produktivität in diesem Sektor. Drittens reagiert das Arbeitsangebot der Haushalte elastisch auf den Nettolohn – Steuern verändern also, wie viel gearbeitet wird.Dabei wird angenommen, dass Haushalte mit Blick darauf, ob sie im grünen oder fossilen Sektor arbeiten, indifferent sind. Allein die relative Produktivität zwischen den Sektoren und die Lenkungssteuern bestimmen, wo gearbeitet wird.
Die Haushalte in dem hier verwendeten Modell entscheiden über ihr Arbeitsangebot periodenweise anhand des jeweils aktuellen realen Nettolohns, sie sparen nicht und treffen keine intertemporalen Entscheidungen. Erwartungen über künftige Steuersätze – etwa darüber, dass die Steuern auf Arbeit im späteren Verlauf wieder steigen – beeinflussen das Arbeitsangebot daher nicht.
Vor diesem Hintergrund wählt ein wohlwollender Staat die Zeitpfade der Einkommensteuer und der CO2-Steuer, um die Wohlfahrt der Haushalte zu maximieren – allerdings unter zwei Restriktionen. Die erste ist das Klimaziel: eine feste Mengenobergrenze für Emissionen in jeder Periode. Was die Gesellschaft dafür zahlen würde, dieses Ziel um eine einzige Tonne zu lockern, wird hier als die sozialen Kosten von CO2 bezeichnet. Die zweite Restriktion ist fiskalischer Natur: Der Staat muss ein festes Ausgabenniveau finanzieren – ausschließlich über das Arbeitsangebot verzerrende Steuern, nämlich die Einkommensteuer und die CO2-Steuer. Im Gegensatz dazu haben pauschale Kopfsteuern den Vorteil, dass sie das Verhalten der Haushalte nicht beeinflussen. In der Praxis stehen solche Instrumente jedoch nicht zur Verfügung; gäbe es sie, verschwände der Zielkonflikt zwischen Arbeitsangebot und -lenkung.
Das Modell ist auf die US-Wirtschaft kalibriert, und zwar für den Zeitraum von 2015 bis 2019. Es wird angenommen, dass der Staat ab diesem Zeitpunkt durch Steuern in die Wirtschaft eingreift, um einen mit dem Zwei-Grad-Ziel kompatiblen CO2-Pfad basierend auf einer Empfehlung des WeltklimaratsVgl. IPCC (2023), a.a.O. zu erreichen. Dieser wird über einen Pro-Kopf-Schlüssel auf die USA übertragen.
Der Finanzierungsbedarf des Staates ist als Anteil der Wirtschaftsleistung an das beobachtete und erwartete US-Ausgabenniveau angelehnt.Vgl. die Website der Federal Reserve Bank of St. Louis (online verfügbar). Zentrale Verhaltensparameter – etwa die Reagibilität des Arbeitsangebots und die Ersetzbarkeit von grüner und fossiler Energie – sind auf in der Literatur übliche Werte gesetzt.
Die Besteuerung von Arbeit wirkt deshalb auf die Produktivität: Sie bestimmt über den Nettolohn das Arbeitsangebot und damit das Niveau der Produktion, während der Expertise entsteht. In diesem Rahmen wählt der Staat CO2- und Einkommensteuern, um die Wohlfahrt der Haushalte zu maximieren – unter der Emissions- und der Finanzierungsrestriktion.
Für die quantitative Analyse ist das Modell auf die USA kalibriert. Die konkreten Größenordnungen sind daher US-spezifisch; der Mechanismus dahinter ist es aber nicht. Dass Arbeit über Learning-by-Doing künftige Produktivität aufbaut, dass das Arbeitsangebot auf den Nettolohn reagiert und dass sich der Staat nur über verzerrende Steuern finanzieren kann, hängt nicht vom Industrieanteil oder der Wirtschaftsstruktur eines Landes ab. Deshalb lässt sich zwar nicht das genaue Zahlenergebnis, wohl aber seine Richtung auf andere Volkswirtschaften übertragen, die ihre CO2-Emissionen unter fiskalpolitischen Zwängen senken müssen.
Das Emissionsziel ist dabei nicht politisch gesetzt, sondern folgt einem mit dem Zwei-Grad-Ziel kompatiblen CO2-Pfad, der auf einer Empfehlung des Weltklimarats basiert.IPCC (2023): Climate Change 2022: Mitigation of Climate Change (online verfügbar). Das Ziel verlangt rund 71 Prozent weniger Netto-Emissionen bis 2030 (gegenüber 2019) und Netto-Null-Emissionen ab 2070. Die hier diskutierten Ergebnisse sind robust gegenüber einer alternativen Parameterwahl und strengeren Emissionszielen.
Lenkungswirkung der CO2-Steuer stärker nutzen …
Im Modell zeigt sich, dass die optimale CO2-Steuer dauerhaft über den sozialen Kosten von CO2 liegen sollte (Abbildung 1). Am größten ist der Abstand zu Beginn des Übergangs; im Zeitverlauf nähert sich die Steuer den sozialen Kosten an, bleibt aber stets darüber. Diese Dynamik legt nahe, dass gerade zu Beginn der grünen Transformation der Aufbau grüner Expertise wichtig ist, um langfristig davon zu profitieren.
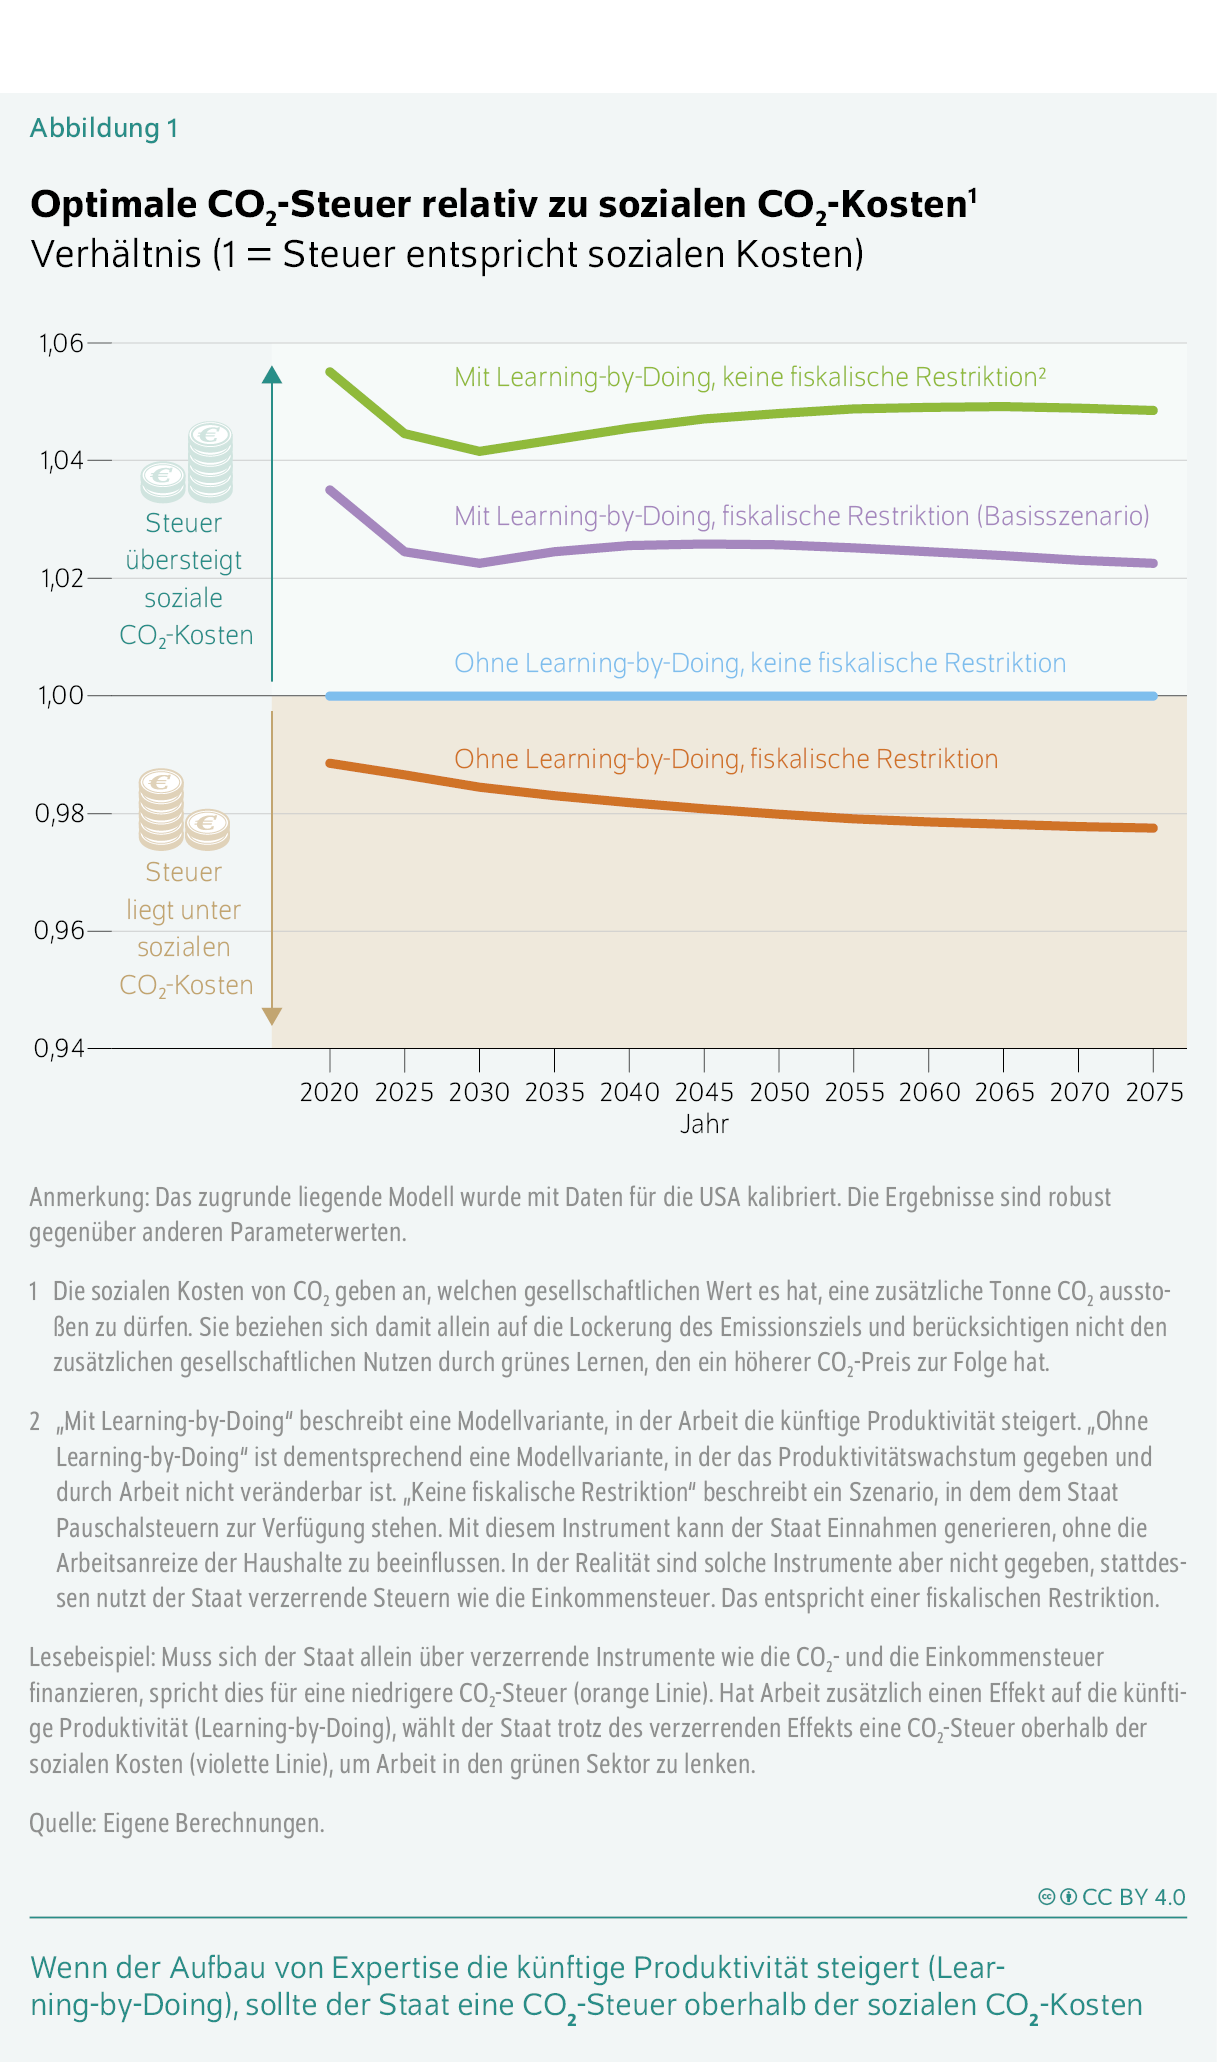
Um die verschiedenen Motive staatlicher Intervention voneinander zu trennen, hilft eine kontrafaktische Abwandlung des Modells: Die Produktivitätsentwicklung der Arbeit ist nun exogen vorgegeben. Sie stellt sich unabhängig davon ein, wo und wie viel gearbeitet wird. Der Staat muss sie also nicht mehr durch seine Politik herbeiführen. Nun kehrt sich das Ergebnis um: Die optimale CO2-Steuer fällt jetzt niedriger aus als die sozialen Kosten von CO2. Das veranschaulicht den zuvor beschriebenen Zielkonflikt: Fällt der dynamische Mehrwert grüner Arbeit weg, bleibt neben dem Klimaziel allein die fiskalische Komponente, und die spricht für eine CO2-Steuer unterhalb der sozialen Kosten.Dieses Ergebnis bedeutet jedoch nicht, dass das Emissionsziel verfehlt wird. Die niedrigere CO2-Steuer wird mit einer höheren Einkommensteuer kombiniert. Durch deren Effekt auf das Arbeitsangebot reduziert sich die wirtschaftliche Aktivität im Allgemeinen und somit sinken auch die Emissionen.
Der optimale CO2-Preis liegt also über den sozialen Kosten der Emissionen: Er lenkt zugleich Arbeit und Expertise in den grünen Sektor – ein Nutzen, den die sozialen Kosten von CO2 definitionsgemäß nicht erfassen.
… und Einkommensteuern senken
Zur optimalen Politik gehört ein zweiter Baustein: Die Einnahmen der hohen CO2-Steuer sollten genutzt werden, um bestehende Einkommensteuern zu senken (Abbildung 2). Das ist die bestmögliche Annäherung an die eigentlich ideale, aber fiskalisch nicht umsetzbare Subvention der Arbeit: Sie hebt den Nettolohn und federt damit genau die Belastung ab, die die CO2-Steuer erzeugt. Gegenüber einer pauschalen Rückverteilung der Einnahmen stützt dies das Arbeitsangebot: Mehr vom verdienten Lohn kommt bei den Haushalten an, Arbeit wird attraktiver – und mit dem höheren Arbeitseinsatz steigen die heutige Produktion und die Produktivität von morgen.
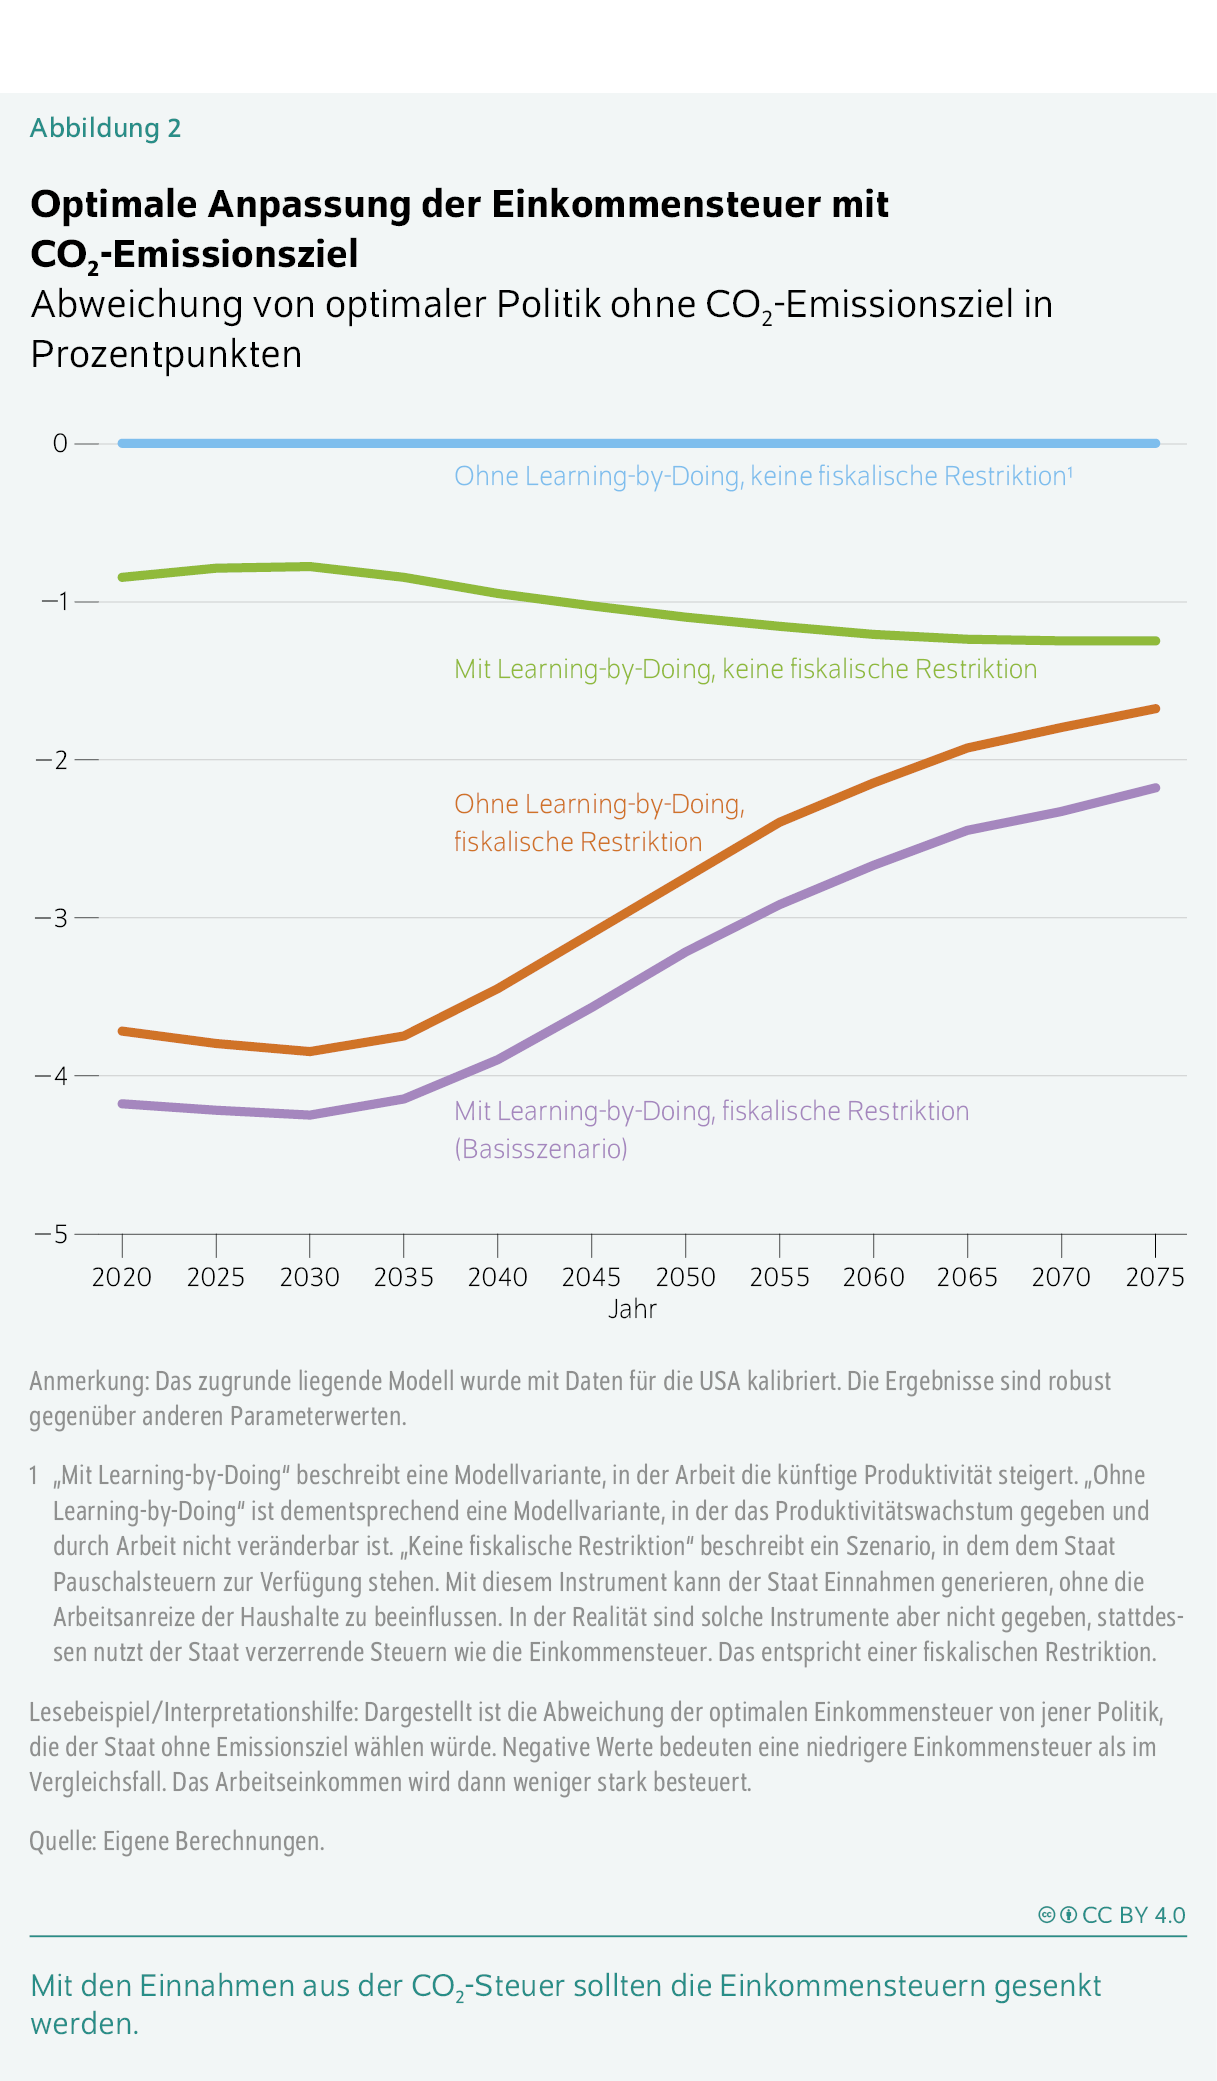
Die Senkung der Einkommensteuer durch CO2-Steuereinnahmen nimmt dabei über die Zeit ab. Die optimale Einkommensteuer bleibt aber fortlaufend unter ihrem Niveau ohne Emissionsziel. Dahinter stehen zwei Entwicklungen: Zum einen schrumpft mit fortschreitender Dekarbonisierung die fossile Steuerbasis, sodass das CO2-Steueraufkommen zurückgeht und weniger Spielraum bleibt, im Gegenzug die Einkommensteuer zu senken. Zum anderen ist der Aufschlag des CO2-Preises auf die sozialen Kosten zu Beginn am größten, weil Arbeit vor allem in der Aufbauphase in den grünen Sektor gelenkt werden muss; ist mehr grüne Expertise vorhanden, braucht es weniger Lenkung. Beide Entwicklungen wirken in dieselbe Richtung: die CO2-Steuereinnahmen nehmen im Zeitverlauf ab. An der grundsätzlichen Empfehlung ändert das nichts: Die CO2-Steuereinnahmen sollten zur Senkung der Einkommensteuer genutzt werden.
In dem kontrafaktischen Modellrahmen, in dem die Entwicklung der Arbeitsproduktivität gegeben ist, senkt der Staat die Einkommensteuer im Vergleich zu einer Welt ohne CO2-Emissionsziel weniger stark. Dieses Ergebnis ist konsistent mit der Überlegung, dass die CO2-Steuer in diesem Fall einen geringeren Teil zum Staatshaushalt beiträgt.
Fazit: Staatshaushalt mehr über CO2-Steuern finanzieren – und den Faktor Arbeit entlasten
Bei knappen öffentlichen Kassen und drängenden Klimazielen sollte sich der Staat stärker über die CO2-Steuer finanzieren – und ihren Satz über die sozialen Kosten von CO2 heben. Der Grund ist nicht, mehr Emissionen zu vermeiden, sondern den Einsatz des Faktors Arbeit zu lenken: Ein höherer CO2-Preis verschiebt den Arbeitseinsatz in den grünen Sektor, wo die Expertise für eine klimaneutrale Zukunft entsteht. Damit ergänzt der Bericht das klassische Argument, das bei knappen öffentlichen Kassen für einen niedrigeren CO2-Preis spricht, um ein zweites Motiv, das die gängige Empfehlung umkehren kann. CO2-Steuereinnahmen sollten dabei nicht für eine pauschale Rückverteilung an die Bevölkerung genutzt werden, sondern für eine Senkung der Einkommensteuer: Das hebt den Nettolohn und hält das Arbeitsangebot hoch.
Der Bericht analysiert die optimale Implementierung des US-spezifischen Emissionspfades, der mit dem Zwei-Grad- Ziel vereinbar ist. Dieselbe Logik ließe sich auf Deutschland anwenden; der Bevölkerungsanteil ergäbe dann ein anderes nationales Budget. Zum Vergleich: Deutschland strebt – bei einem anderem Basisjahr (1990) – an, die CO2-Emissionen bis 2030 um 65 Prozent zu reduzieren und bis 2045 eine treibhausgasneutrale Wirtschaft zu haben.Vgl. Bundes-Klimaschutzgesetz (KSG), § 3 Nationale Klimaschutzziele.
Der Bericht beantwortet die Frage, wie der Staat seine Einnahmen am besten erzielt, und nicht, wie er umverteilt. Weil ein höherer CO2-Preis einkommensschwächere Haushalte stärker belastet, bliebe eine gezielte soziale Entlastung nötig. Wie diese am besten ausgestaltet wird, ist eine eigene Frage, die das hier verwendete Modell nicht beantworten kann.Dieser Bericht beantwortet, wie der Staat seine Einnahmen am produktivsten erzielt – nicht, wie er umverteilt. Weil ein höherer CO2-Preis einkommensschwächere Haushalte mehr belastet (vgl. Stefan Bach et al. (2019): Für eine sozialverträgliche CO2-Bepreisung. DIW Politikberatung kompakt Nr. 138 (online verfügbar)), bleibt eine gezielte soziale Entlastung nötig; wie sie am besten ausgestaltet wird, ist eine eigene Frage, die dieses Modell nicht beantwortet. Ein pauschales Klimageld ist ein naheliegendes Instrument einer solchen Entlastung. Beide Fragen – die nach grüner Produktivität und einer gerechten Verteilung der Lasten – gehören zusammen. Sie in einem Rahmen zu vereinen, bleibt eine Aufgabe für künftige Forschung.
Das Modell bildet eine geschlossene Volkswirtschaft ab. Fragen und Aspekte des internationalen Wettbewerbs – wie die Abwanderung energieintensiver Produktion, ein CO2-Grenzausgleich (CBAM), Industriestrompreise oder die Förderung grünen Stahls – bleiben damit ausgeklammert. Sie sind für die Ausgestaltung der Klimapolitik wichtig, berühren den hier untersuchten Mechanismus aber nicht: Der Zielkonflikt zwischen Staatsfinanzierung, Arbeitseinsatz und -lenkung gilt unabhängig von außenwirtschaftlichen Verflechtungen.
Würde die Politikempfehlung dieses Berichts umgesetzt, profitierte davon die zukünftige Wettbewerbsfähigkeit des Produktionsstandorts Deutschland: Im grünen Sektor würde zukunftsweisende Expertise aufgebaut.
Mit Blick auf die Staatsfinanzierung zeigt dieser Bericht, dass Klima- und Fiskalpolitik in einem Spannungsverhältnis stehen und die CO2-Steuer eine unbequeme Einnahmequelle bleibt. Doch der Lenkungsgewinn bringt entscheidende Produktivitätsgewinne mit sich. Wer die Klimaziele erreichen und gleichzeitig produktiv bleiben will, sollte den CO2-Preis daher nicht scheuen, sondern nutzen.
Themen: Umweltmärkte, Steuern, Konjunktur, Klimapolitik, Energiewirtschaft
JEL-Classification: H21;H23;Q54;Q55
Keywords: Second-best climate policy, learning-by-doing, ramsey taxation, emissions target implementation
DOI:
https://doi.org/10.18723/diw_wb:2026-34-1
Die Publikation ist gemäß der Creative-Commons-Lizenz CC-BY-4.0 nachnutzbar: https://creativecommons.org/licenses/by/4.0/