Zinserhöhungen der EZB wirken in Euroländern mit restriktiver Fiskalpolitik härter
DIW Wochenbericht 41 / 2026, S. 623-630
Alexander Kriwoluzky, Frederik Kurcz
get_appDownload (PDF 331 KB)
get_appGesamtausgabe/ Whole Issue (PDF 2.92 MB - barrierefrei / universal access)
- Um Inflation durch Iran-Krieg im Euroraum einzudämmen, hat Europäische Zentralbank (EZB) Leitzinsen erhöht; weitere Schritte sind möglich
- Höhere Zinsen belasten Staatshaushalte der Euroländer: über steigende Zinsausgaben, sinkende Steuereinnahmen und höhere Transferausgaben infolge schwächerer Konjunktur
- Studie schätzt für jedes Euroland, wie sich Schuldenstand, Staatsausgaben und Wirtschaftsleistung nach Zinserhöhung je nach fiskalpolitischer Reaktion entwickeln
- Länder, die entstehende Haushaltslücke durch Ausgabenkürzungen auffangen, verlieren deutlich mehr Wirtschaftsleistung als Länder, die zusätzliche Schulden aufnehmen
- Fiskalpolitische Kehrtwende in Deutschland dürfte Bremswirkung von Zinserhöhungen abschwächen; EZB muss Fiskalpolitik der Mitgliedstaaten stärker in ihr Kalkül einbeziehen
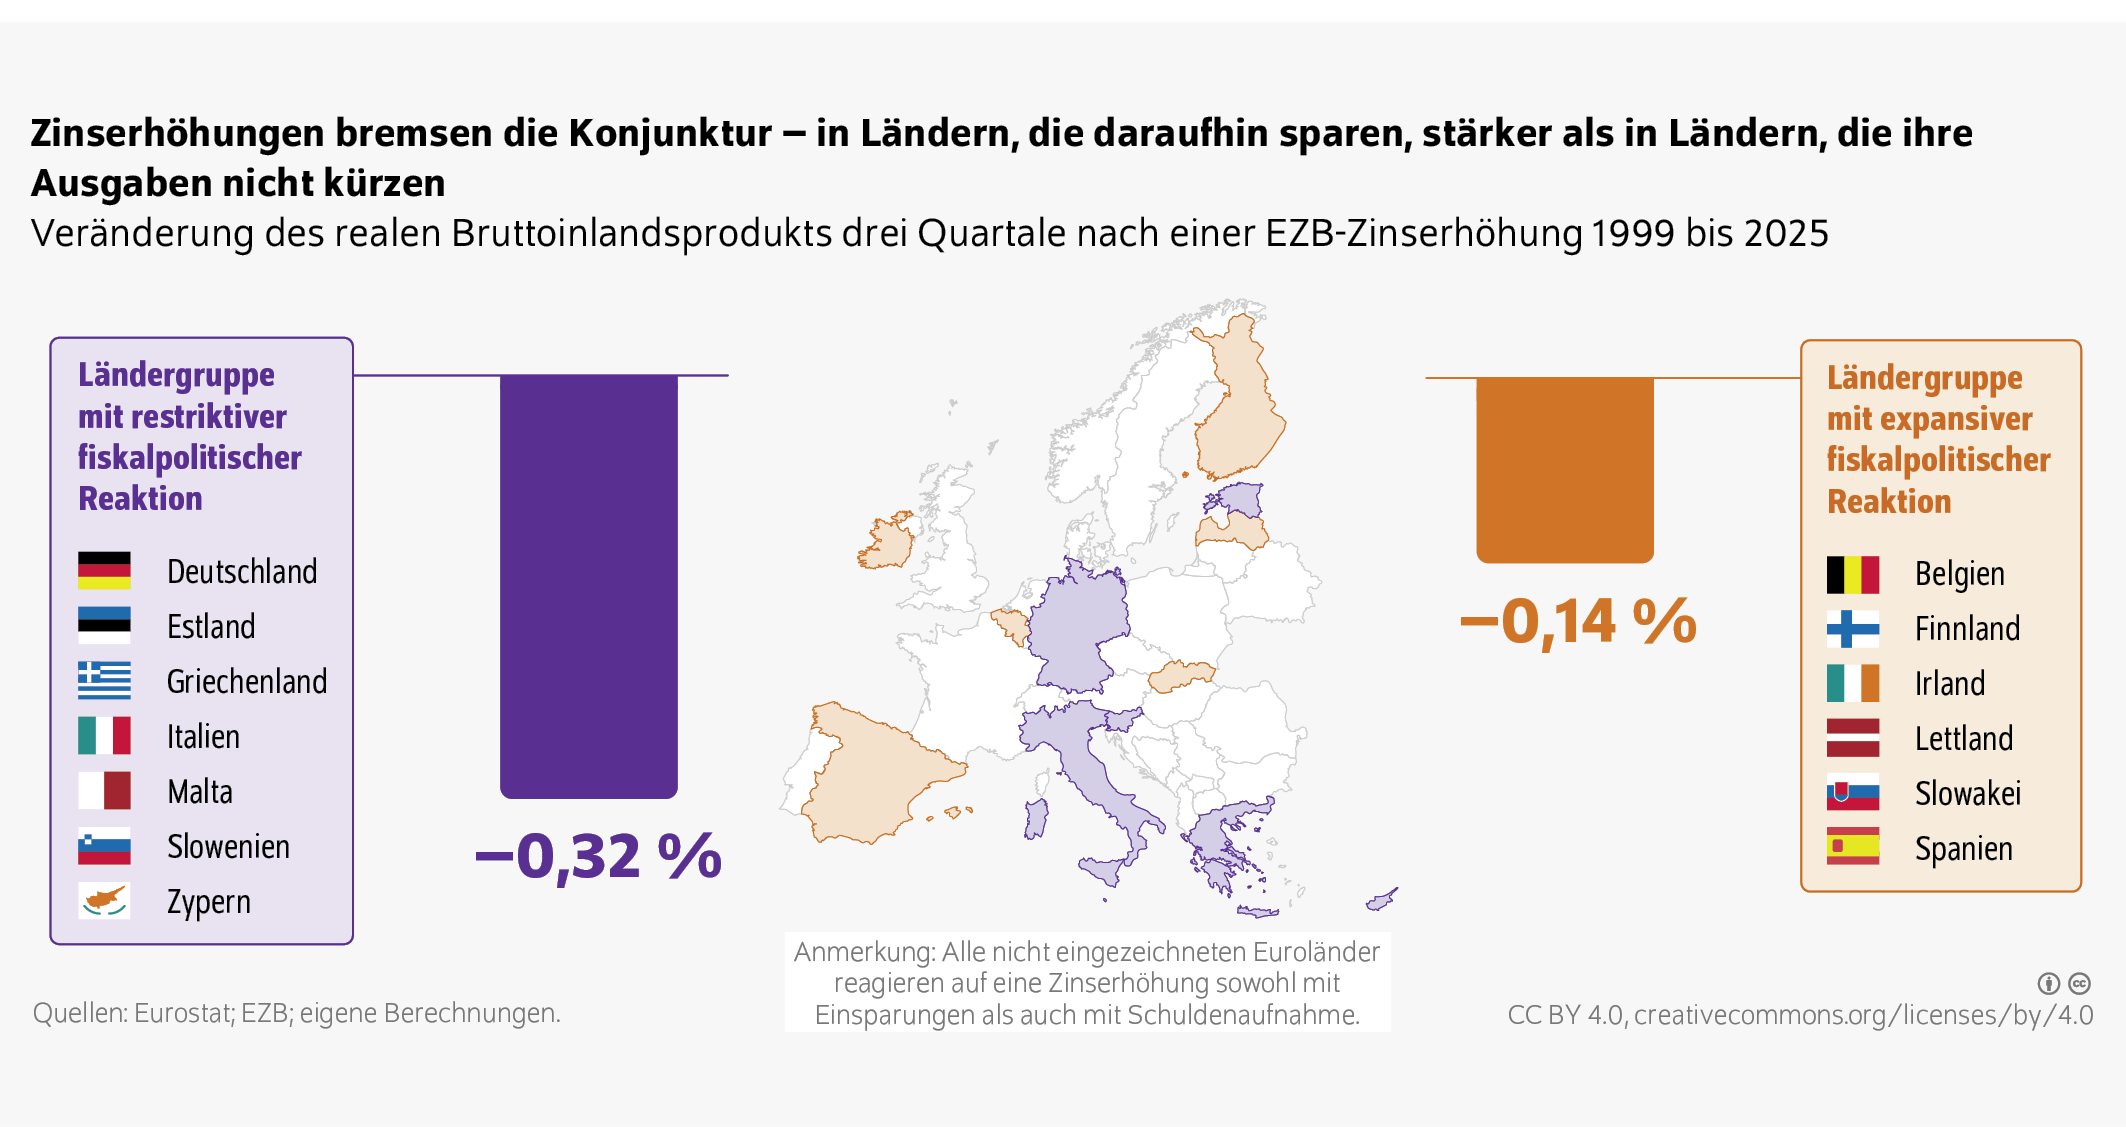
„Wie stark ein Zinsschritt der EZB die Wirtschaft bremst, entscheidet sich nicht nur in Frankfurt, sondern auch in den Finanzministerien der Mitgliedstaaten. Wer höhere Zinsen mit Ausgabenkürzungen beantwortet, verstärkt die Bremswirkung. Wer sie vorübergehend über Schulden finanziert, federt sie ab. Deutschland wechselt gerade von der einen in die andere Gruppe.“ Alexander Kriwoluzky
Abstractkeyboard_arrow_up
Der Iran-Krieg hat die Energiepreise und dadurch die Inflation im Euroraum erneut in die Höhe getrieben. Die Europäische Zentralbank (EZB) hat darauf mit bisher zwei Zinserhöhungsschritten reagiert, weitere könnten folgen. Dabei gerät leicht aus dem Blick, dass höhere Zinsen nicht nur Unternehmen und private Haushalte, sondern auch die Staatshaushalte belasten: Die Zinsausgaben steigen. Zudem drückt die schwächere Konjunktur die Steuereinnahmen und treibt die Transferausgaben. Dieser Wochenbericht untersucht mit Zeitreihenmodellen für jedes Euroland, wie Schuldenstand, Staatsausgaben, Wirtschaftsleistung und Inflation auf eine Zinserhöhung der EZB reagieren. Die Ergebnisse zeigen, dass sich diese je nach fiskalpolitischer Reaktion der Mitgliedstaaten sehr unterschiedlich entwickeln. Länder, die die Haushaltslücke durch Ausgabenkürzungen auffangen, darunter bis 2025 Deutschland, verlieren nach einer Zinserhöhung deutlich mehr Wirtschaftsleistung als Länder, die vorübergehend zusätzliche Schulden aufnehmen. Für die EZB folgt daraus, dass die Wirkung ihrer Zinspolitik von der Fiskalpolitik der Mitgliedstaaten abhängt. Mit der 2025 eingeleiteten fiskalpolitischen Kehrtwende in Deutschland dürfte sich die Zinswirkung im größten Euroland künftig abschwächen. Dementsprechend muss die EZB die Zinsen möglicherweise stärker anheben, um die Inflation ausreichend zu dämpfen.
Am 10. September 2026 hat der Rat der Europäischen Zentralbank (EZB) den Einlagenzins auf 2,5 Prozent angehoben. Es war bereits die zweite Zinserhöhung in diesem Jahr und die Antwort auf einen Inflationsschub, den der Iran-Krieg ausgelöst hat. Seit Ende Februar ist die Straße von Hormus umkämpft, der Preis für Brent-Öl stieg zeitweise wieder über 100 US-Dollar je Barrel, und die Energiepreise im Euroraum lagen im August um mehr als 14 Prozent über dem Vorjahresniveau. Die Gesamtinflation im Euroraum erreichte im August 3,2 Prozent, den höchsten Wert seit September 2023. Nach Einschätzung der EZB wird die Teuerung auch im Jahr 2027 deutlich über dem Ziel von zwei Prozent liegen.Europäische Zentralbank (2026): Geldpolitische Beschlüsse. Pressemitteilung vom 10. September 2026 (online verfügbar, abgerufen am 11. September 2026. Dies gilt für alle Onlinequellen in diesem Bericht); Eurostat (2026): Schnellschätzung der Inflation im Euroraum. August 2026 (online verfügbar).
Die Debatte darüber, ob die EZB die Zinsen dementsprechend weiter anheben sollte, dreht sich wie schon in der Energiepreiskrise der Jahre 2022 und 2023 um die Frage, wie stark höhere Zinsen die ohnehin schwache Konjunktur belasten: Kredite werden teurer, Unternehmen investieren weniger, private Haushalte verschieben größere Anschaffungen. Dass Zinserhöhungen der EZB zugleich die Energiepreise selbst dämpfen und die Inflation damit wirksamer bekämpfen, als die EZB lange annahm, hat das DIW Berlin in früheren Wochenberichten gezeigt.Gökhan Ider, Alexander Kriwoluzky und Frederik Kurcz (2022): EZB kann Kraftstoff- und Heizkosten mit Zinserhöhung senken, riskiert aber wirtschaftliche Erholung. DIW Wochenbericht Nr. 14, 219–225 (online verfügbar); Gökhan Ider et al. (2024): Geldpolitik in Zeiten der Energiepreiskrise: EZB hätte Inflation frühzeitiger eindämmen können. DIW Wochenbericht Nr. 42, 657–663 (online verfügbar).
Wichtige Akteure bleiben in dieser Debatte jedoch meist außen vor: die Finanzministerien der Euroländer. Eine Zinserhöhung trifft die Staatshaushalte gleich mehrfach: Die Staaten gehören zu den größten Schuldnern des Euroraums, und eine Zinserhöhung erhöht ihre Zinslast. Wie sich das im Haushalt niederschlägt, zeigt das Beispiel Deutschland. Die Zinsausgaben des Bundes sind zuletzt auf gut 30 Milliarden Euro im Haushalt 2026 stark gestiegen und sollen nach der Finanzplanung bis 2030 knapp 81 Milliarden Euro erreichen.Deutscher Bundestag (2025): Bundestag beschließt Ausgaben von 524,54 Milliarden Euro für 2026. Textarchiv vom 28. November 2025 (online verfügbar); Deutscher Bundestag (2026): Haushalt 2027: Zinsausgaben des Bundes steigen deutlich. Kurzmeldung (online verfügbar); Bundesministerium der Finanzen (2026): Finanzplan des Bundes 2026 bis 2030. Bundestagsdrucksache 21/7301. Das liegt zum einen daran, dass auslaufende Anleihen aus der Niedrigzinsphase durch höher verzinste Papiere ersetzt werden. Zum anderen dürfte der Schuldenberg mit der fiskalpolitischen Kehrtwende vom März 2025, die eine Reform der Schuldenbremse, das Sondervermögen für Infrastruktur und Klimaneutralität sowie die Ausnahme der Verteidigungsausgaben von der Schuldenregel umfasst, bis 2029 auf rund 2,7 Billionen Euro anwachsen.Bundesrechnungshof (2025): Analyse zur Lage der Bundesfinanzen für die Beratungen zum Bundeshaushalt 2026. Bericht nach § 88 Absatz 2 BHO zum Entwurf des Bundeshaushalts 2026 und zum Finanzplan bis 2029 (online verfügbar).
Doch Zinserhöhungen lassen nicht nur die Zinsausgaben steigen, sie belasten auch die Konjunktur. Höhere Zinsen dämpfen Investitionen und Konsum und damit die Wirtschaftsaktivität. Mit ihr sinken die Einnahmen aus Einkommen-, Unternehmen- und Umsatzsteuern, während die Ausgaben für Arbeitslosenversicherung und andere Transfers steigen. Diese automatischen StabilisatorenAutomatische Stabilisatoren sind Elemente des Steuer- und Transfersystems, die konjunkturelle Schwankungen der Produktion und des verfügbaren Einkommens dämpfen, ohne dass diskretionäre wirtschaftspolitische Maßnahmen erforderlich sind. Im Abschwung sinken die Steuereinnahmen und steigen die Transferzahlungen automatisch; im Aufschwung verhält es sich umgekehrt. reißen eine Lücke in den Haushalt, die – anders als die Zinslast – sofort und nicht erst mit fortschreitender Umschuldung entsteht. Beide Kanäle zusammen zwingen die Fiskalpolitik nach einer Zinserhöhung zu einer budgetären Reaktion.
Dass geldpolitische Entscheidungen auf diese Weise auf die Fiskalpolitik zurückwirken, wird häufig übersehen. Und noch seltener wird gefragt, was daraus für die Wirkung der Geldpolitik selbst folgt.In der Literatur wurde dieser Kanal jedoch zuletzt hervorgehoben, vgl. Greg Kaplan, Benjamin Moll und Giovanni L. Violante (2018): Monetary Policy According to HANK. American Economic Review 108(3), 697–743; Frederik Kurcz (2025): Quantifying the Fiscal Channel of Monetary Policy. DIW Discussion Paper 2109 (online verfügbar). Genau dieser Frage geht der vorliegende Wochenbericht nach: Wie reagieren die öffentlichen Haushalte der Euroländer auf eine Zinserhöhung der EZB, und wie verändert diese Reaktion die gesamtwirtschaftlichen Kosten der Zinserhöhung? Für eine Währungsunion, in der die Geldpolitik europäisch, die Fiskalpolitik aber national organisiert ist, ist das keine akademische Frage. Sie entscheidet darüber, ob ein und derselbe Zinsschritt der EZB in Rom, Tallinn oder Berlin anders wirkt als in Madrid oder Helsinki – und damit über die Stabilität der Währungsunion in Zeiten steigender Zinsen.
Inhaltsverzeichnis
Zinslasten sind im Euroraum hoch und sehr ungleich verteilt
Deutschland ist mit steigenden Zinsausgaben kein Sonderfall, sondern holt eher nach, was in anderen Euroländern längst Realität ist. Ende 2025 lag der Schuldenstand im Euroraum im Durchschnitt bei 88 Prozent der Wirtschaftsleistung, wobei die Spanne von 24 Prozent in Estland bis 146 Prozent in Griechenland reicht (Tabelle). Entsprechend unterschiedlich fiel die Zinslast aus: In Italien flossen im vergangenen Jahr 7,5 Prozent aller Staatsausgaben in den Schuldendienst, in Griechenland 6,5 Prozent und in Spanien 5,3 Prozent; im Euroraum insgesamt waren es 3,8 Prozent. Jede Zinserhöhung der EZB verteuert die Refinanzierung dieser Schulden – nicht sofort, da nur der jeweils fällig werdende Teil neu am Markt platziert werden muss, sie ist aber über mehrere Jahre hinweg spürbar. Hinzu kommt in allen Ländern der konjunkturelle Kanal: Die von der Zinserhöhung ausgelöste Abschwächung der Wirtschaftsaktivität lässt die Staatseinnahmen sinken und die Transferausgaben steigen.
Tabelle: Staatsverschuldung, Zinslast und Reaktion der Euroländer auf EZB-Zinserhöhung
Schuldenstand in Prozent des Bruttoinlandsprodukts und Zinsausgaben in Prozent der Staatsausgaben 2025
| Land | Schuldenstand | Zinsausgaben | Geschätzte fiskalische Reaktion |
|---|---|---|---|
| Deutschland | 64 | 2,2 | ausgabenkürzend |
| Estland | 24 | 1,1 | ausgabenkürzend |
| Griechenland | 146 | 6,5 | ausgabenkürzend |
| Italien | 137 | 7,5 | ausgabenkürzend |
| Malta | 46 | 3,3 | ausgabenkürzend |
| Slowenien | 66 | 2,6 | ausgabenkürzend |
| Zypern | 55 | 2,8 | ausgabenkürzend |
| Belgien | 108 | 4,1 | expansiv |
| Finnland | 89 | 2,8 | expansiv |
| Irland | 35 | 2,2 | expansiv |
| Lettland | 47 | 2,3 | expansiv |
| Slowakei | 61 | 3,2 | expansiv |
| Spanien | 100 | 5,3 | expansiv |
| Frankreich | 115 | 3,9 | gemischt |
| Kroatien | 56 | 2,8 | gemischt |
| Litauen | 40 | 2,1 | gemischt |
| Luxemburg | 27 | 0,7 | gemischt |
| Niederlande | 45 | 1,6 | gemischt |
| Österreich | 81 | 2,9 | gemischt |
| Portugal | 90 | 4,6 | gemischt |
| Euroraum | 88 | 3,8 | – |
Anmerkungen: Schuldenstand nach Maastricht-Definition in Prozent des realen Bruttoinlandsprodukts. Die Zuordnung der Ländergruppen ergibt sich aus der geschätzten Reaktion von Schuldenstand und Staatsausgaben auf eine unerwartete Zinserhöhung der EZB. Bulgarien ist erst seit 2026 Mitglied des Euroraums und wird nicht betrachtet.
Quellen: Eurostat; eigene Berechnungen.
Wie die Regierungen auf diese Mehrbelastung reagieren, ist keineswegs vorgezeichnet. Sie können die höheren Zinsausgaben und die konjunkturbedingten Einnahmeausfälle an anderer Stelle einsparen, um Defizit und Schuldenstand nicht steigen zu lassen. Die Zinserhöhung wirkt dann wie eine Haushaltskürzung. Sie können die Haushaltslücke aber auch vorübergehend über zusätzliche Kredite finanzieren und so die übrigen Staatsausgaben stabil halten. Welche dieser Optionen gewählt wird, hängt maßgeblich von nationalen Fiskalregeln, von der Haltung der jeweiligen Regierung und vom Druck der Finanzmärkte ab. Und sie entscheidet mit darüber, wie stark eine Zinserhöhung die Wirtschaft des jeweiligen Landes bremst.
Nach einer Zinserhöhung sparen einige Euroländer, andere verschulden sich
Der vorliegende Wochenbericht geht der Frage nach, wie die Euroländer auf die Zinserhöhungen fiskalpolitisch reagieren und welche unterschiedlichen realwirtschaftlichen Auswirkungen dies hat. Dazu wird für jedes Euroland anhand der Daten von Eurostat, EZB und Macrobond Financial im Zeitraum 1999 bis 2025 empirisch geschätzt, wie sich Schuldenstand und Staatsausgaben entwickeln, wenn die EZB die Zinsen anhebt (Kasten).Betrachtet wird eine Zinserhöhung, die die Rendite einjähriger Staatsanleihen um 0,25 Prozentpunkte nach Ankündigung erhöht. Die Länder werden anschließend nicht anhand institutioneller Merkmale wie Fiskalregeln oder Schuldenquoten gruppiert, sondern anhand dieser geschätzten Reaktion (Tabelle).Die Analyse schätzt die durchschnittliche fiskalische Reaktion je Land über den gesamten Stichprobenzeitraum 1999 bis 2025. Eine Änderung der fiskalischen Reaktion innerhalb dieses Zeitraums wird nicht gesondert betrachtet. So lassen sich die gesamtwirtschaftlichen Kosten einer Zinserhöhung über die Veränderung des realen Bruttoinlandsprodukts (BIP), Investitionen und Konsum ablesen und für Länder mit unterschiedlichem fiskalpolitischem Verhalten direkt vergleichen.
Modell, Identifikation des geldpolitischen Schocks und Gruppierung der Länderkeyboard_arrow_up
Für jedes Euroland wird ein bayesianisches vektorautoregressives Zeitreihenmodell (BVAR) geschätzt, das die dynamischen Wechselwirkungen zwischen dem realen Bruttoinlandsprodukt (BIP), dem BIP-Deflator als Maß für die Inflation, den realen Staatsausgaben, dem realen Schuldenstand des Staates, Finanzmarktvariablen sowie der Rendite einjähriger Bundesanleihen als Indikator des geldpolitischen Kurses abbildet. Geschätzt wird mit Quartalsdaten von Eurostat und Macrobond für den Zeitraum 1999 bis 2025; die extremen Ausschläge der Pandemiequartale werden mit einem eigens dafür entwickelten Verfahren abgefangen.Danilo Cascaldi-Garcia (2022): Pandemic Priors. Board of Governors of the Federal Reserve System. International Finance Discussion Papers Nr. 1352. Die bayesianische Schätzung liefert für jedes Land eine vollständige Verteilung der Impulsantworten auch mit Schätzunsicherheiten.
Der geldpolitische Schock wird wie in früheren DIW-Analysen zur Energiepreiskrise über die Veränderung der Zinserwartungen an den Finanzmärkten (Overnight Index Swaps) in einem engen Zeitfenster um die Ankündigungen des EZB-Rats identifiziert.Mark Gertler und Peter Karadi (2015): Monetary Policy Surprises, Credit Costs, and Economic Activity. American Economic Journal: Macroeconomics 7(1), 44–76; Carlo Altavilla et al. (2019): Measuring euro area monetary policy. Journal of Monetary Economics 108, 162–179. Diese unerwarteten Veränderungen werden zu Quartalswerten aggregiert und als Instrument im Modell verwendet; Veränderungen, die eher neue Informationen der EZB über die Konjunktur als eine Änderung ihres Kurses widerspiegeln, werden herausgerechnet.Marek Jaroci´nski und Peter Karadi (2020): Deconstructing Monetary Policy Surprises – The Role of Information Shocks. American Economic Journal: Macroeconomics 12(2), 1–43. Für alle Länder wird derselbe Schock betrachtet: eine unerwartete Zinserhöhung, die die Rendite einjähriger Bundesanleihen kurz nach Ankündigung um 25 Basispunkte steigen lässt. Dies stellt sicher, dass die Unterschiede in den Impulsantworten allein auf unterschiedliche Reaktionen der jeweiligen Volkswirtschaft und ihrer Finanzpolitik zurückgehen.Lutz Kilian und Helmut Lütkepohl (2017): Structural Vector Autoregressive Analysis. Cambridge University Press.
Die Gruppierung der Länder erfolgt nicht vorab, sondern ergibt sich aus den Schätzergebnissen. Länder, in denen der Schuldenstand in den ersten vier Jahren (16 Quartalen) nach dem Schock nicht steigt und die Staatsausgaben zurückgehen, folgen faktisch einer Regel des ausgeglichenen Haushalts („balanced budget rule“): Sie finanzieren die Haushaltsbelastung durch Kürzungen an anderer Stelle. Länder, in denen der Schuldenstand steigt, während die Staatsausgaben stabil bleiben oder zunehmen, reagieren expansiv und finanzieren sie über zusätzliche Kredite. Länder ohne eindeutiges Muster bilden eine dritte, gemischte Gruppe. Für jede Gruppe werden die geschätzten Verteilungen der Impulsantworten der zugehörigen Länder zusammengeführt („gepoolt“); die dargestellten Gruppenreaktionen beschreiben damit die typische Reaktion eines Landes der jeweiligen Gruppe unter Berücksichtigung der Schätzunsicherheit in jedem einzelnen Land.Benjamin Born et al. (2026): Anchored in troubled waters: Monetary Unions and Uncertainty. CEPR Discussion Paper 15579.
Die Schätzungen bestätigen zunächst, dass eine Zinserhöhung der EZB die öffentlichen Haushalte in allen Euroländern im Durchschnitt belastet: Die Zinsausgaben des Staates steigen tendenziell, zugleich geht die Wirtschaftsleistung zurück, was die Steuereinnahmen schmälert und die Transferausgaben erhöht. Wie die Regierungen auf diese Belastung reagieren, unterscheidet sich jedoch erheblich: Eine erste Gruppe von Ländern hält den Schuldenstand nach der Zinserhöhung konstant, während die Staatsausgaben zurückgehen (Abbildung 1). Zu dieser Gruppe gehören Deutschland, Estland, Griechenland,Griechenland gehört zu den Ländern, deren fiskalpolitische Ausrichtung sich im Betrachtungszeitraum maßgeblich geändert hat. Hier wird aber nur die durchschnittliche Reaktion über den Gesamtzeitraum gemessen. Italien, Malta, Slowenien und Zypern. Diese Gruppe reagiert auf die Zinserhöhung im Zeitraum 1999 bis 2025 eher mit einer konservativen Fiskalpolitik und versucht, den belasteten Haushalt auszugleichen. Steigen die Zinsausgaben und sinken die Steuereinnahmen, werden andere Ausgaben gekürzt oder geplante Mehrausgaben unterlassen. Die Fiskalpolitik wirkt in diesen Ländern nach einer Zinserhöhung restriktiv – und verstärkt damit den dämpfenden Impuls der Geldpolitik. Die Staatsausgaben liegen in dieser Gruppe in den ersten vier Quartalen rund 0,3 Prozent unter dem Niveau, das sie ohne die Zinserhöhung erreicht hätten.
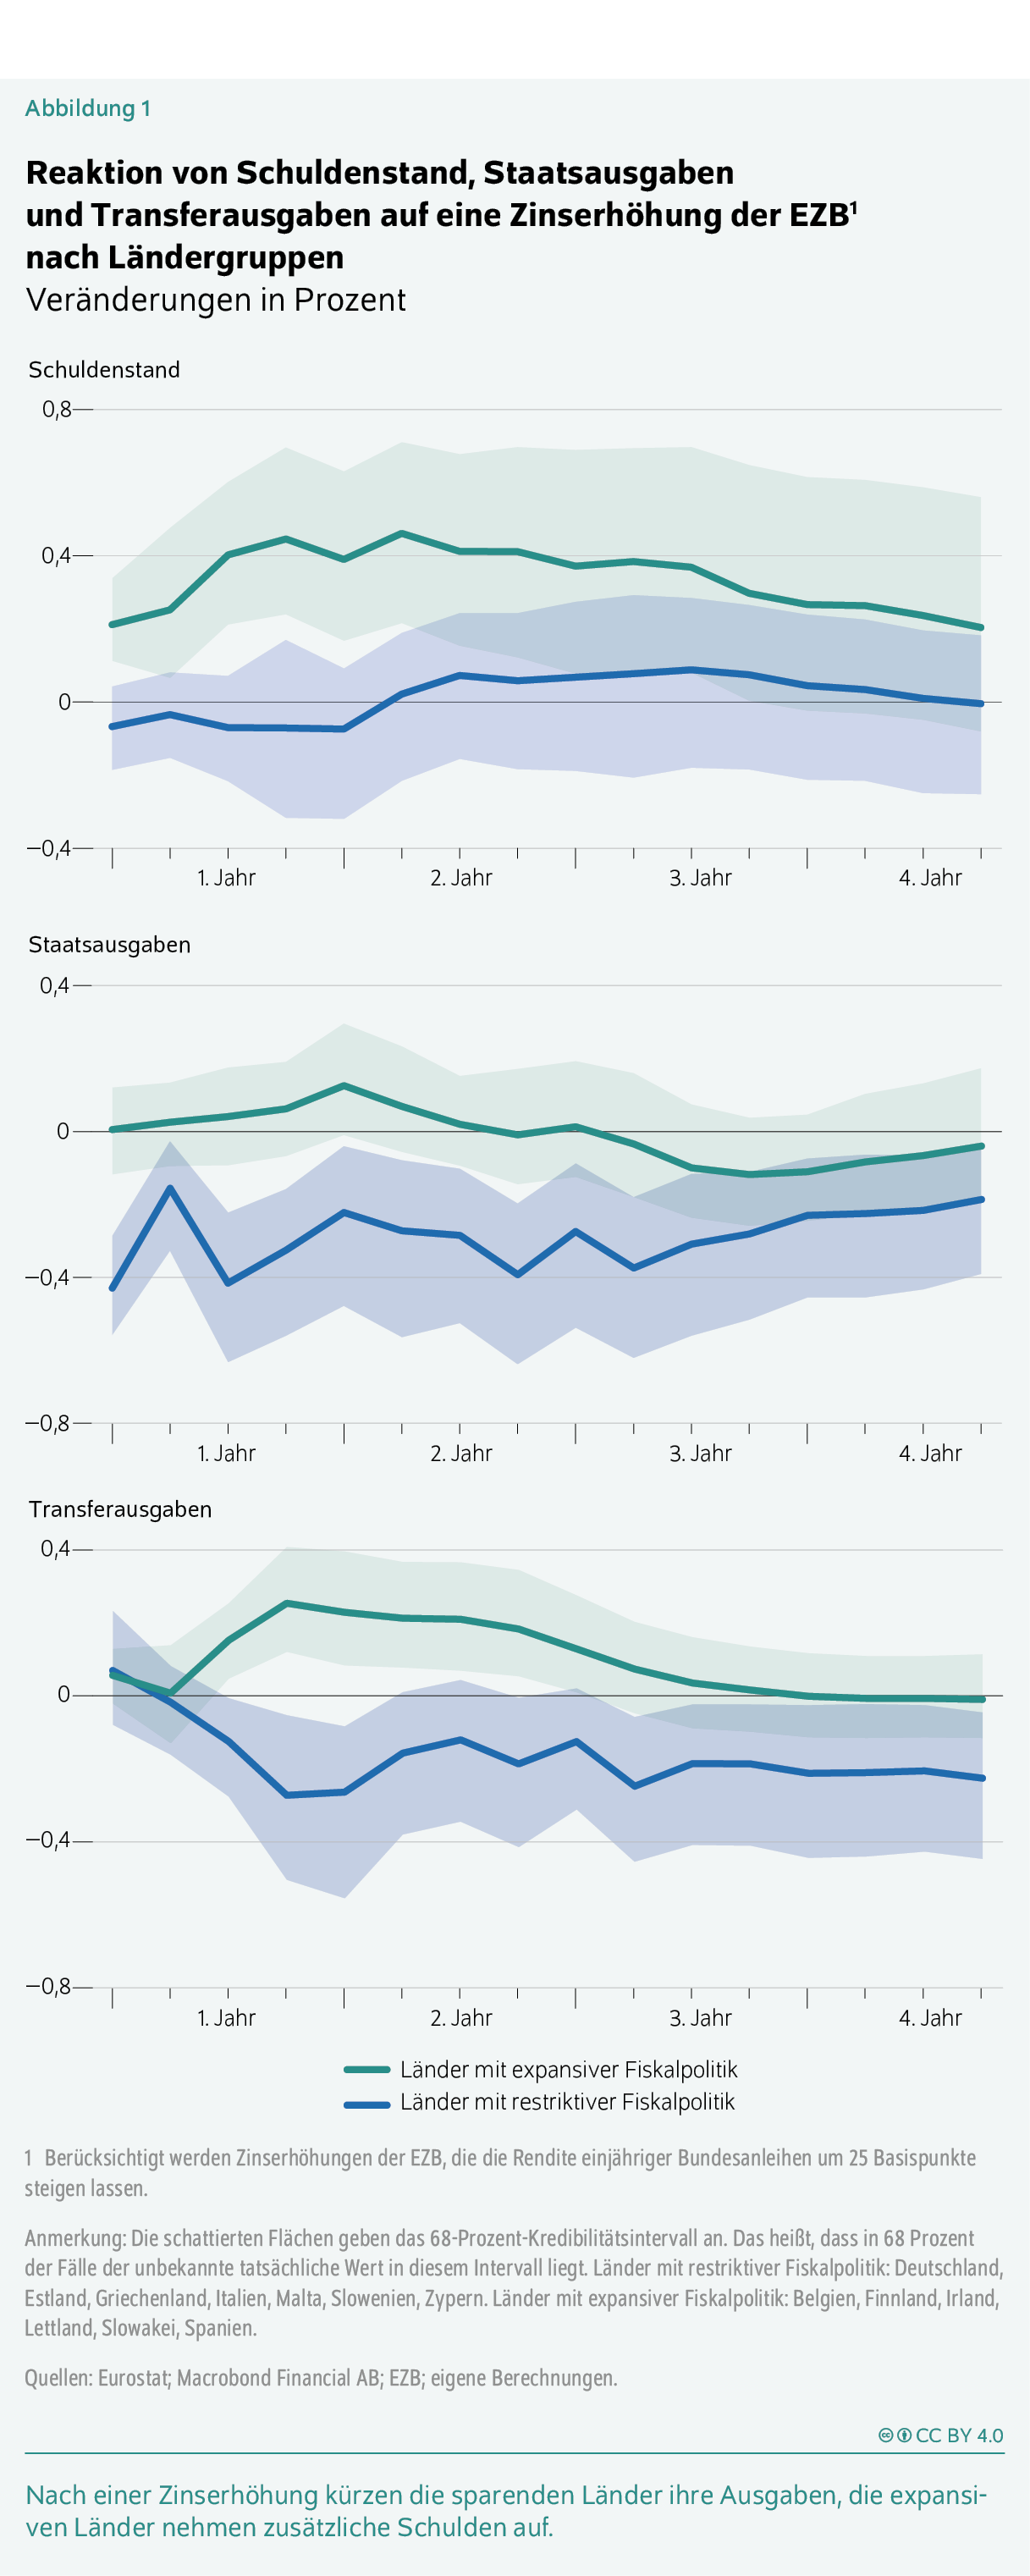
Eine zweite Gruppe reagiert expansiv. In Belgien, Finnland, Irland, Lettland, der Slowakei und Spanien steigt der Schuldenstand nach einer Zinserhöhung um bis zu 0,5 Prozent, während die Staatsausgaben weitgehend stabil bleiben. Diese Länder lassen die höheren Zinskosten und die konjunkturbedingten Einnahmeausfälle kurzfristig in höhere Defizite laufen. Die öffentliche Nachfrage bleibt dadurch erhalten, der Staat wirkt als Stabilisator. Die übrigen Euroländer – Frankreich, Kroatien, Litauen, Luxemburg, die Niederlande, Österreich und Portugal – liegen zwischen diesen beiden Mustern: Sie nehmen nach einer Zinserhöhung teilweise zusätzliche Schulden auf, kürzen zugleich aber auch Ausgaben.
Bemerkenswert ist, dass sich die Zuordnung nicht aus der Höhe der Verschuldung ergibt. In der Gruppe der sparenden Länder finden sich mit Griechenland und Italien die beiden am höchsten verschuldeten Euroländer, aber auch Estland mit der niedrigsten Schuldenquote. Umgekehrt reagieren mit Belgien und Spanien zwei hoch verschuldete Länder expansiv, aber auch Irland und Lettland mit vergleichsweise niedrigen Schuldenständen. Die fiskalische Reaktion auf höhere Zinsen ist also eine Frage des politischen und institutionellen Verhaltens, nicht allein der wirtschaftlichen Ausgangslage. Für Griechenland und Italien dürfte der Druck der Finanzmärkte und der europäischen Fiskalregeln eine Rolle spielen, für Deutschland und Estland die strikten nationalen Schuldenregeln.
Wer spart, verliert mehr Wirtschaftsleistung
Das zentrale Ergebnis der Analyse zeigt sich, wenn man die Reaktion der Wirtschaftsleistung in beiden Gruppen vergleicht (Abbildung 2). Eine Zinserhöhung der EZB senkt das BIP in allen Euroländern – das entspricht den gängigen makroökonomischen Theorien. Der Rückgang fällt in den sparenden Ländern jedoch deutlich stärker aus und hält länger an: Das BIP liegt dort nach drei Quartalen um 0,32 Prozent unter dem Niveau von vor der Zinserhöhung, in den expansiven Ländern sinkt es dagegen nur um 0,14 Prozent.
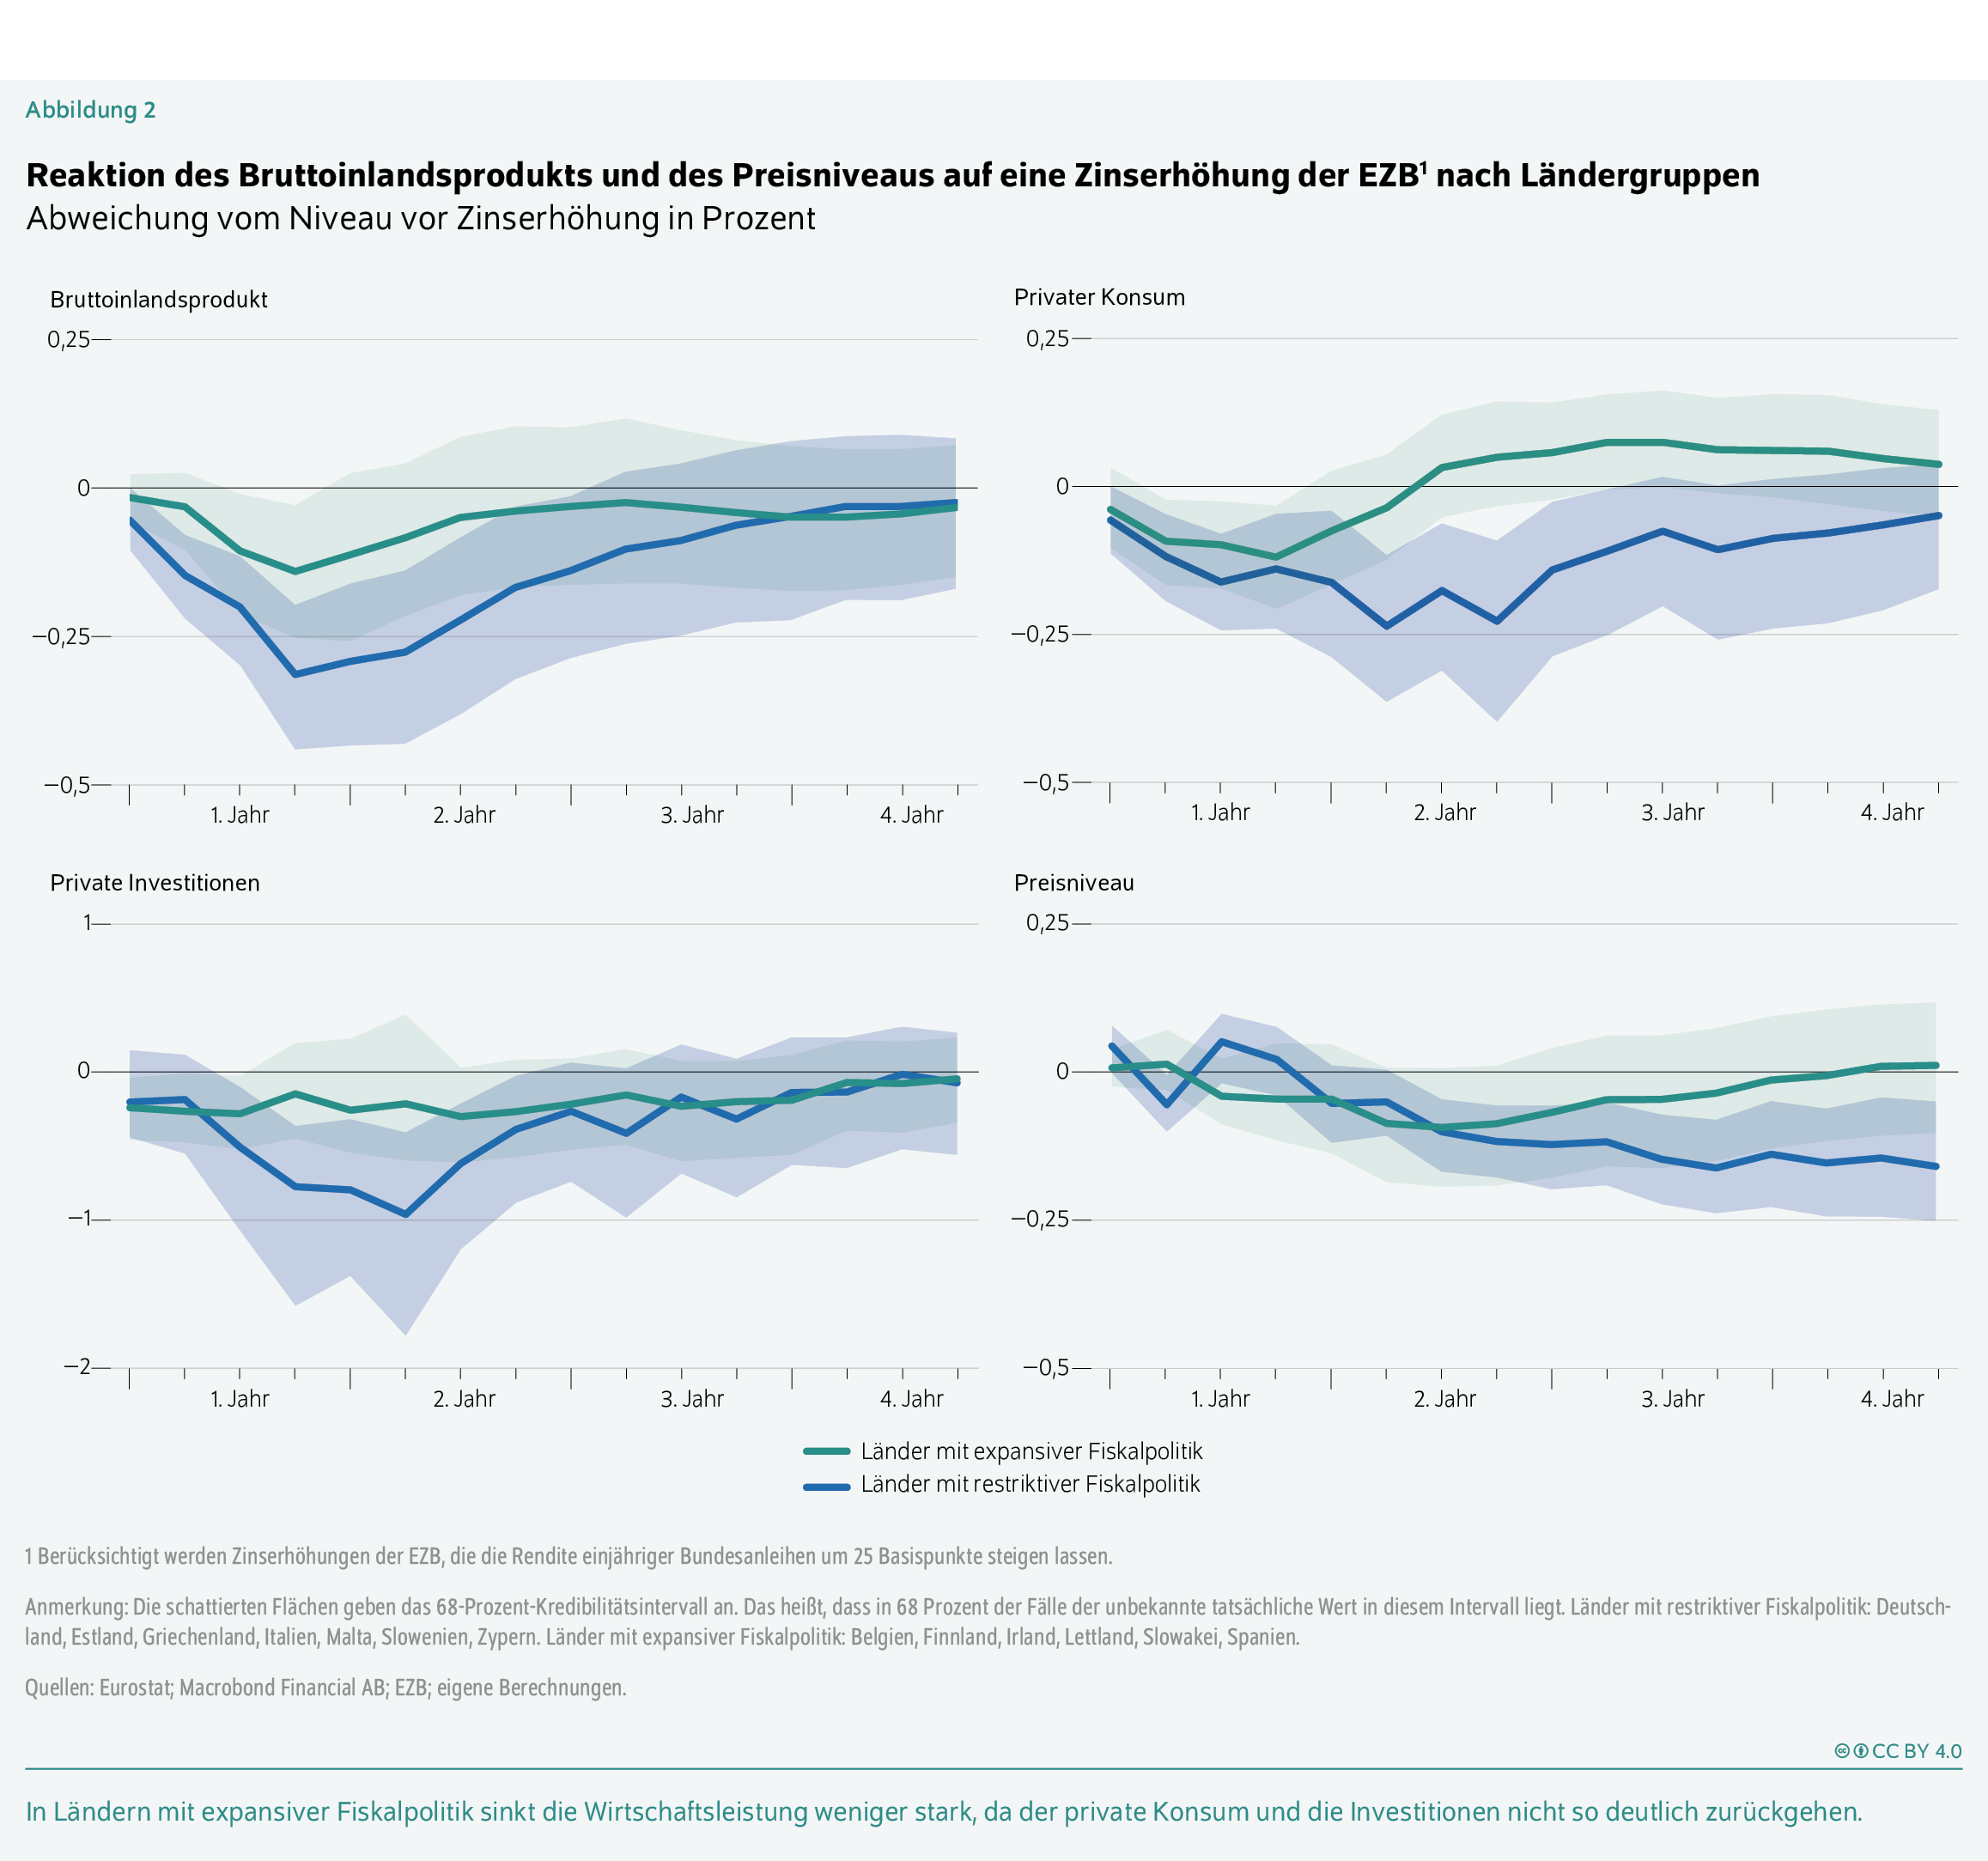
Der Mechanismus hinter diesem Ergebnis ist ökonomisch naheliegend. Eine Zinserhöhung verteuert Kredite, dämpft Investitionen und Konsum und verschlechtert die Finanzierungsbedingungen von Unternehmen und privaten Haushalten. Kürzt der Staat gleichzeitig seine Ausgaben, um die gestiegene Zinslast und die wegbrechenden Steuereinnahmen aufzufangen, kommt ein zweiter restriktiver Impuls hinzu: Geld- und Fiskalpolitik bremsen dann in dieselbe Richtung.
In den expansiv reagierenden Ländern fehlt dieser zweite Impuls. Um die Haushaltslücke zu verkleinern, wird nicht sofort an anderer Stelle eingespart. Die automatischen Stabilisatoren können wirken, die staatliche Nachfrage bleibt stabil und federt den Rückgang der privaten Nachfrage teilweise ab. Der Preis dafür ist ein vorübergehend höherer Schuldenstand, der allerdings – so zeigen die Schätzungen – nach vier Jahren nicht mehr signifikant über dem Ausgangsniveau liegt (Abbildung 1). Ähnlich wie beim BIP geht auch das Preisniveau in den expansiv reagierenden Ländern über den Betrachtungszeitraum weniger stark zurück. Damit konterkariert eine expansive fiskalpolitische Reaktion also das Ziel der EZB-Zinserhöhung, nämlich die Eindämmung der Inflation (Abbildung 2). Vor allem zum Ende des zweiten Jahres nach der Zinserhöhung entwickelt sich die Inflation unterschiedlich.
Die Unterschiede zwischen den Gruppen bei Wirtschaftsleistung und Inflation entstehen allein dadurch, dass die nationale Finanzpolitik auf denselben geldpolitischen Impuls unterschiedlich reagiert. Damit hängt die Transmission der Geldpolitik im Euroraum nicht nur von der Struktur der Finanzmärkte, dem Anteil variabel verzinster Kredite oder der Ausgestaltung der Arbeitsmärkte ab, die in der Literatur üblicherweise als Ursachen unterschiedlicher Zinswirkungen genannt werden, sondern in erheblichem Maße auch vom Verhalten der Finanzpolitik.
Deutschlands Kehrtwende verändert die Wirkung der EZB-Zinsen
Für Deutschland sind diese Ergebnisse aktuell relevant. Im Schätzzeitraum 1999 bis 2025 gehörte die Bundesrepublik noch zu den Ländern, die auf höhere Zinsen mit Ausgabenzurückhaltung reagierten – ein Befund, der zur Schuldenbremse, zur „schwarzen Null“ der Jahre 2014 bis 2019 und zur langen Tradition haushaltspolitischer Konsolidierung passt. Eine Zinserhöhung der EZB schlug in Deutschland deshalb vergleichsweise stark auf die Realwirtschaft durch: Der geldpolitische Impuls wurde durch eine restriktive fiskalische Reaktion verstärkt.
Mit der Kehrtwende des Jahres 2025 dürfte sich dieser Zusammenhang ändern. Im März 2025 beschloss der Bundestag eine Grundgesetzänderung zur Reform der Schuldenbremse und machte damit den Weg für ein Sondervermögen für Infrastruktur und Klimaneutralität sowie durch die Ausnahme von der Schuldenregel auch für höhere Verteidigungsausgaben frei. Der Bund dürfte die steigende Zinslast und konjunkturbedingte Haushaltslücken künftig nicht mehr an anderer Stelle einsparen, sondern – wie in der Finanzplanung bis 2030 angelegt – über zusätzliche Kredite finanzieren und zugleich Investitionen und Verteidigungsausgaben kreditfinanziert ausweiten. Damit rückt Deutschland von der Gruppe der sparenden Länder in die Mitte oder sogar in die Gruppe der expansiv reagierenden Länder. Eine Zinserhöhung der EZB wird dann weniger stark auf das deutsche BIP durchschlagen, weil der fiskalische Verstärker entfällt.
Das ist nicht nur eine Angelegenheit, die die Wirtschaft in Deutschland beeinflusst. Deutschland erwirtschaftet rund ein Viertel der Wirtschaftsleistung des Euroraums. Ändert sich die deutsche Reaktion auf Zinserhöhungen, ändert sich auch die durchschnittliche Wirkung der EZB-Geldpolitik im gesamten Währungsraum. Ein Zinsschritt, der unter den fiskalpolitischen Bedingungen der vergangenen zwei Jahrzehnte eine bestimmte konjunkturelle Dämpfung – und damit einen bestimmten Rückgang der Inflation – erzeugt hätte, wird künftig schwächer wirken. Für die EZB bedeutet das in der aktuellen Lage: Um die durch den Iran-Krieg ausgelöste Inflation auf dasselbe Maß zu bremsen, könnte sie stärkere oder länger anhaltende Zinserhöhungen benötigen als in der Vergangenheit.Der Krieg mit dem Iran begann am 28. Februar 2026. Zur geldpolitischen Einordnung vgl. Europäische Zentralbank (2026), a.a.O.
Zugleich zeigen die Ergebnisse die Kehrseite: Die Länder, die unter dem Druck der reformierten europäischen Fiskalregeln oder der Finanzmärkte gezwungen sind, höhere Zinsausgaben und konjunkturbedingte Einnahmeausfälle durch Kürzungen zu kompensieren, tragen die höchsten realwirtschaftlichen Kosten der gemeinsamen Geldpolitik. Trifft eine Zinserhöhung einige Mitgliedstaaten deutlich härter als andere, wachsen die konjunkturellen Unterschiede innerhalb der Währungsunion – und mit ihnen die politischen Kosten der gemeinsamen Geldpolitik. Schon frühere DIW-Analysen haben gezeigt, dass die Stabilität des Euro nicht selbstverständlich ist, sondern davon abhängt, wie Kosten und Nutzen der gemeinsamen Währung zwischen den Ländern verteilt sind.Christian Bayer et al. (2023): Trotz Krisen: Die Stabilität des Euro liegt in der Mittelschicht begründet. DIW Wochenbericht Nr. 29, 401–406 (online verfügbar).
Fazit: Die EZB muss die Fiskalpolitik der Mitgliedstaaten in ihr Kalkül einbeziehen
Zinserhöhungen der EZB sind nicht nur ein Instrument zur Bekämpfung der Inflation. Sie verteuern auch die Refinanzierung der Staaten, schmälern über die schwächere Konjunktur deren Steuereinnahmen und erhöhen die Transferausgaben. Damit lösen sie fiskalpolitische Anpassungen aus, die sich zwischen den Euroländern stark unterscheiden. Länder, die auf höhere Zinsen mit Ausgabenkürzungen reagieren – darunter Deutschland in der Vergangenheit, Italien und Griechenland –, verstärken den restriktiven Effekt der Geldpolitik und verlieren deutlich mehr Wirtschaftsleistung. Gleichzeitig dämpft die Geldpolitik in diesen Ländern aber auch die Inflation stärker. Länder, die die Haushaltslücke vorübergehend über zusätzliche Schulden finanzieren – darunter Spanien, Belgien und Irland –, dämpfen den Rückgang der Wirtschaftsleistung, aber dafür die Inflation weniger. Derselbe Zinsschritt hat damit in verschiedenen Euroländern unterschiedlich starke realwirtschaftliche Folgen. Diese Unterschiede gehen nicht auf die Höhe der Schuldenstände zurück, sondern auf das Verhalten der nationalen Fiskalpolitik.
Für die EZB ergeben sich daraus zwei Konsequenzen. Erstens hängt die Wirkung ihrer Geldpolitik nicht allein von Banken, Finanzmärkten, Unternehmen und Haushalten ab, sondern auch von den Finanzministerien der Mitgliedstaaten. Die fiskalpolitische Kehrtwende in Deutschland wird die Transmission der Geldpolitik im größten Euroland verändern: Die Bremswirkung der Zinserhöhungen auf die Wirtschaftsleistung wird dort schwächer ausfallen als in der Vergangenheit. Gleichzeitig werden die Zinserhöhungen aber auch die Inflation nicht mehr so effektiv bremsen. In der aktuellen Inflationswelle kann das bedeuten, dass die EZB die Zinsen stärker anheben muss, als sie es auf Basis ihrer Erfahrungen aus den Jahren 2022 und 2023 erwarten würde.
Zweitens verteilen sich die Kosten der Inflationsbekämpfung ungleich über die Währungsunion, solange die Fiskalpolitik national bleibt. Eine engere Koordination von Geld- und Fiskalpolitik im Euroraum – bis hin zu einer Fiskalunion mit gemeinsamen sicheren AnleihenDas DIW Berlin hat dies bereits in einer früheren Analyse empfohlen, vgl. Stephanie Ettmeier, Alexander Kriwoluzky und Fabian Seyrich (2021): Europa auf dem Weg zur Fiskalunion: Investitionen stärken statt Entschuldung vorantreiben. DIW aktuell Nr. 73 (online verfügbar). – würde diese Abwägung erleichtern. Bis dahin gilt: Wer die Wirkung der EZB-Zinsen verstehen will, muss auch darauf schauen, wie die Mitgliedstaaten ihre Haushalte führen.
Themen: Öffentliche Finanzen, Konjunktur, Geldpolitik, Europa
JEL-Classification: C32;E52;E62;E63;H63
Keywords: Monetary policy, fiscal policy, monetary-fiscal interaction, public debt, euro area, Bayesian VAR
DOI:
https://doi.org/10.18723/diw_wb:2026-41-1
Die Publikation ist gemäß der Creative-Commons-Lizenz CC-BY-4.0 nachnutzbar: https://creativecommons.org/licenses/by/4.0/