Rente an Inflation zu koppeln hätte erhebliche Nachteile
Pressemitteilung vom 14. Oktober 2026
Würden Renten künftig mit der Inflation statt mit den Löhnen steigen, fielen Rentenerhöhungen insgesamt deutlich niedriger aus – Rentner*innen mit niedrigen Einkommen und kürzerer Lebenserwartung könnten aber profitieren, wenn die Einstiegsrente deutlich erhöht und danach nur noch mit der Inflation steigen würde – Gezielte Unterstützung für Menschen mit niedrigen Renten dennoch sinnvoller als Kopplung der Rentenanpassung an die Inflation
Würden die gesetzlichen Renten künftig nur noch entsprechend der Inflation statt wie bisher überwiegend mit den Löhnen steigen, hätte das einer Studie des Deutschen Instituts für Wirtschaftsforschung (DIW Berlin) zufolge weitreichende Folgen. Zwar könnten die Rentenbeiträge je nach konkreter Ausgestaltung der Anpassung sinken oder zumindest weniger stark steigen als nach dem aktuellen Rentenmodell. Gleichzeitig wären aber auch die Renten im Verhältnis zu den Löhnen deutlich niedriger. Werden sowohl Anwartschaften als auch laufende Renten mit der Inflationsrate angepasst, würde das Rentenniveau von derzeit 48 Prozent bis zum Jahr 2070 auf nur noch 32 Prozent zurückgehen. Werden hingegen nur die laufenden Renten nach Rentenbeginn an die Inflation gekoppelt, wären die Auswirkungen geringer: Der erwartete Anstieg des Rentenbeitragssatzes würde um etwa 1,5 Prozentpunkte gedämpft und das durchschnittliche Rentenniveau läge rund drei Prozentpunkte unter dem Wert nach dem aktuellen Rentenmodell.
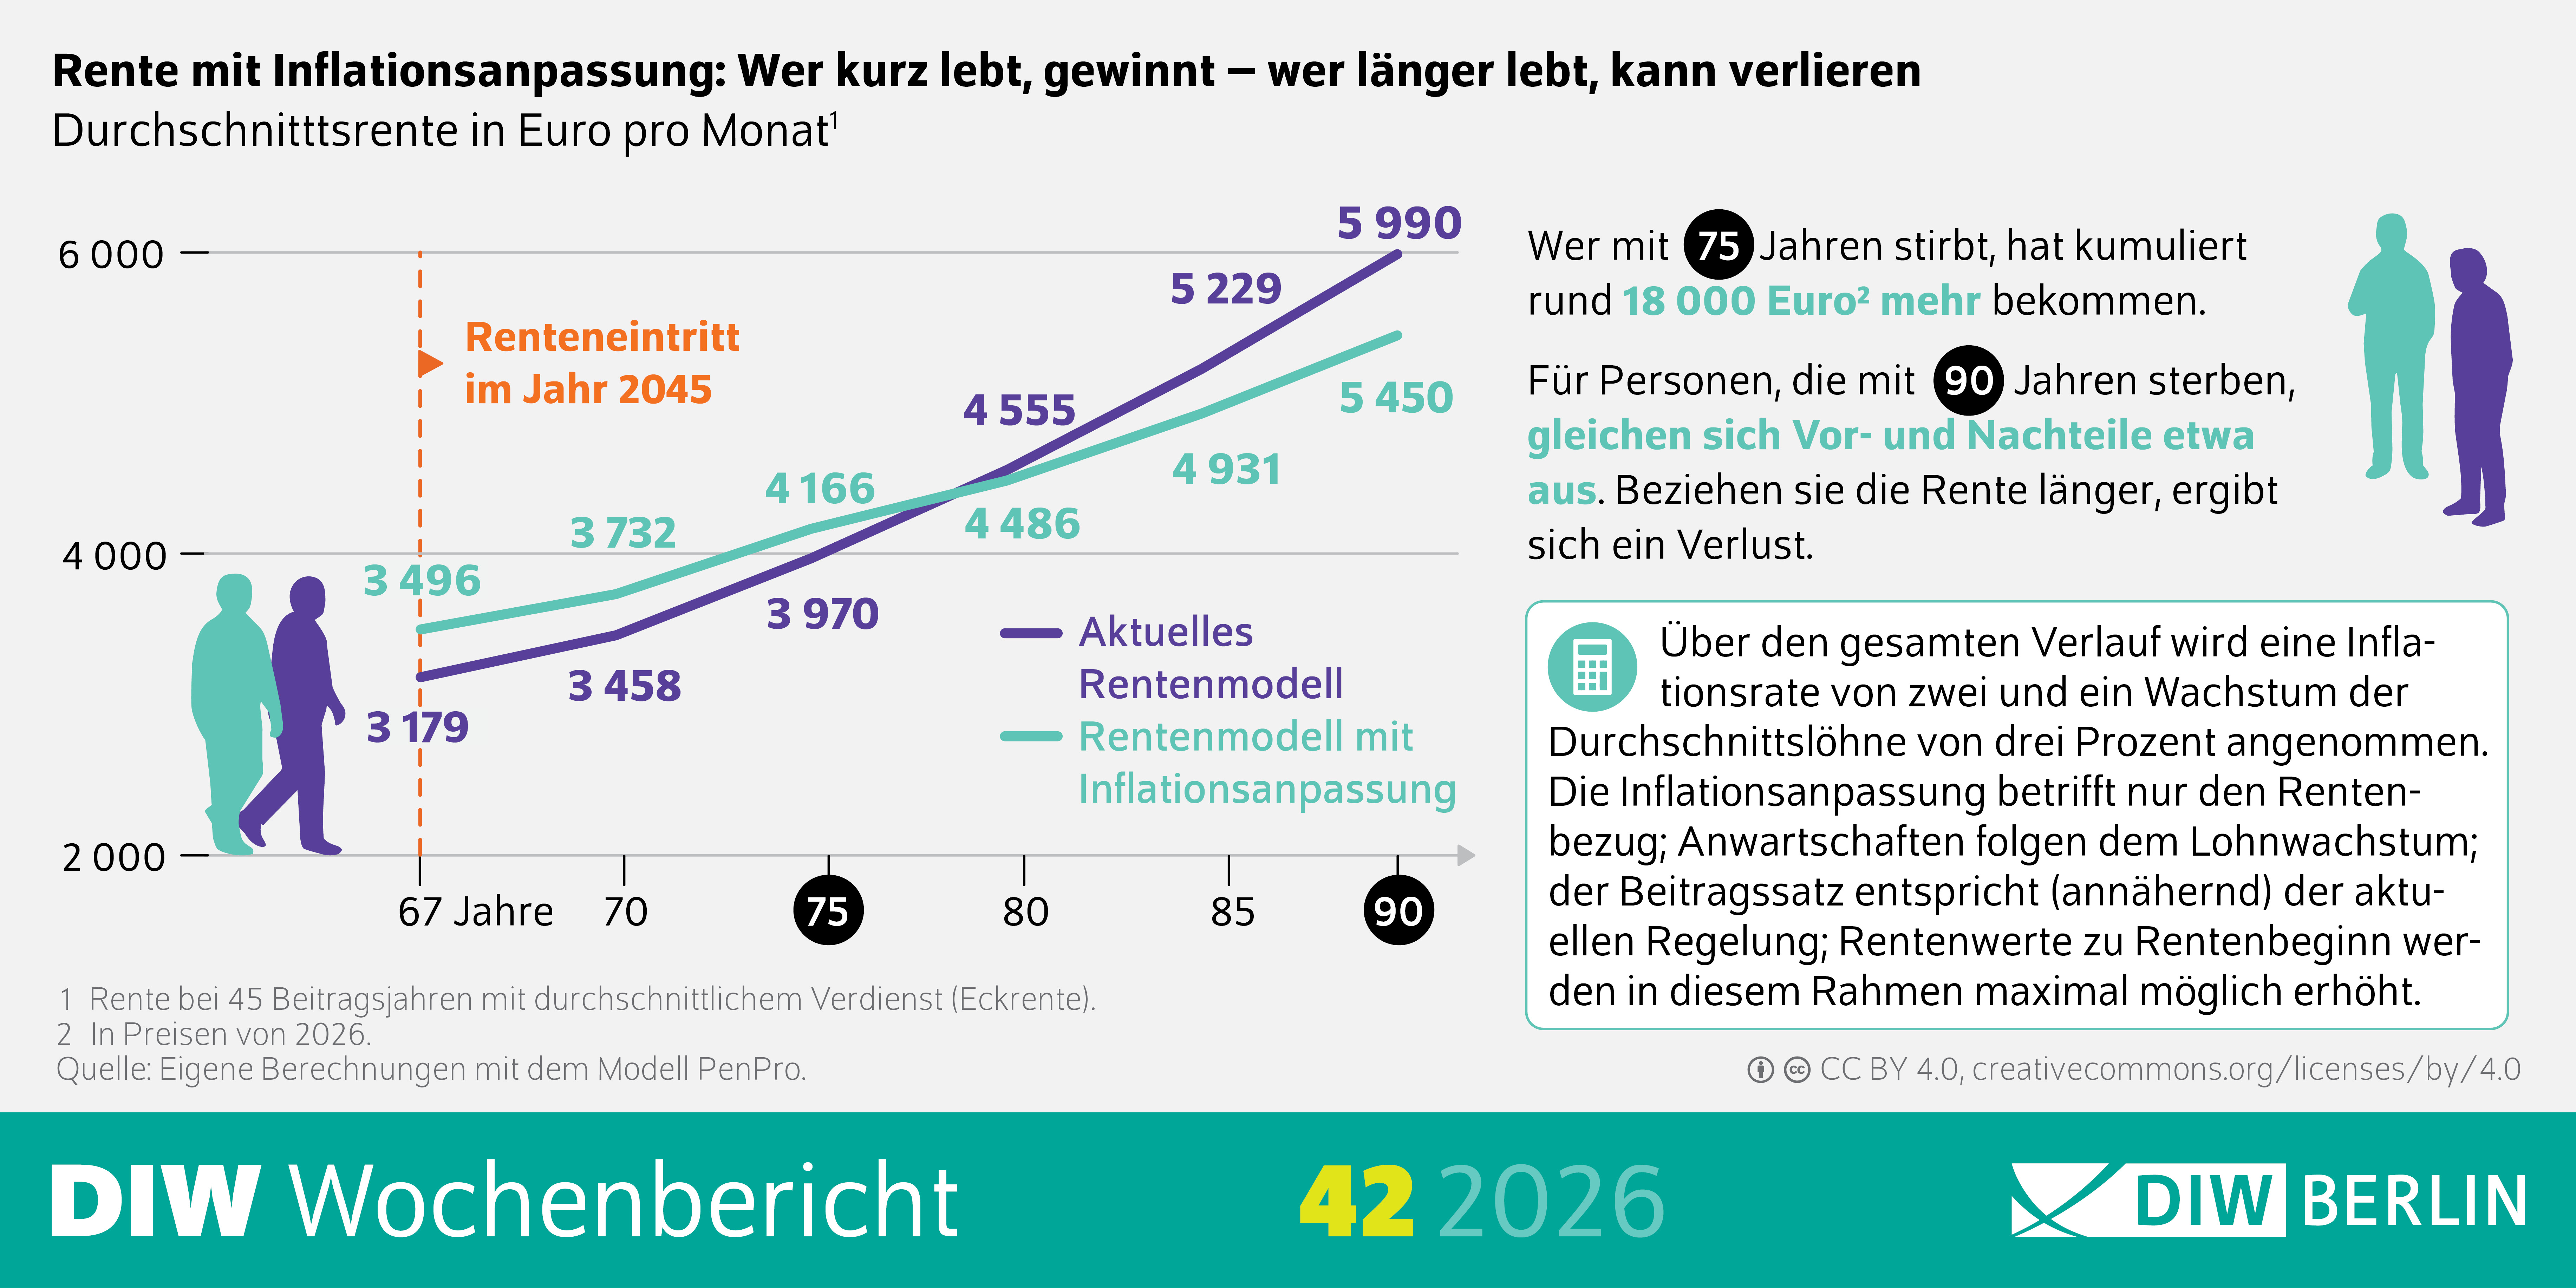
Die Studie untersucht auch eine dritte Variante, bei der die Renten zu Beginn des Rentenbezugs höher ausfielen, anschließend aber ebenfalls nur noch mit der Inflation steigen würden. Finanziert würde die höhere Anfangsrente durch die geringeren Rentensteigerungen in den Jahren des Rentenbezugs und einem gegenüber dem Status quo stabilen Beitragssatz. Davon könnten insbesondere Menschen profitieren, die vergleichsweise früh sterben und deshalb nur wenige Jahre Rente beziehen.
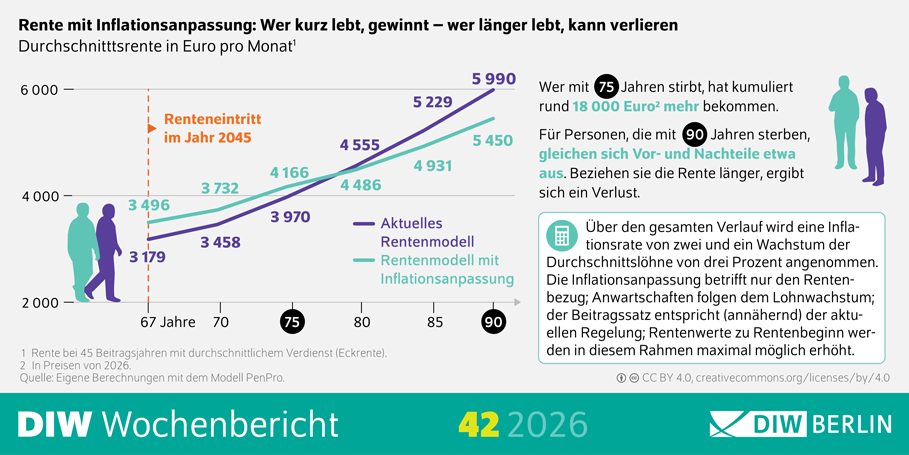
„Wer nur wenige Jahre Rente bezieht, hat von einer höheren Anfangsrente mehr als von stärkeren Rentenerhöhungen in späteren Jahren. Eine solche Regelung könnte Menschen mit geringerer Lebenserwartung begünstigen, die meist niedrigere Einkommen haben“, erklärt Hermann Buslei, Studienautor und Wissenschaftler in der Abteilung Staat im DIW Berlin, der die Simulationsberechnungen gemeinsam mit Peter Haan, Johannes Geyer und Dominik Bursy durchgeführt hat. „Eine reine Inflationsanpassung hingegen würde die gesetzliche Rentenversicherung finanziell zwar deutlich entlasten, sie könnte ihre Funktion als Hauptsicherung im Alter dann aber nicht mehr erfüllen“, ergänzt Johannes Geyer, stellvertretender Leiter der Abteilung Staat.
Besser gezielt unterstützen als Rentensystem grundlegend ändern
Die Studienautoren halten eine Inflationsanpassung insgesamt jedoch nicht für den richtigen Weg. Zwar würde eine höhere Einstiegsrente Menschen mit kürzerer Lebenserwartung, die häufig auch niedrigere Einkommen haben, gegenüber dem aktuellen Rentensystem besserstellen. Wer nur wenige Jahre Rente bezieht, profitiert schließlich weniger von regelmäßigen Rentenerhöhungen als Menschen, die lange leben. Allerdings würde eine Inflationsanpassung auch Menschen mit niedrigen Renten benachteiligen, die ein hohes Alter erreichen. Das betrifft insbesondere Frauen, die häufig niedrige Renten beziehen, aber vergleichsweise lange leben. Zudem würde eine Kopplung an die Inflation die gesetzliche Rentenversicherung bei stark steigenden Preisen finanziell belasten, wenn die Löhne und damit die Beitragseinnahmen nicht in gleichem Maße wachsen.
Statt die Rentenanpassung grundsätzlich zu ändern, empfehlen die Studienautoren deshalb, das bestehende System beizubehalten und Menschen mit niedrigen Renten gezielter zu unterstützen, etwa durch einen höheren Grundrentenzuschuss oder durch die Ausweitung des Freibetrags für Leistungen der Rentenversicherung bei der Grundsicherung im Alter – wie auch von der Alterssicherungskommission vorgeschlagen. „Die Rentenentwicklung an die Inflation zu koppeln wäre ein sehr ungenaues Instrument, um Menschen mit niedrigen Einkommen und geringer Lebenserwartung besserzustellen“, betont Peter Haan, Leiter der Abteilung Staat im DIW Berlin. „Mit gezielter Unterstützung für Menschen mit niedrigen Renten ließe sich dieses Ziel erreichen, ohne gleichzeitig diejenigen zu benachteiligen, die lange leben und ebenfalls wenig Geld haben.“
Themen: Rente und Vorsorge