Direkte Zahlungen entlasten betroffene Haushalte zielgenauer als Eingriffe in den Spritpreis
21. September 2026 – Die Bundesregierung will die hohen Kraftstoffpreise mit einem Tankrabatt und einem Preisdeckel abfedern. Der Tankrabatt kostet Bund und Länder rund 2,5 Milliarden Euro. Eine Auswertung der 1,6 Milliarden teuren Maßnahme vom Frühsommer zeigt, dass davon ein dreistelliger Millionenbetrag nicht bei den Verbraucher*innen ankam, sondern bei den Mineralölunternehmen blieb. Am stärksten profitiert zudem, wer am meisten verbraucht. Ein Preisdeckel belastet den Staatshaushalt zwar nicht, wird in der Praxis aber oft zum Zielpreis, an dem sich auch die günstigen Tankstellen nach oben orientieren. Und er bedeutet erheblichen bürokratischen Aufwand: Er muss laufend festgelegt, angepasst und kontrolliert werden. Wenn man entlasten will, wären direkte Zahlungen an einkommensschwache Haushalte und kleine Betriebe zielführender als Eingriffe in den Preis. Der Auszahlungsweg dafür steht seit Ende 2024 bereit und wurde bislang nicht genutzt.
Die gestiegenen Diesel- und Benzinpreise haben die Debatte darüber neu entfacht, wie der Staat private Haushalte und Unternehmen entlasten kann. Diskutiert werden unter anderem niedrigere Energie- oder Mehrwertsteuern, ein Aussetzen der CO2-Bepreisung, Preisobergrenzen und eine Übergewinnsteuer. Die Instrumente unterscheiden sich jedoch erheblich hinsichtlich ihrer Kosten, ihrer Zielgenauigkeit und ihrer Auswirkungen auf Verbrauch und Wettbewerb.
Der Preisanstieg hat internationale Ursachen
Bei der Bewertung der möglichen Instrumente, um Verbraucher*innen zu entlasten, ist zunächst die Ursache des Preisanstiegs entscheidend. Sie liegt auf den internationalen Märkten: Der Krieg im Nahen Osten bedroht die wichtigsten Seewege für Öltanker, russische Raffinerien fallen aus, und weltweit gibt es kaum freie Verarbeitungskapazität. Darauf hat die deutsche Politik wenig Einfluss.
Das setzt jeder Entlastung über den Preis eine enge Grenze. Allein in der ersten Septemberwoche ist der Benzinpreis in Deutschland um rund zehn Cent gestiegen. Die beschlossene Entlastung von 17 Cent entspricht damit etwa zwei Wochen Preisanstieg. Ein Preisdeckel mag einzelne Ausschläge begrenzen, das Preisniveau wird er allerdings nicht systematisch senken. Hält der Konflikt an, ist die Entlastung an der Tankstelle rasch nicht mehr sichtbar, und der Druck auf die Politik wächst erneut.
Hinzu kommt, dass die hohen Preise eine Funktion erfüllen. Sie signalisieren den Verbraucher*innen, sparsamer zu fahren, und den Raffinerien, dass sich mehr Produktion lohnt. Beides ist in einer Knappheit erwünscht. Wird dieses Signal durch wirtschaftspolitische Maßnahmen gedämpft, steigt die Nachfrage, während die Produktion geringer ausfällt. Die Knappheit verlängert sich dadurch.
Die Last des Preisanstiegs trifft dabei nicht nur die Verbraucher*innen. Häufig wird angenommen, der Staat profitiere von den hohen Preisen. Das greift zu kurz. Die Energiesteuer ist ein fester Betrag je Liter und steigt nicht mit dem Preis; nur die Mehrwertsteuer wächst mit. Zugleich sinkt die abgesetzte Menge. Vor allem aber belasten dauerhaft hohe Energiekosten das Wirtschaftswachstum und schmälern die Gewinne energieverbrauchender Unternehmen – und damit die Einnahmen aus der Unternehmensbesteuerung. Ob der Staat über alle Steuerarten hinweg überhaupt Mehreinnahmen verzeichnet, ist deshalb offen.
Europäischer Vergleich: Steuern erklären einen großen Teil der Preisunterschiede
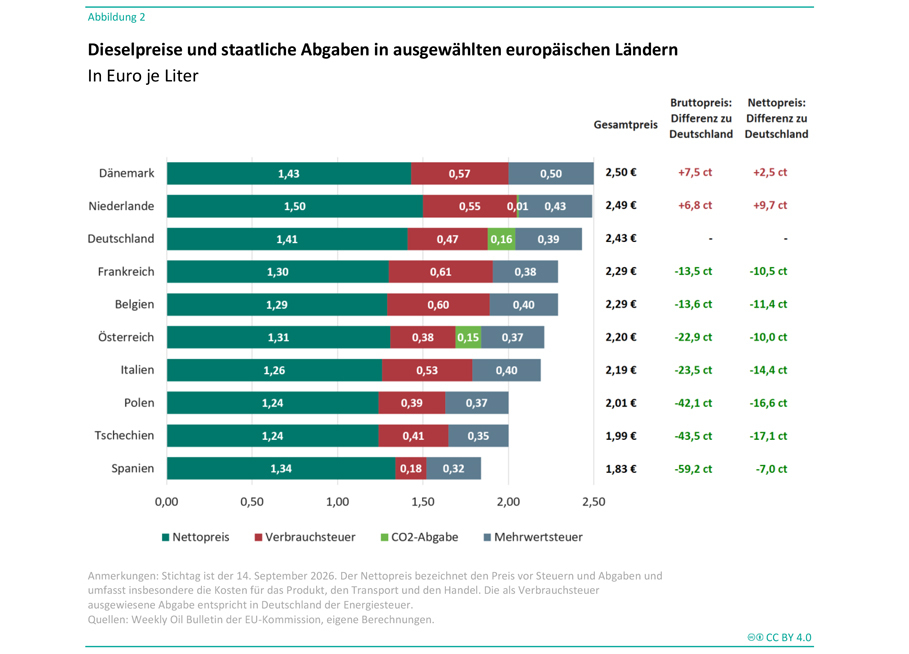
Die Kraftstoffpreise unterscheiden sich zwischen den europäischen Ländern teils erheblich. Ein Vergleich auf Basis des Weekly Oil Bulletin der EU-Kommission und deren Angaben zu Steuern und Abgaben (Stichtag 14. September 2026) verdeutlicht dies (Abbildung 1 und 2). Die Angaben sind vorsichtig zu interpretieren, denn es handelt sich um wöchentliche Durchschnittswerte auf Landesebene. Regionale Unterschiede sowie Unterschiede zwischen den Tagen oder innerhalb eines Tages sind darin nicht abgebildet.
Der größte Teil des Unterschieds zu den Nachbarländern geht auf Steuern und Abgaben zurück. Bei Benzin trennen Deutschland und Tschechien 53 Cent je Liter an der Tankstelle, davon entfallen gut 33 Cent auf Steuern.
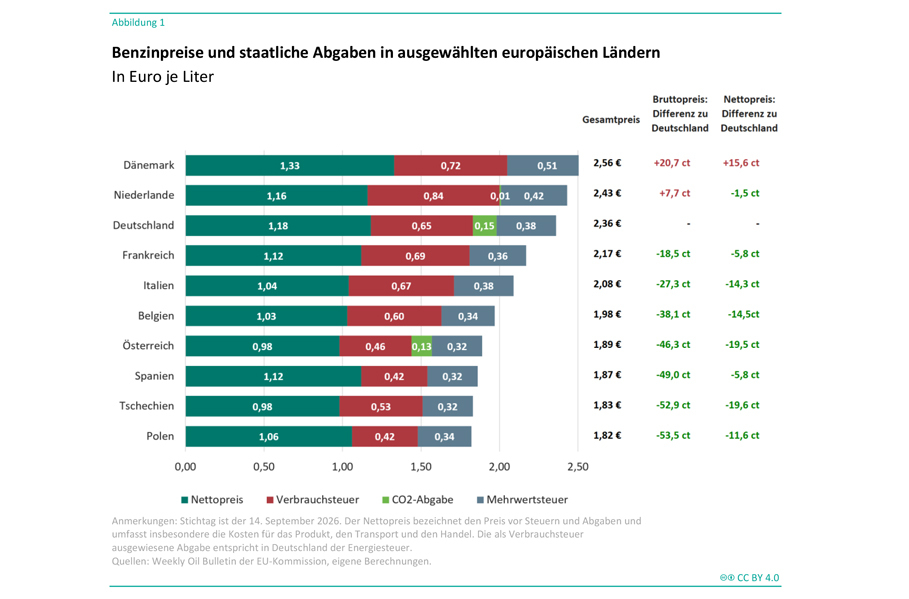
Es bleiben aber auch Unterschiede bei den Nettopreisen, also den Preisen ohne Steuern und Abgaben. Gegenüber Deutschland reichen sie beim Benzin von plus 16 Cent in Dänemark bis minus 20 Cent in Tschechien, beim Diesel von plus 10 Cent in den Niederlanden bis minus 17 Cent in Tschechien. Dahinter können Transportkosten stehen, die Zugehörigkeit zu unterschiedlichen Großhandelsmärkten – Deutschland orientiert sich an den Notierungen in Rotterdam, Italien und Spanien an denen des Mittelmeerraums –, unterschiedliche Beimischungsquoten oder der Wettbewerb entlang der Wertschöpfungskette. Welcher Faktor wie viel erklärt, lässt sich aus diesen Daten nicht bestimmen.
Weil das Preisniveau damit weitgehend eine steuerpolitische Entscheidung ist, lautet die Frage nicht, wie man den Preis drückt, sondern wie man denen hilft, die er hart trifft. Instrumente, die am Preis ansetzen, sind dafür weniger gut geeignet als direkte Zahlungen. Im Folgenden werden die diskutierten Instrumente der Reihe nach bewertet.
Der Tankrabatt: Eine Senkung der Energiesteuer wirkt schnell, aber wenig zielgenau
Dieses Instrument wirkt schnell, ist aber teuer und wenig zielgenau. Der vorgeschlagene neue Tankrabatt senkt die Energiesteuer vom 1. Oktober bis zum 31. Dezember 2026 um 14 Cent je Liter; zusammen mit der Umsatzsteuer ergibt das rund 17 Cent. Das Gesamtvolumen liegt bei etwa 2,5 Milliarden Euro, die sich Bund und Länder teilen. Ein vergleichbarer Rabatt galt bereits vom 1. Mai bis zum 30. Juni 2026 und kostete rund 1,6 Milliarden Euro.
Die Auswertung der letzten Maßnahme zeigt, dass die Entlastung nicht vollständig an der Zapfsäule ankommt.Monopolkommission (2026): Auslaufen des Tankrabatts richtig – nun die strukturelle Untersuchung der Raffinerie- und Großhandelsebene konsequent fortsetzen. Policy Brief, Ausgabe 16. Juni 2026 (online verfügbar). Eine vollständige Weitergabe hätte 16,7 Cent je Liter betragen: 14,04 Cent Energiesteuer zuzüglich der darauf entfallenden Mehrwertsteuer. Nach einer konservativen Schätzung lag die Weitergabe in den ersten Wochen zwischen 14 und 17 Cent und ging gegen Ende der Laufzeit deutlich zurück. Bewertet man die Differenz zur vollständigen Weitergabe mit den abgesetzten Mengen, verbleibt über die gesamte Laufzeit ein Betrag in der Größenordnung von über 200 Millionen Euro bei den Mineralölunternehmen. Bemerkenswert ist der zeitliche Verlauf: Auf die letzten knapp drei Wochen entfällt dabei mehr als auf die ersten sechs zusammen. Je länger die Maßnahme lief, desto geringer fiel die Weitergabe aus.
Hinzu kommt, dass die Entlastung je Haushalt sehr unterschiedlich ausfällt, weil sie proportional zum Verbrauch wirkt (Tabelle 1).
Tabelle 1
Entlastung durch den Tankrabatt nach Fahrprofil
Laufzeit drei Monate, 17 Cent je Liter
| Wer wird entlastet | Fahrleistung | Verbrauch | Entlastung |
|---|---|---|---|
| Haushalt ohne Pkw | – | – | 0 € |
| Durchschnittlicher Benzin-Pkw | 2.100 km | 158 l | 27 € |
| Pendler*in, 30 km Arbeitsweg, kleines Fahrzeug | 4.500 km | 338 l | 57 € |
| Vielfahrer*in, großes Fahrzeug | 7.500 km | 750 l | 128 € |
Anmerkung: 7,5 Liter je 100 Kilometer, beim großen Fahrzeug 10 Liter. Die durchschnittliche Jahresfahrleistung eines Benzin-Pkw beträgt nach Angaben des Kraftfahrt-Bundesamts rund 8.400 Kilometer, entsprechend etwa 650 Litern im Jahr.
Quelle: Eigene Zusammenstellung.
CC BY 4.0
Die Entlastung fällt sehr ungleich aus. Am stärksten profitieren Haushalte mit hohem Verbrauch, also in der Regel einkommensstärkere Haushalte mit hoher Fahrleistung und größeren Fahrzeugen. Eine Pendlerin mit kleinem Einkommen und einem kleineren Fahrzeug erhält über drei Monate 57 Euro, ein Vielfahrer mit größerem Fahrzeug mehr als das Doppelte. Die Entlastung richtet sich also nach dem Verbrauch, nicht nach der Belastung.
Haushalte ohne eigenen Pkw gehen vollständig leer aus. Das liegt in der Natur einer Maßnahme, die am Kraftstoffpreis ansetzt. Diese Gruppe findet sich überdurchschnittlich häufig in den unteren Einkommensgruppen. Von den hohen Ölpreisen ist sie aber ebenfalls betroffen, wenn auch indirekt über Transportkosten, Lebensmittelpreise und die allgemeine Inflation. Zugleich wird die Maßnahme aus allgemeinen Steuermitteln finanziert, die alle aufbringen. Ein Tankrabatt verteilt damit von Haushalten ohne Pkw zu Haushalten mit hohem Kraftstoffverbrauch um.
Hinzu kommt eine rechtliche Grenze, die in der Debatte kaum berücksichtigt wird. Die EU-Energiesteuerrichtlinie schreibt Mindeststeuersätze vor: 359 Euro je 1.000 Liter Benzin und 330 Euro bei Diesel. Deutschland liegt bei 654,50 beziehungsweise 470,40 Euro. Die beschlossene Senkung um 14 Cent bringt den Dieselsatz damit praktisch auf das europäische Minimum; eine weitergehende Senkung wäre rechtlich ausgeschlossen. Beim Benzin bestünde noch ein Spielraum von knapp 30 Cent.
Zwei Vorteile sind gleichwohl zu nennen. Die Energiesteuer ist ein fester Betrag je Liter; die fiskalischen Kosten sind damit planbar und steigen nicht weiter, wenn der Ölpreis zunimmt. Und anders als eine Mehrwertsteuersenkung erreicht sie auch Unternehmen, für die die Mehrwertsteuer ein durchlaufender Posten ist (mehr dazu unten).
Ein Preisdeckel ist bürokratisch aufwendig und verfehlt oft das Ziel
Teil des Entlastungspakets soll eine staatlich festgelegte Preisobergrenze für Benzin und Diesel sein, die sich an der Entwicklung des Ölpreises orientiert. Ökonomisch ist dieses Instrument das problematischste der hier betrachteten. Ein Deckel soll eine Obergrenze markieren, wirkt in der Praxis jedoch häufig als Zielpreis: Tankstellen, die zuvor darunter lagen, orientieren sich nach oben, weil der Deckel einen gemeinsamen Referenzpunkt schafft, an dem sich alle Anbieter ausrichten können.
Empirische Untersuchungen zu Preisobergrenzen auf griechischen InselnGeorgios Gatsios, Christos Genakos und Stella Papadokonstantaki (2026): The impact of price ceiling regulation: evidence from the retail gasoline market. CEP Discussion Paper 2169. London School of Economics and Political Science (online verfügbar). und im belgischen TankstellenmarktSimon Martin und Frank Verboven (2026): Price caps and coordinated effects: evidence from retail gasoline. CEPR Discussion Paper 21297 (online verfügbar). bestätigen diesen Effekt: Nach der Einführung haben gerade die zuvor günstigen Stationen ihre Preise angehoben. Das Beschlusspapier von Bund und Ländern nennt Belgien gleichwohl als Vorbild. Auch der in der Diskussion oft zitierte Verweis auf Luxemburg trägt nicht: Die dortigen niedrigen Kraftstoffpreise beruhen auf einer geringeren Besteuerung, nicht auf dem Deckel, der faktisch zu einem Einheitspreis und damit zum Wegfall des Preisvergleichs zwischen den Tankstellen führt.
Hinzu kommen zwei praktische Probleme. Das erste betrifft die Festlegung der Höhe. Ein Deckel muss die Kosten der Wertschöpfungsstufen abbilden, und dafür müsste der Staat bestimmen, welche Verarbeitungs- und Vertriebskosten als angemessen gelten. Wird er großzügig bemessen, verliert er seine begrenzende Wirkung und dient allein als Orientierungsmarke nach oben. Wird er eng bemessen, können insbesondere margenschwache Tankstellen im ländlichen Raum ihre Kosten nicht mehr decken. Im Extremfall müssten Anbieter unter Einstandspreis verkaufen, was Anreize schafft, Mengen in andere Märkte umzuleiten oder Standorte aufzugeben. Betroffen wären dann gerade jene Pendler*innen, die entlastet werden sollen, weil sich für sie die Wege zur nächsten Tankstelle verlängern.
Das zweite Problem betrifft den Vollzug. Der bürokratische Aufwand wäre erheblich: Die Obergrenze müsste laufend festgelegt, an die Entwicklung der Rohöl- und Großhandelspreise angepasst und anschließend flächendeckend kontrolliert werden. Welche Anforderungen damit verbunden sind, zeigt die Erfahrung mit der 12-Uhr-Regel, die im April dieses Jahres ebenfalls als Entlastungsmaßnahme eingeführt wurde. Ihre Überwachung ist ungleich einfacher, weil lediglich der Zeitpunkt von Preiserhöhungen zu prüfen ist. Mehrere Bundesländer haben aber bis heute nicht einmal die zuständige Behörde benannt, die Verstöße ahnden soll; entsprechende Verstöße bleiben damit folgenlos. Für einen Preisdeckel, der eine kontinuierliche Kostenermittlung entlang der gesamten Wertschöpfungskette voraussetzt, wäre der Verwaltungsaufwand um ein Vielfaches höher.
Schließlich setzt ein Deckel an der falschen Stelle an. Er wirkt unmittelbar auf der Einzelhandelsstufe, also dort, wo der Wettbewerb bislang vergleichsweise gut funktioniert: Die Preise an den Tankstellen werden minutengenau erfasst und sind für Verbraucher*innen über Apps vergleichbar. Die Margen im Tankstellengeschäft sind bekanntermaßen niedrig. Mögliche Wettbewerbsprobleme liegen demgegenüber auf den vorgelagerten Stufen. Die Sektoruntersuchung des Bundeskartellamts zu Raffinerien und Kraftstoffgroßhandel hat sich genau auf diese Stufen konzentriert;Bundeskartellamt (2025), Sektoruntersuchung. Raffinerien und Kraftstoffgroßhandel – Abschlussbericht (online verfügbar). die dort laufenden Verfahren untersuchen derzeit die Preisbildung während der Iran-Krise. Ein Preisdeckel würde also den Wettbewerb dort einschränken, wo er funktioniert, und dort nichts ändern, wo die eigentlichen Fragen liegen.
Senkung der Mehrwertsteuer ist rechtlich kaum umsetzbar
Diskutiert wurde auch, die Mehrwertsteuer auf Kraftstoffe vorübergehend von 19 auf 7 Prozent zu senken. Das entspräche rund 23 bis 25 Cent je Liter, also deutlich mehr als der Tankrabatt.
Entscheidend ist zunächst eine rechtliche Hürde: Das geltende EU-Recht lässt einen ermäßigten Mehrwertsteuersatz auf Kraftstoffe für den Individualverkehr nicht zu. Anhang III der Mehrwertsteuerrichtlinie zählt abschließend auf, worauf ermäßigte Sätze angewandt werden dürfen, und Kraftstoffe stehen dort nicht. Ohne eine Änderung auf europäischer Ebene ist der Vorschlag also nicht umsetzbar.
Ökonomisch hat die Mehrwertsteuer zudem eine Eigenschaft, die in der Krise gegen sie spricht: Sie ist proportional. Die Entlastung wächst mit dem Preis. Das klingt zunächst attraktiv, bedeutet aber, dass die Kosten für den Haushalt gerade dann steigen, wenn ohnehin alles teurer wird. Umgekehrt schrumpft die Entlastung genau dann, wenn die Preise fallen. Überschlägig läge die Größenordnung bei gut 13 Milliarden Euro im Jahr.
Hinzu kommt, dass eine Mehrwertsteuersenkung die Wirtschaft gar nicht erreicht. Unternehmen sind vorsteuerabzugsberechtigt, für sie ist die Mehrwertsteuer auf Kraftstoff ein durchlaufender Posten. Die Maßnahme wirkt ausschließlich bei privaten Verbraucher*innen, während Speditionen, Handwerk und Landwirtschaft nichts davon hätten.
Ansonsten gelten dieselben Einwände wie bei der Energiesteuer. Die Weitergabe ist nicht garantiert, und am meisten profitiert, wer am meisten verbraucht.
Aussetzen des CO2-Preises schwächt Sparanreize
Ein Aussetzen der CO2-Bepreisung entspräche einer Entlastung von rund 15 Cent je Liter Benzin und 16 Cent bei Diesel. Es ist aber der Eingriff mit den größten Folgekosten. Der CO2-Preis ist das einzige Instrument, das den Verbrauch dauerhaft senken soll, und genau dann würde man es aussetzen, wenn die Verbraucher*innen ohnehin reagieren.
Dazu kommt ein fiskalischer Punkt, der oft übersehen wird: Die Einnahmen finanzieren den Klima- und Transformationsfonds und damit unter anderem niedrigere Strompreise. Den CO2-Preis auszusetzen, würde implizit bedeuten, die Last vom Benzin auf den Strom zu verlagern. Zudem wäre es nur eine Übergangslösung, da das nationale System in wenigen Jahren vom europäischen Emissionshandel abgelöst wird.
Schließlich ist es wie jede Steuersenkung nicht zielgenau: Alle profitieren davon, am meisten die Vielfahrer*innen.
Übergewinnsteuer senkt Spritpreise nicht unmittelbar
Eine Übergewinnsteuer senkt den Preis an der Tankstelle nicht. Sie bringt dem Staat Einnahmen, und was damit geschieht, ist eine zweite Entscheidung. Daher ist sie als Finanzierung einer gezielten Entlastung denkbar, als Preismaßnahme nicht. In der Einigung von Bund und Ländern taucht sie entsprechend nur als Prüfauftrag auf: Die Bundesregierung will sich weiterhin für eine Lösung auf europäischer Ebene einsetzen.
Hinzu kommt eine Frage, die in der Debatte kaum gestellt wird: Wo entstehen die Krisengewinne überhaupt? Der Ölpreis ist gestiegen, weil das Angebot knapp ist; die Förderkosten sind dadurch nicht gestiegen. Der Gewinn fällt also vor allem dort an, wo gefördert wird, und das geschieht bis auf geringe Ausnahmen nicht in Deutschland. Die deutschen Gesellschaften der internationalen Konzerne verarbeiten und vertreiben überwiegend zugekauftes Rohöl. Ob bei ihnen nennenswerte Übergewinne im Sinne einer solchen Abgabe anfallen, ist damit offen. Eine national erhobene Übergewinnsteuer würde die außergewöhnlichen Gewinne womöglich gar nicht dort treffen, wo sie entstehen.
Auf europäischer Ebene ist eine Lösung derzeit nicht in Sicht. Die EU-Kommission hat zuletzt darauf verwiesen, dass die Mitgliedstaaten eine Abgabe auf außerordentliche Gewinne bereits national einführen könnten, wenn sie dies wollten. Ein nationaler Alleingang wiederum wäre mit erheblichen Nachteilen verbunden, weil Raffinerien und Handel im europäischen Binnenmarkt konkurrieren und Mengen zwischen den Standorten verlagert werden können. Die Bundesregierung hat ihn deshalb ausgeschlossen. Als Gegenfinanzierung des Entlastungspakets steht die Übergewinnsteuer damit faktisch nicht zur Verfügung; die Kosten von rund 2,5 Milliarden Euro tragen Bund und Länder.
Ökonomisch und juristisch ist das Instrument zudem anspruchsvoll. Was als Übergewinn gilt, lässt sich nicht einfach bestimmen: Man braucht eine Referenz für den normalen Gewinn, und jede Wahl ist angreifbar. Unternehmen haben bereits nach der Energiekrise gegen entsprechende Abgaben geklagt. Hinzu kommt ein Zielkonflikt, der in der aktuellen Lage besonders wiegt: Eine Abgabe auf Krisengewinne senkt die Rendite zusätzlicher Produktion. Genau diese zusätzliche Produktion wäre aber nötig, um die Knappheit abzubauen.
Direktzahlungen ermöglichen gezielte Entlastung
Ökonomisch ist dies das überzeugendste Instrument, und zwar aus drei Gründen. Erstens kommt eine direkte Zahlung vollständig bei den begünstigten Haushalten an. Bei einer Steuersenkung verbleibt stets ein Teil der Entlastung auf dem Weg zur Tankstelle, wie die Auswertung des letzten Tankrabatts zeigt. Eine Überweisung hat dieses Problem nicht.
Zweitens lässt sie sich auf die Gruppen ausrichten, die tatsächlich entlastet werden sollen. Das ist der entscheidende Unterschied zu allen preisbezogenen Instrumenten, bei denen die Entlastung proportional zum Verbrauch anfällt und damit systematisch dorthin fließt, wo die Belastung relativ am wenigsten wiegt. Auch Haushalte ohne Pkw, die die hohen Energiepreise indirekt über Transport- und Lebensmittelkosten tragen, lassen sich auf diesem Weg erreichen.
Drittens bleibt das Preissignal erhalten. Verbraucher*innen haben weiterhin einen Anreiz, sparsam zu fahren, und Raffinerien einen Anreiz, mehr zu produzieren. Die Entlastung verlängert die Knappheit also nicht.
Die Größenordnungen verdeutlichen den Unterschied. Frankreich hat diesen Weg bereits beschritten: Nach einer allgemeinen Rabattierung an der Tankstelle im Jahr 2022 stellte die Regierung Anfang 2023 auf eine gezielte Zahlung um. Zehn Millionen Arbeitnehmer*innen mit geringen Einkommen, die für den Arbeitsweg auf das Auto angewiesen sind, erhielten je 100 Euro; veranschlagt war dafür rund eine Milliarde Euro. Das deutsche Entlastungspaket kostet rund 2,5 Milliarden Euro. Für einen durchschnittlichen Benzin-Pkw mit rund 8.400 Kilometern Jahresfahrleistung ergeben sich daraus über drei Monate knapp 30 Euro. Mit derselben Summe ließen sich gezielt deutlich höhere Beträge an diejenigen auszahlen, die auf das Auto angewiesen sind und wenig verdienen.
Für Haushalte ist der Weg dafür seit Ende 2024 vorhanden: Die Direktauszahlung über das Bundeszentralamt für Steuern besteht, die Kontoverbindung lässt sich über ELSTER hinterlegen. Eine Einschränkung bleibt: Wer der Finanzverwaltung bislang keine Kontoverbindung übermittelt hat, wird zunächst nicht erreicht und müsste die Zahlung nachträglich beantragen. Eine konkrete Auszahlung könnte hier allerdings als Anreiz wirken und dazu führen, dass viele ihre Kontodaten nun hinterlegen. Der Kanal ließe sich für künftige Entlastungen damit breiter nutzen.
Für Unternehmen mit hohem Kraftstoffverbrauch wäre ein zweiter Kanal nötig. Auch dafür gibt es Erfahrungen: In der Corona-Pandemie hat der Staat gezeigt, dass er innerhalb weniger Wochen gezielt an Unternehmen auszahlen kann. Aus dieser Erfahrung ist zugleich bekannt, worauf zu achten wäre, denn die Missbrauchsanfälligkeit solcher Programme und die späteren Rückforderungsverfahren sind gut dokumentiert. Alternativ kämen Wege über die bestehende Steuer- und Zollverwaltung in Betracht, etwa gesenkte Vorauszahlungen oder eine Entlastung analog zum Agrardiesel.
Ein Einwand bleibt: Die Festlegung, wer als besonders belastet gilt, erfordert eine politische Entscheidung über die Abgrenzung der Empfänger*innen. Das ist lösbar und wiegt deutlich weniger als die Nachteile der preisbezogenen Instrumente.
Fazit: Politik sollte auf gezielte Entlastung statt auf niedrige Spritpreise setzen
Die hohen Kraftstoffpreise sind eine Reaktion auf einen Ölpreisschock, den die deutsche Politik nicht beeinflussen kann. Wenn sie entlasten will, sollte das aber nicht über den Preis laufen (Tabelle 2).
Tabelle 2
Instrumentenvergleich
| Instrument | Zielgenauigkeit | Fiskalische Kosten | Preissignal | Umsetzbarkeit |
|---|---|---|---|---|
| Direktzahlung | Hoch | Begrenzbar | Bleibt erhalten | Administrativ grundsätzlich möglich |
| Energiesteuersenkung | Gering | Hoch | Wird geschwächt | Durch EU-Mindestsätze begrenzt |
| Preisdeckel | Gering | Abhängig von der Gestaltung | Verzerrt und geschwächt | Bürokratisch am aufwendigsten |
| Mehrwertsteuersenkung | Gering | Sehr hoch | Wird geschwächt | Derzeit EU-rechtlich nicht möglich |
| Aussetzen des CO2-Preises | Gering | Hoch | Wird unmittelbar geschwächt | Zeitlich und systemisch begrenzt |
| Übergewinnsteuer | Abhängig von Mittelverwendung | Zusätzliche Einnahmen | Kein unmittelbarer Preiseffekt | Rechtlich anspruchsvoll |
Quelle: Eigene Zusammenstellung.
CC BY 4.0
Allgemeine Eingriffe in den Kraftstoffpreis wirken zwar kurzfristig, sind aber teuer und wenig zielgenau. Sie schwächen den Anreiz, Kraftstoff einzusparen, und stoßen teilweise an rechtliche Grenzen. Der Tankrabatt des Frühsommers zeigt das: Über 200 Millionen Euro kamen nicht an der Zapfsäule an, die Weitergabe ließ im Zeitverlauf nach, und am stärksten profitierte, wer am meisten verbraucht. Haushalte ohne eigenen Pkw tragen die Kosten über allgemeine Steuermittel mit, werden aber nicht entlastet. Ein Preisdeckel hat dieselben Verteilungsprobleme und kommt mit erheblichem Vollzugsaufwand sowie dem Risiko, dass er zum Zielpreis wird und die Versorgung im ländlichen Raum erschwert.
Unter den betrachteten Instrumenten schneiden direkte Zahlungen am besten ab. Sie kommen vollständig an, kosten einen Bruchteil und ermöglichen es, besonders belastete Haushalte und kleine Betriebe gezielt zu unterstützen, ohne den Preis für alle zu senken. Voraussetzung ist ein verlässlicher und unbürokratischer Auszahlungsweg. Dieser besteht in Deutschland seit Ende 2024 und wurde bislang nicht genutzt.